A
Anonyymi
Talousasiantuntija · Financer
Sijoituslaina on sijoitustarkoitukseen käytettävä laina, jolla voidaan rahoittaa esimerkiksi asunto- tai osakesijoittamista. Sijoituslainalla voit parantaa oman pääomasi tuottoa.
Sijoituslainan vakuudeksi vaaditaan usein aikaisempaa pääomaa ja se on myös varsin kallista lainaa verrattuna esimerkiksi asuntolainaan. Sijoituslainan ottamista kannattaa siis harkita tarkkaan.
Sijoituslainasta puhutaan myös velkavipuna, jonka avulla sijoittaja pystyy moninkertaistamaan markkinaliikkeiden vaikutuksen sijoitusten kasvuun.
Velkavivulla on hieman negatiivinen kaiku ja monet liittävät sen usein riskilainaksi, mutta sijoituslaina voi olla myös taloudellisesti järkevä ja tuottava.
Sijoituslainan voi käyttää millaiseen sijoitukseen tahansa. Lainarahaa voidaan sijoittaa esimerkiksi osakkeisiin, rahastoihin, ETF-rahastoihin tai johdannaisiin.
Sijoituslaina on pankkien silmissä riskipitoinen lainamuoto, joka edellyttää yleensä reaalivakuuksia, kuten pantattavia sijoituksia tai asuntoa.
Sijoituslainaa ei myönnetä yhtä herkästi kuin asuntolainoja tai autolainoja. Vakaat tulot ja varallisuustilanne kuitenkin helpottavat minkä tahansa lainan saamista.
Sijoituslainojen korkoja kompensoi niiden verovähennyskelpoisuus. Huomioi kuitenkin, että lainan tulee olla merkitty tulonhankkimislainaksi. Sijoituslainana käytettävä kulutusluotto ei näin ole vähennyskelpoinen.
Sijoituslainaa kannattaa ensimmäiseksi hakea omasta pankista ja sen jälkeen kilpailuttaa muiden pankkien lainatarjoukset. Pankeilla on usein suhteelliset viitekorot ja lainamarginaalit.
Sijoituslainan hakeminen onnistuu edullisimmin omasta pankistasi.
Osa suomalaisista pankeista tarjoaa sijoituslainaa erillisenä tuotteena, osan tarjotessa sijoituskäyttöön vakuudellista kulutusluottoa.
Suosittelemme kysymään omasta pankistasi lainatarjouksen sijoituskäyttöön.
Listasimme alle muutamia pankkeja, joista voit hakea lainaa sijoituskäyttöön.
| Pankki | Sijoituslaina |
|---|---|
Osuuspankki | OP Sijoituslaina |
Nordea | Nordea Sijoituslaina |
Aktia | Aktia Sijoituslaina |
S-Pankki | Vakuudellinen laina |
Danske Bank | Vakuudellinen laina |
Säästä jopa tuhansia euroja valitsemalla osakekauppaan markkinoiden paras välittäjä.
Vertaile osakevälittäjätSuoran sijoituslainan hakeminen tai velkavivun käyttö muilla tavoin onnistuu myös suoraan sijoitusalustoilla, kuten Nordnetissa tai eTorossa.
Nordnettarjoaa mahdollisuuden kaupankäyntiluoton eli sijoituslainan nostamiseen, käyttämällä sijoitussalkkuasi vakuutena.
Nordnetin sijoitusluotto on tavanomainen vakuudellinen laina, jonka käyttötarkoitusta ei ole rajattu. Pystyt halutessasi nostamaan rahaa myös sijoitustilin ulkopuolelle.
Nordnet laskee sijoituksillesi automaattisesti lainoitusasteen, eli paljonko lainaa voit saada suhteessa sijoitustesi arvoon. Matalan riskitason tehokkaasti hajautetulla salkulla saat enemmän lainaa.
Salkun sisältö ja hajautus vaikuttavat myös kaupankäyntiluoton vuosikorkoon.
Heinäkuussa 2026 korko on tavallisesti 4,85 prosenttia. Tehokkaasti hajautetulla salkulla saat käyttöösi Superluotto-ominaisuuden, jolla korko voi laskea Hopea-tasolle 4,49 prosenttiin tai parhaimmillaan Kulta-tasolle 3,94 prosenttiin.
Kulta-tason koron saat, kun yksittäinen osake tai ETF edustaa enintään 20 prosenttia salkkusi markkina-arvosta ja käytössäsi on enintään 20 prosenttia salkkusi lainoitusarvosta. Hopea-tasolla vastaavat rajat ovat 25 ja 60 prosenttia.
Nordnetin kaupankäyntiluotto on täysin verovähennyskelpoinen tulonhankkimisvelka.
Kaupankäyntiluotossa maksat ainoastaan käytössäsi olevasta luotosta, et sinulle myönnetyn luoton koko määrästä.
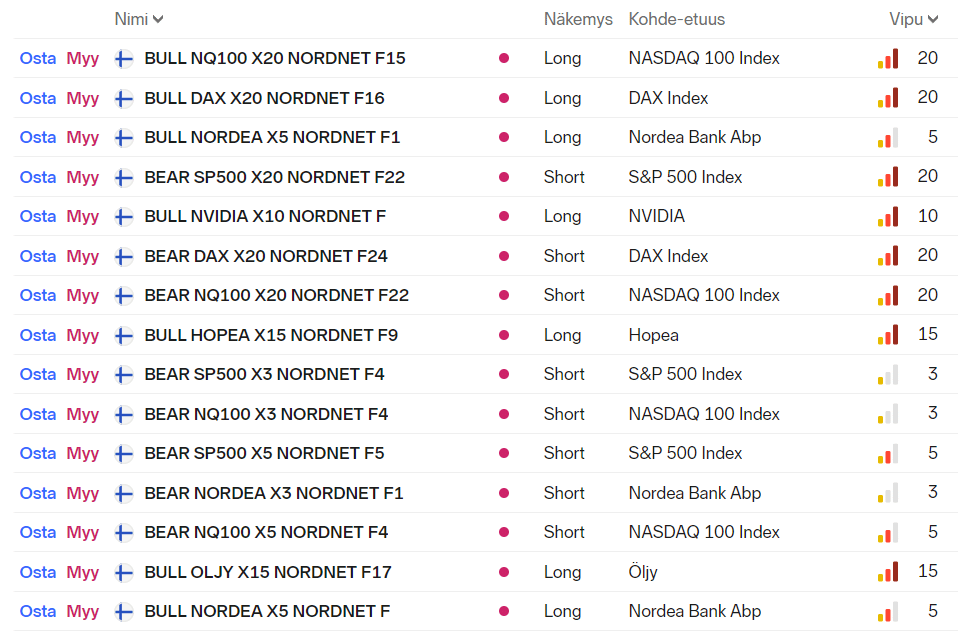
Suoran kaupankäyntiluoton lisäksi Nordnet tarjoaa mahdollisuuden vivuttamiseen myös johdannaisten avulla.
Nordnet Markets -johdannaisilla käyt kauppaa ilman kaupankäyntikuluja, toimeksiannon koon ollessa yli 100 euroa.
Nämä tuotteet mahdollistavat jopa yli 20-kertaisen vivun, ja myös vivulla shorttaamisen eli lyhyeksi myynnin.
Tuotteet ovat tarkoitettuja lyhytaikaiseen käyttöön.
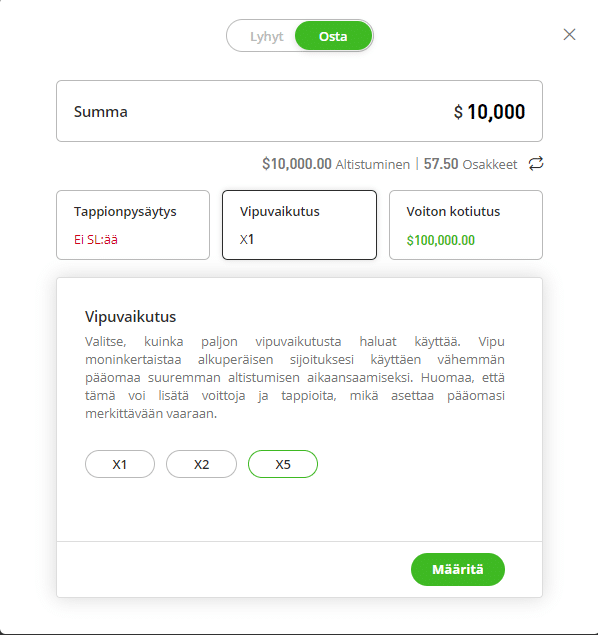
eToro on eräs monipuolisimpia sijoitusalustoja, joka mahdollistaa helpon sijoittamisen osakkeisiin ja ETF-rahastoihin sekä kryptovaluuttoihin (CFD) ja hyödykkeisiin, kuten öljyyn (CFD).
eToro ei mahdollista suoraa lainan nostamista Nordnetin Superluoton tavoin, mutta tarjoaa mahdollisuuden hyödyntää jopa viisinkertaista velkavipua useimpien sijoituskohteiden yhteydessä.
Monet pitävät sijoituslainaa uhkapelinä, mutta tätäkin peliä voi pelata maltilla ja järkevästi.
Lainasijoittaminen on suhteellisen riskitöntä, jos lainaajalla on jo jonkin verran aikaisempaa omaisuutta ja lainaa pystyy lyhentämään ilman muiden sijoitusten realisointia.
Kuten aina lainaa harkittaessa, talouden kokonaistilanne vaikuttaa eniten siihen, onko laina riskialtis vai kannattava.
Sijoituslainan oletetaan tuottavan voittoa, jos sijoitukset kasvavat oletetusti. Parhaimmillaan sijoituslaina maksaa itse itsensä takaisin silloin kun sijoitetut osakkeet tuottavat voittoa.
Lainaa hakiessa ja suunnitellessa, varsinaisesta tuotto-odotuksesta tulee kuitenkin aina muistaa laskea lainan kulut ja muut menot. Myös sijoituslainan korko tulee ottaa huomioon.
Esimerkiksi 12 kuukauden Euribor oli heinäkuussa 2026 Suomen Pankin tilastojen mukaan noin 2,9 prosenttia. Kun marginaaliksi lasketaan 0,5-1,0 prosenttia, sijoituslainan kokonaiskorko asettuu tyypillisesti noin 3,5-4 prosentin haarukkaan. Tämä tarkoittaa, että sijoitusten tuotto-odotuksen on ylitettävä tämä taso, jotta velkavivusta on hyötyä.
Pankkien sijoituslaina laskuri auttaa hahmottamaan kokonaiskustannukset eri korko- ja laina-aikaskenaarioissa. Laskureita löydät esimerkiksi pankkien verkkosivuilta.
Sijoituslainaa on mahdollista hakea myös Bullet-lainana. Bullet-laina on laina, jota ei lyhennetä lainkaan laina-aikana, vaan yhdessä erässä heti laina-ajan päättyessä. Laina-aikana Bullet-lainasta maksetaan ainoastaan korkoa.
Bullet-lainaa käytetään tyypillisimmin asuntoa vaihdettaessa ennen vanhan asunnon myyntiä tai käänteisenä asuntolainana.
Bullet-lainaa on kuitenkin mahdollista saada myös sijoituslainana esimerkiksi osakkeiden tai rahastojen ostamiseen.
Huomioi kuitenkin, että Bullet-laina on pankille korkeariskinen sijoitus, jonka vuoksi sen marginaali on tavanomaista korkeampi, ja edellytykset maksukyvylle ja vakuuksille ovat tavanomaista korkeammat.
Kulutusluoton käyttäminen sijoituskäyttöön on useimmiten mahdollista, sillä suuri osa lainantarjoajista ei kysy erikseen lainan käyttötarkoitusta.
Vakuudettoman kulutusluoton käyttäminen sijoittamiseen on kuitenkin riskialtista, sillä tämän korko on huomattavasti tavanomaista sijoituslainaa korkeampi.
Vakuudellista kulutusluottoa on joissakin tapauksissa mahdollista saada matalalla korolla, jolloin sen käyttäminen sijoittamisessa onnistuu helposti.
Mikäli haluat hyödyntää kulutusluottoa sijoittamiseen - vaikka sitä ei verotuksessa voikaan vähentää - on ehdottoman tärkeää valita mahdollisimman matalakorkoinen laina.
Kattokorko on kotimainen lainapalvelu, joka kilpailuttaa 2 000-70 000 euron kulutusluotot enintään 10 prosentin nimelliskorolla (heinäkuussa 2026 tarjottava korko on 5,99-10 prosenttia).
Monien kulutusluottojen korkojen noustessa yli 15 prosenttiin, on alle 10 prosentin vuosikorko varsin edullinen.
Kulutusluoton käyttäminen sijoituslainana on kuitenkin harvoin järkevää.
Kattokorko pystyy kilpailuttamaan edullisemmat tarjoukset, sillä kilpailutus edellyttää 25-vuoden ikää ja yli 2000 euron kuukausituloja.
Kilpailuta lainat enintään 10 % korolla Kattokorolla
Sijoituslainoja käsitellään suurimmissa pankeissa lähes samaan tapaan kuin tavanomaisia asuntolainoja. Sijoituslainojen tyypilliset ehdot eroavat kuitenkin hieman tavanomaisesta asuntolainasta.
Sijoituslainan korko on tyypillisesti korkeampi kuin tavanomaisen asuntolainan korko. Muiden lainojen tavoin lopulliseen korkotasoon vaikuttavat kuitenkin sijoituslainan viitekorko sekä asiakaskohtainen marginaali.
Viitekorkona käytetään tyypillisesti 12 kuukauden Euribor-korkoa. Vaihtoehtoisesti osa pankeista mahdollistaa myös 3 tai 6 kuukauden Euriborin käytön.
Osalla pankeista ja luottolaitoksista on myös omia Prime-korkoja, joihin sijoituslaina voidaan sitoa.
Asiakaskohtainen marginaalion sijoituslainassa yleensä tavanomaista asuntolainaa korkeampi.
Marginaaliin vaikuttavat omat tulosi ja taloudellinen tilanteesi, vakuuksien määrä sekä pankin arvio sijoituslainan riskitasosta.
Asunto- ja kiinteistösijoituksiin on yleisesti ottaen mahdollista saada matalampi lainamarginaali kuin osakemarkkinoille tai muihin korkeamman riskitason sijoituskohteisiin haettaviin lainoihin.
Asunto- ja kiinteistösijoituksissa sijoituskohde toimii yleensä myös suurelta osin lainan vakuutena.
Sijoituslainan hakeminen edellyttää aina vakuuksia. Tyypillisesti sijoituslainan vakuutena käytetään reaalivakuutta eli jotakin omistamaasi.
Yleisimmät sijoituslainan vakuudet ovat esimerkiksi omistamasi asunnot tai kiinteistöt. Vaihtoehtoisesti vakuudeksi saatetaan hyväksyä myös osa sijoitussalkkusi arvosta.
Omistusasunnon vakuuttaminen sijoituslainaan voi olla taloudellisesti järkevää ja kannattavaa. Omistusasunnossa kiinni oleva pääoma on tuottamatonta varallisuutta, jonka voi laittaa kasvamaan sijoituslainalla.
Ottaessa sijoituslainan omistusasuntoa vastaan, osa asunnon arvosta ikään kuin siirretään sijoituksiin, jotka parhaimmillaan tuovat tuottoa.
Pankista otettu ja asuntolainaan sidottu sijoituslaina on varsin turvallinen kunhan ei vakuuta koko asuntoa.
Jos esimerkiksi vakuuttaa 20% omistusasunnon arvosta, sijoituslaina on varsin turvallinen koska omistusasunnoin arvon romahtaminen on varsin epätodennäköistä ja tällöin sijoituksen epäonnistuminen ei kaada taloutta.
Myös oman sijoitussalkkusi käyttäminen vakuutena on joissakin tapauksissa mahdollista.
Esimerkiksi salkun omistusten hajautus ja pankin arvioima riskitaso vaikuttavat salkun käyttökelpoisuuteen vakuutena ja vakuusarvoon.
Suomalaiset pankit ovat historiallisesti hyväksyneet osakesalkun vakuusarvoksi 25-75 prosenttia markkina-arvosta.
Nordnetin Superluotossa omistamiesi arvopapereiden lainoitusaste vaihtelee Nordnetin oman arvioinnin mukaisesti 0-90 prosentin välillä.
Sijoituslainojen tyypillinen laina-aika vaihtelee 5-15 vuoden välillä. Tapauskohtaisesti lainan pituus voidaan neuvotella myös pidemmäksi.
Sijoituslainoja myönnetään sekä vuosi- että kuukausilyhennyksin. Sijoituslainaa lyhennetään näin joko kerran kuukaudessa tai kerran vuodessa.
Etenkin osinko-osakkeisiin sijoittavat hyötyvät vuosilyhennyksestä, koska tämä voidaan tehdä vuoden aikana kertynein osinkotuloin.
Sijoituslainan korkokustannusten nousu vaikuttaa nettotuloihisi eli käteen jääviin tuloihisi vähemmän kuin asuntolainan korkojen nousu.
Sijoituslainan korkomenot sekä liitännäismenot kuten lainan toimitusmaksu ja lainanhoitokulut ovat nimittäin täysin verovähennyskelpoisia pääomatuloista.
Verotuksessa sijoituslainaan viitataan tulonhankkimisvelkana. Tulonhankkimisvelaksi lasketaan mikä tahansa sellainen velka, joka kohdistuu veronalaisen tulon hankkimiseen.
Tulonhankkimisvelan korkokustannusten täysi verovähennysoikeus pätee niin asuntosijoittamiseen, osakesäästämiseen kuin mihin tahansa muuhun tulonhankkimistarkoitukseen käytettävään velkaan.
Sijoituslainan hakeminen omasta pankistasi on useissa tapauksissa edullisin vaihtoehto. Poikkeuksena on kuitenkin osakkeiden ja rahastojen ostamiseen haettava luotto.
Pohjoismainen osakevälittäjä Nordnet mahdollistaa edullisen kaupankäyntiluoton hakemisen käyttämällä vakuutena arvo-osuustililläsi olevia osakkeita ja rahastoja.
Edullisimmillaan Nordnet myöntää kaupankäyntiluottoa hyvin hajautetulla salkulla 3,94 prosentin korolla (Kulta-taso). Peruskorko on 4,85 prosenttia ja Hopea-tason korko 4,49 prosenttia (tilanne heinäkuussa 2026).
Myös muut pankit myöntävät sijoituslainoja osake- ja rahastosijoittamiseen käyttämällä arvo-osuustiliä vakuutena, mutta korkotaso ei yleensä ole yhtä matala.
Sijoitusasuntolainat ovat sijoitusasunnon ostamiseen haettavia lainoja. Tyypillisesti suuren osan lainan vakuusarvosta kattaa itse ostettava asunto, mutta tämän lisäksi lisävakuudelle on tarvetta.
Itse ostettava sijoitusasunto riittää tyypillisesti vakuudeksi 70-75 prosenttiin lainasummasta.
Tämän lisäksi vakuudeksi hyväksytään esimerkiksi muita asuntoja tai kiinteistöjä, kuten nykyisestä asunnostasi lainan lyhentämisen myötä vapautunutta vakuusarvoa.
Monet asuntosijoittajat käyttävät myös aiemmin ostamissaan sijoitusasunnoissa lyhentämisen myötä vapautunutta vakuusarvoa uusien sijoitusasuntolainojen vakuutena.
Sijoitusasuntolainan marginaali on tavanomaisesti korkeampi kuin tavallisessa asuntolainassa, mutta edullisempi kuin korkeariskisemmässä sijoituslainassa (esimerkiksi osake- ja rahastosijoituksiin).
Vertailimme sijoitusasuntolainojen yleisimpiä lainaehtoja suomalaisissa pankeissa:
| Pankki | Osuuspankki | Aktia | Nordea | S-pankki | Handelsbanken |
|---|---|---|---|---|---|
Laina-aika | 1-20v* | 1-25v | 1-20v* | 1-25v | 1-25v |
Tilinhoitomaksu | 2,50€/ kk | 2,30€/kk | 2,50€/kk | 2,50€/kk | 2,00€/kk |
Toimitusmaksu | 0,4%, vähintään 300€ | Vähintään 400€ | 0,4%, vähintään 300 € | 2% lainasta / vähintään 500€ tai 700€ riippuen vakuuksien määrästä | 1,5%, vähintään 300€ |
Korko | Euribor/OP-prime + marginaali tai kiinteä korko | Euribor/Aktia Prime + marginaali tai kiinteä korko | Viitekorko + asiakaskohtainen marginaali | 12kk euribor + marginaali TAI kiinteä korko (5/10v) | 12kk euribor tai Handelsbanken prime + marginaali tai kiinteä korko (3/5/10v) |
Lisätiedot | Lue lisää | Lue lisää | Lue lisää | Lue lisää | Lue lisää |
*Yleinen enimmäispituus, neuvoteltavissa
Sijoituslaina kannattaa vain, jos sijoitusten odotettu tuotto ylittää lainan kokonaiskulut pitkällä aikavälillä. Kannattavuuteen vaikuttavat lainan korko, sijoituskohteen riskitaso ja oma taloudellinen tilanne. Velkavivun käyttö moninkertaistaa sekä voitot että tappiot, joten sijoituslaina sopii parhaiten kokeneille sijoittajille, joilla on riittävät vakuudet ja vakavaraisuus kestää myös markkinoiden laskujaksot.
Kyllä, sijoituslainan korot ja lainanhoitokulut ovat täysin verovähennyskelpoisia tulonhankkimislainana pääomatuloista. Edellytyksenä on se, että sijoituslaina käytetään veronalaisen ansio- tai pääomatulon hankkimiseksi. Pääomatuloveroprosentti on 30 % 30 000 euroon asti ja 34 % sen ylittävältä osalta.
Sijoituslainan korko on tyypillisesti sidottu yleiseen viitekorkoon, kuten 12 kuukauden Euriboriin. Viitekoron lisäksi korkoon lasketaan asiakaskohtainen marginaali. Edullisimmillaan asiakaskohtainen marginaali vaihtelee 0,5-1,0 prosentin välillä. Nordnetin kaupankäyntiluotossa korko on heinäkuussa 2026 perusasiakkaalle 4,85 % ja Kulta-tason Superluotossa 3,94 %.
Sijoitusasunnon hankkimiseen otettua lainaa kohdellaan verotuksessa tulonhankkimisvelkana. Näin ollen voit vähentää kokonaisuudessaan sijoitusasunnon lainan korot ja liitännäiskulut, kuten nostokulut pääomatuloistasi.
Sijoituslaina on laina, jota käytetään sijoittamiseen tulon hankkimiseksi. Sijoituslainalla voit rahoittaa esimerkiksi osake-, rahasto- tai asuntosijoituksia. Verotuksessa tulonhankkimisvelka määritellään sellaiseksi velaksi, jota käytetään veronalaisen tulon hankkimiseksi.
Sijoituslainaa on mahdollista hakea käytännössä mihin tahansa sijoituskohteeseen, mutta pankki ei välttämättä kelpuuta kaikkia sijoituskohteita lainan vakuudeksi. Yleensä sijoituslainaa haetaan asuntosijoittamiseen, osakesijoittamiseen tai rahastosijoittamiseen.
Käytännössä kaikki pankit vaativat sijoituslainoilleen vakuuksia. Myös vakuudetonta luottoa on joissakin tapauksissa mahdollista käyttää sijoittamiseen, mutta lainan kustannukset ovat tavanomaista sijoituslainaa kalliimmat.
Bullet-sijoituslaina on lainamuoto, jossa lainaa ei lyhennetä laisinkaan laina-aikana, vaan laina maksetaan kerralla pois laina-ajan päättyessä. Laina-aikana sijoittaja maksaa lainasta ainoastaan korkokuluja. Bullet-laina tunnetaan myös kertalyhennyslainana.
Metsän ostaminen sijoituslainalla on yleensä mahdollista. Useat pankit hyväksyvät metsäomistukset myös lainan vakuudeksi.
Onko sinulla kysyttävää tästä aiheesta? Kysy yhteisöltä.
Sähköposti vahvistettu. Kommenttisi ilmestyy tarkistuksen jälkeen.
Linkki vanheni. Lähetä kommenttisi uudelleen.
Anonyymi
Talousasiantuntija · Financer
Vertaile osakevälittäjiä
alkaen 0,01 € vähimmäistalletus
13 vaihtoehtoa
Tarkastettuja, valvottuja välittäjiä
Vertaile välittäjiäVertaile osakevälittäjiä
alkaen 0,01 € vähimmäistalletus
13 vaihtoehtoa
8 min lukuaikaSijoittaminen
10 min lukuaikaSijoittaminen
10 min lukuaikaSijoittaminen
11 min lukuaikaSijoittaminen
12 min lukuaikaSijoittaminen
Tilaa *Financer Stacks* -uutiskirje - Saat joka viikko käytännön vinkkejä rahankäytön hallintaan, lisätulojen hankkimiseen ja siihen, miten rakennat arjen, jossa raha tukee sinun tavoitteitasi.