A
Anonyymi
Talousasiantuntija · Financer
Lainan marginaali on pankin lisäämä prosentuaalinen lisäkorko lainan viitekorkoon joka määrittää lainan kokonaiskoron.
Marginaali heijastaa pankin tavoittelemaa tuottoa lainasta sekä lainan riskitasoa, joka määräytyy lainanottajan taloudellisen tilanteen, lainan keston, lainatyypin ja muiden tekijöiden perusteella.
Marginaalikorko on käytännössä hinta, jonka lainanottaja maksaa lainastaan pankille yli peruskoron.
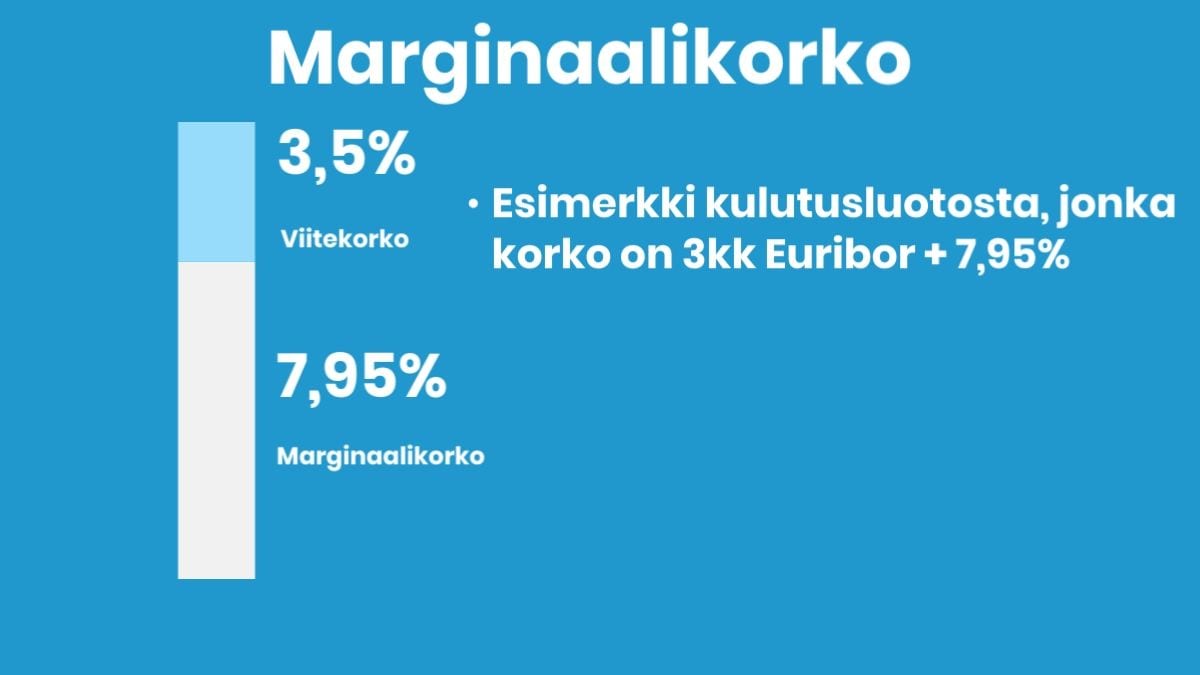
Marginaalikorko vaihtelee tyypillisesti eri lainantarjoajien välillä, ja erityisesti vakuudettomissa kulutusluotoissa marginaalikorkojen erot saattavat kasvaa useiden prosenttiyksiköiden suuruisiksi.
Lainojen kilpailuttaminen kannattaa aina, mutta pelkkää marginaalikorkoa ei kannatta vertailla.
Sen sijaan vertailussa kannattaa keskittyä luoton kokonaiskustannusten ja todellisen vuosikoron vertailuun, sillä lainan viitekorko sekä muut lainasta perittävät kustannukset muodostavat suuren osan lainan hinnasta.
Erityisesti pienissä ja lyhytaikaisissa kulutusluotoissa pelkän marginaalikoron vertailu ei kannata, sillä viitekoroissa ja sivukuluissa on suuria eroja.
Vertaile kulutusluotot ilmaiseksi
Lainan marginaalikorko sovitaan lainasopimusta tehtäessä, eikä marginaalikorko muutu automaattisesti laina-aikana.
Tämä eroaa lainan viitekorosta, joka on usein sidottu muuttuvaan viitekorkoon, kuten Euriboriin. Lainan korko tarkistetaan yleensä vuosittain, mikäli lainaa ei ole sidottu kiinteään korkoon.
Vaikka lainan marginaali ei muutu automaattisesti, on myös lainan marginaali mahdollista kilpailuttaa kesken laina-ajan.
Pienissä ja useimmiten varsin lyhyissä kulutusluotoissa varsinaista mahdollisuutta marginaalikoron muuttamiseen kesken laina-ajan ei ole, mutta voit sen sijaan pienentää lainan kokonaiskustannuksia helposti yhdistämällä useita lainoja yhdeksi edullisemmaksi järjestelylainaksi.
Lainan marginaali määritellään asiakaskohtaisesti, ja siihen vaikuttavat muun muassa:
Tämän lisäksi hakemasi lainan tyyppi vaikuttaa suuresti marginaalin tasoon. Erityisesti se, onko kyseessä vakuudellinen vaivakuudeton laina, vaikuttaa suuresti pankin riskitasoon, ja näin ollen perittävän marginaalikoron määrään.
Korkeimmat marginaalikorot ovat tyypillisesti pienissä vakuudettomissa kulutusluotoissa, kun taas asuntolainan kaltaisissa suurissa reaalivakuudellisissa lainoissa marginaalikorot ovat huomattavasti pienemmät.
Kokosimme alle suuntaa antavia esimerkkejä muutamien erilaisten lainatyyppien marginaalikoroista. Huomioithan kuitenkin, että marginaali on aina asiakaskohtainen.
Lainan korkotaso ja kokonaishinta selviää helposti kysymällä ilmaisen lainatarjouksen.
| Lainatyyppi | Alhainen marginaali | Keskimääräinen marginaali | Korkea marginaali |
|---|---|---|---|
Asuntolaina | 0,40 % | 0,50 - 0,80 % | yli 1,0 % |
Kulutusluotto | 3 % | 7 - 15 % | yli 15 % |
Yrityslaina (vakuudellinen) | 1 % | 2 - 5 % | 10 % ja yli |
Vertaile edullisimmat kulutusluotot ilmaiseksi
Vertaile kulutusluotot jopa 70 000 € asti ja löydä paras lainantarjoaja muutamassa minuutissa.
Vertaile kulutusluototMarginaalikorko ja korkomarginaali ovat toisiaan muistuttavat termit, eikä olekaan ihme, että ne menevät usein sekaisin.
Marginaalikorko on tässä artikkelissa pääasiallisesti käsiteltävä termi, joka tarkoittaa lainantarjoajan viitekorkoon lisäämää asiakaskohtaista korkoa, jolla lainantarjoaja tekee voittoa ja hinnoittelee riskiä.
Korkomarginaalilla taas tarkoitetaan pankin otto- ja antolainauksen välistä korkoeroa.
Käytännössä tällä viitataan siis talletuksista maksetun ja luotosta perityn koron erotukseen. Korkomarginaali tunnetaan myös nimellä korkokate, ja se on yksi pankkien tärkeimmistä tulosmittareista.
Lainasta peritään marginaali, jotta lainantarjoaja, kuten pankki tai rahoitusyhtiö pystyy tekemään voittoa. Marginaali mahdollistaa myös asiakkaan odotetun riskitason hinnoittelun helposti.
Marginaalikorko on lainan viitekoron päälle lisättävä koron osa, jolla lainaaja tekee voittoa. Marginaali neuvotellaan asiakaskohtaisesti, ja siihen vaikuttavat erityisesti asiakkaan laskennallinen riskitaso. Asiakaskohtainen riski muodostuu asiakkaan luottohistoriasta, työtilanteesta, maksukyvystä ja monista muista tekijöistä.
Hyvän marginaalin taso riippuu lainatyypistä. Asuntolainoissa hyvä marginaali on alle 0,60 %, ja keskimääräinen marginaali vuonna 2026 on noin 0,50-0,80 %. Kulutusluotoissa marginaalit ovat huomattavasti korkeampia. Oma maksukykysi, luottohistoriasi ja lainan vakuudet vaikuttavat tarjotun marginaalin suuruuteen.
Ei, kiinteän koron päälle ei suoraan lisätä asiakaskohtaista korkomarginaalia. Marginaali on kuitenkin upotettuna suoraan kiinteän koron hintaan. Kiinteä korko on aina vallitsevaa markkinakorkoa korkeampi, sillä pankkien tulee laskea tekevänsä laina-ajalla keskimäärin voittoa kiinteällä korolla muuttuvaan viitekorkoon verrattuna.
Pankkien ja rahoitusyhtiöiden tarjoamat marginaalikorot vaihtelevat eri luotontarjoajien välillä suuresti, sillä marginaaliin vaikuttavat useat erilaiset tekijät aina yleisestä markkinatilanteesta henkilökohtaiseen luottohistoriaasi. Suosittelemme kilpailuttamaan useita luotontarjoajia löytääksesi parhaan tarjouksen. Huomioithan, että kokonaiskorko muodostuu marginaalista ja viitekorosta, eikä edullisemman marginaalin tarjous ole välttämättä kokonaiskustannuksiltaan edullisin vaihtoehto.
Viitekorko on markkinakorko, johon laina sidotaan. Yleisimmät viitekorot Suomessa ovat Euribor-korot (3, 6 ja 12 kuukauden) sekä pankkien omat Prime-korot. Marginaalikorko puolestaan on pankin viitekoron päälle lisäämä asiakaskohtainen korko. Yhdessä ne muodostavat lainan kokonaiskoron. Esimerkiksi jos 12 kuukauden Euribor on 2,30 % ja marginaali 0,60 %, lainan kokonaiskorko on 2,90 %.
Normaali lainan korko riippuu lainatyypistä. Asuntolainoissa kokonaiskorko on vuonna 2026 tyypillisesti noin 2,60-3,30 %, joka muodostuu viitekorosta (esim. 12 kk Euribor noin 2,30 %) ja marginaalista (keskimäärin 0,50-0,80 %). Vakuudettomissa kulutusluotoissa korot ovat selvästi korkeampia, usein 7-20 % todellisena vuosikorkona.
Onko sinulla kysyttävää tästä aiheesta? Kysy yhteisöltä.
Sähköposti vahvistettu. Kommenttisi ilmestyy tarkistuksen jälkeen.
Linkki vanheni. Lähetä kommenttisi uudelleen.
Anonyymi
Talousasiantuntija · Financer
Vertaile parhaita lainanantajia
alkaen 4 % todellinen vuosikorko
34 vaihtoehtoa
Ilmainen · Ei sitoumuksia
Katso korkoniVertaile parhaita lainanantajia
alkaen 4 % todellinen vuosikorko
34 vaihtoehtoa
9 min lukuaikaLainaa
8 min lukuaikaLainaa
10 min lukuaikaLainaa
7 min lukuaikaLainaa
7 min lukuaikaLainaa
Tilaa *Financer Stacks* -uutiskirje - Saat joka viikko käytännön vinkkejä rahankäytön hallintaan, lisätulojen hankkimiseen ja siihen, miten rakennat arjen, jossa raha tukee sinun tavoitteitasi.