A
Anonyymi
Talousasiantuntija · Financer
Varoitus! Luoton ottaminen maksaa.
Järjestelylaina on laina, jolla maksat pois useammat pienet velat kerralla. Loppuun jää yksi laina, yksi kuukausierä ja yleensä pienempi kokonaiskulu.
Käytännössä järjestelylaina ja yhdistelylaina tarkoittavat samaa asiaa. Pankit puhuvat usein järjestelylainasta, kun taas lainapalvelut ja rahoitusyhtiöt käyttävät termiä yhdistelylaina.
Järjestelylainan idea on yksinkertainen: jos maksat tällä hetkellä useita pieniä luottoja, joissa jokaisessa on omat korot ja kulut, yksi isompi laina on lähes poikkeuksetta halvempi vaihtoehto. Erityisesti kalliit pikavipit, osamaksusopimukset ja luottokorttivelat kannattaa yhdistää.
Lainojen yhdistäminen voi säästää satoja tai jopa tuhansia euroja vuodessa, kun korot ja kulut pienenevät.
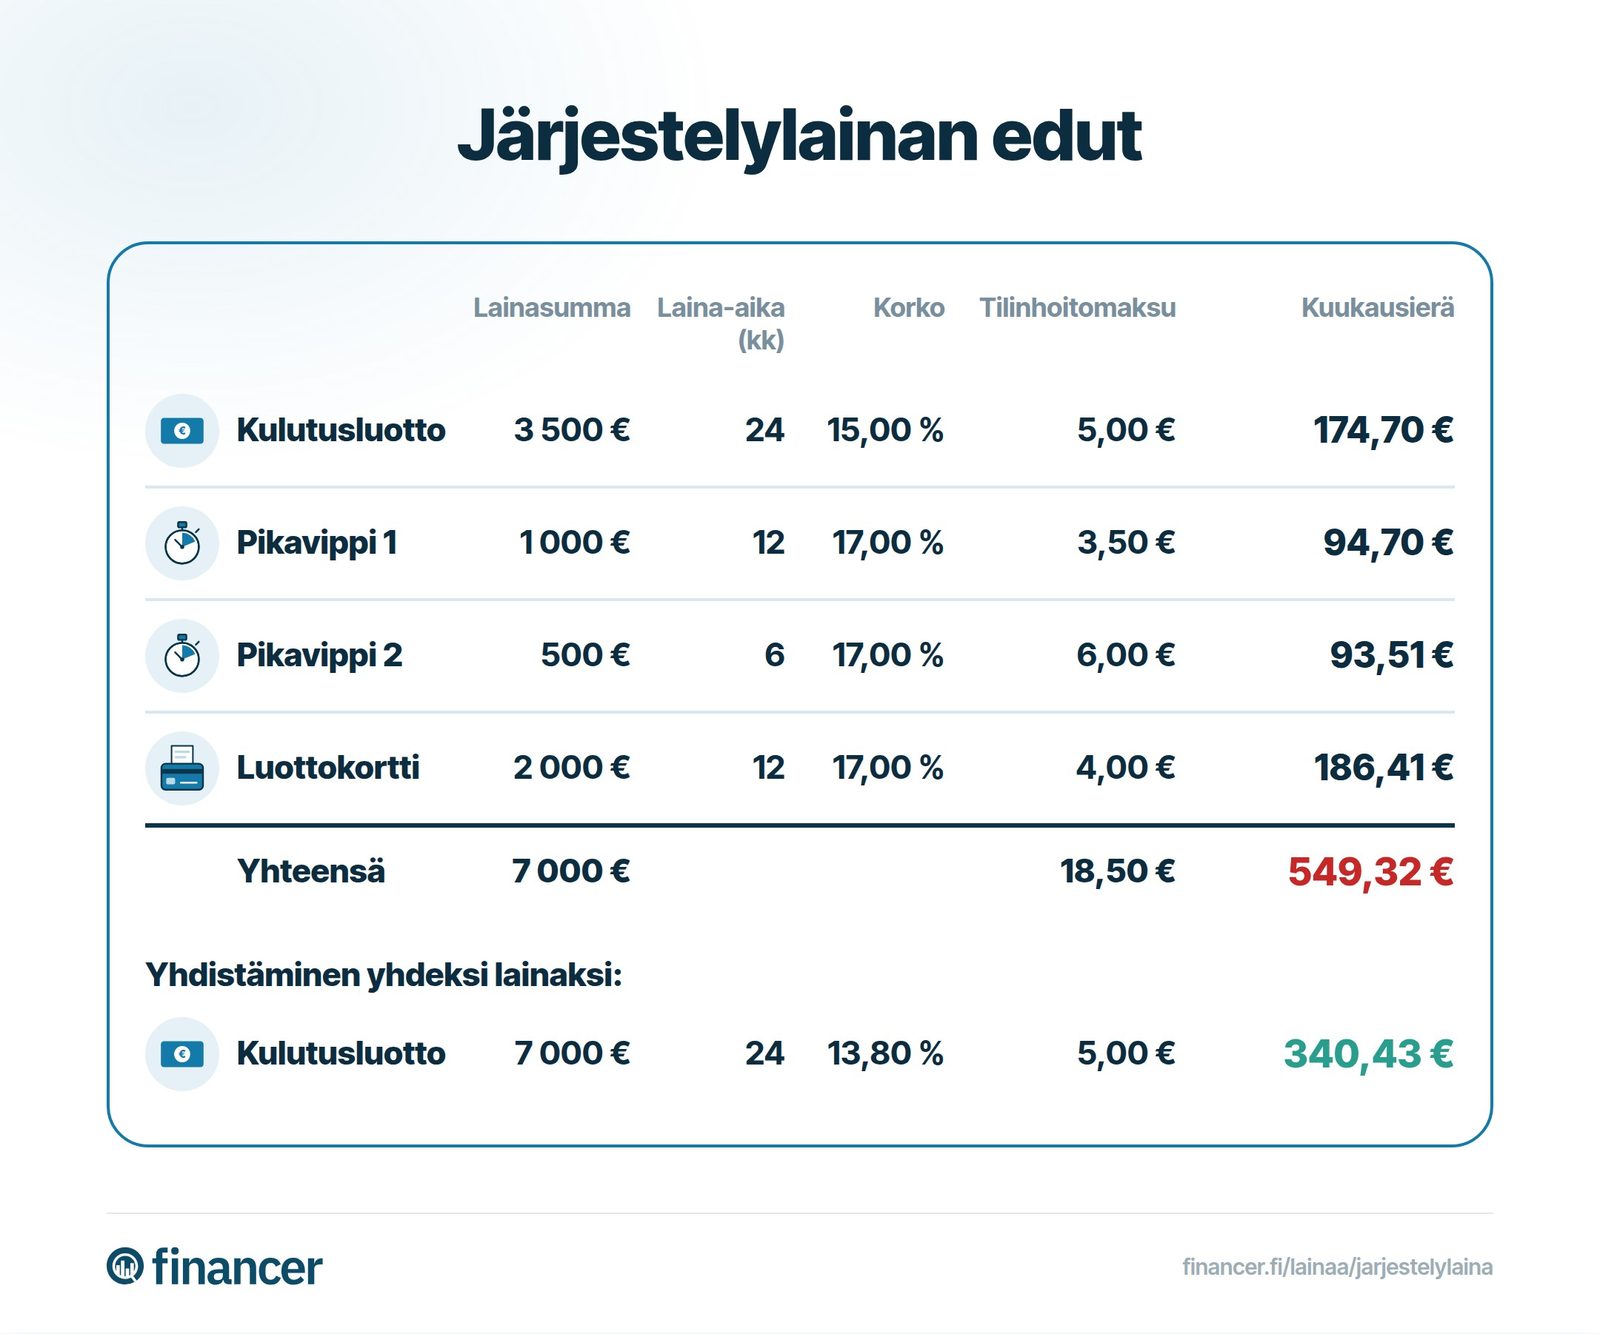
Järjestelylaina kannattaa erityisesti silloin, kun sinulla on vähintään kaksi korkeakorkoista velkaa. Tyypillisiä tilanteita ovat:
Hyvä nyrkkisääntö: jos velkojen yhteissumma ylittää 5 000 euroa ja maksat kolmea tai useampaa eri velkaa, järjestelylainan hakeminen kannattaa selvittää.
Suomessa järjestelylainan voi saada kolmella eri tavalla. Jokainen vaihtoehto sopii hieman eri tilanteeseen.
Yleisin tapa on hakea järjestelylainaa suoraan pankista tai netissä toimivalta rahoitusyhtiöltä. Vakuudeton laina on tavallisin muoto, ja sitä voi hakea jopa 70 000 euroon asti.
Pankit kuten Nordea tai OP voivat pyytää vakuuksia suuremmissa summissa. Rahoitusyhtiöt kuten Svea tarjoavat järjestelylainoja usein ilman vakuuksia, ja hakemuksen voi tehdä kokonaan verkossa.
Vapaaehtoinen järjestelylaina edellyttää riittävää maksukykyä ja yleensä puhtaita luottotietoja.
Vertaile kulutusluotot jopa 70 000 € asti ja löydä itsellesi sopiva lainatarjous.
Vertaile kulutusluototJos et saa lainaa pankista tai rahoitusyhtiöstä, kuntasi tai hyvinvointialueesi voi tarjota sosiaalista luottoa. Se on tarkoitettu henkilöille, joiden tulot ovat pienet tai joilla on maksuhäiriömerkintä.
Sosiaalisen luoton korko on yleensä hyvin matala tai jopa nolla prosenttia. Sitä voi käyttää velkojen järjestelyyn, mutta myös muihin tarkoituksiin kuten työllistymisen edistämiseen.
Kaikki kunnat eivät tarjoa sosiaalista luottoa. Kysy oman kuntasi sosiaalipalveluista.
Takuusäätiö auttaa ihmisiä, joiden taloustilanne on erityisen vaikea. Takuusäätiön järjestelylaina toimii niin, että säätiö takaa lainan, jolloin pankki myöntää sen, vaikka hakijalla olisi maksuhäiriömerkintöjä.
Takuusäätiön takauksen saa vain kerran. Se edellyttää, että elämäntilanne on vakiintunut ja hakijalla on realistinen maksukyky. Velkoja saa olla maksuhäiriöisellä enintään noin 34 000 euroa (yksin asuvalla) tai 45 000 euroa (pariskunnalla).
Lisää aiheesta: velkajärjestely ja ulosotto.
Suomessa kuluttajaluottojen korko on lakisääteisesti rajoitettu. Korkokatto on 15 % + korkolain mukainen viitekorko, eli käytännössä noin 17,5 % vuonna 2026. Lisäksi muille kuluille on säädetty erillinen katto: enintään 150 euroa vuodessa.
Järjestelylainan korko vaihtelee tyypillisesti 4-15 prosentin välillä. Lopulliseen korkoon vaikuttavat:
Tärkein vertailuluku on todellinen vuosikorko, joka ottaa huomioon koron lisäksi kaikki lainan kulut.
Järjestelylainan hakeminen on melko suoraviivaista. Hakemusta ei tarvitse hyväksyä ennen kuin näet lainatarjouksen, joten pelkkä selvittäminen on riskitöntä.
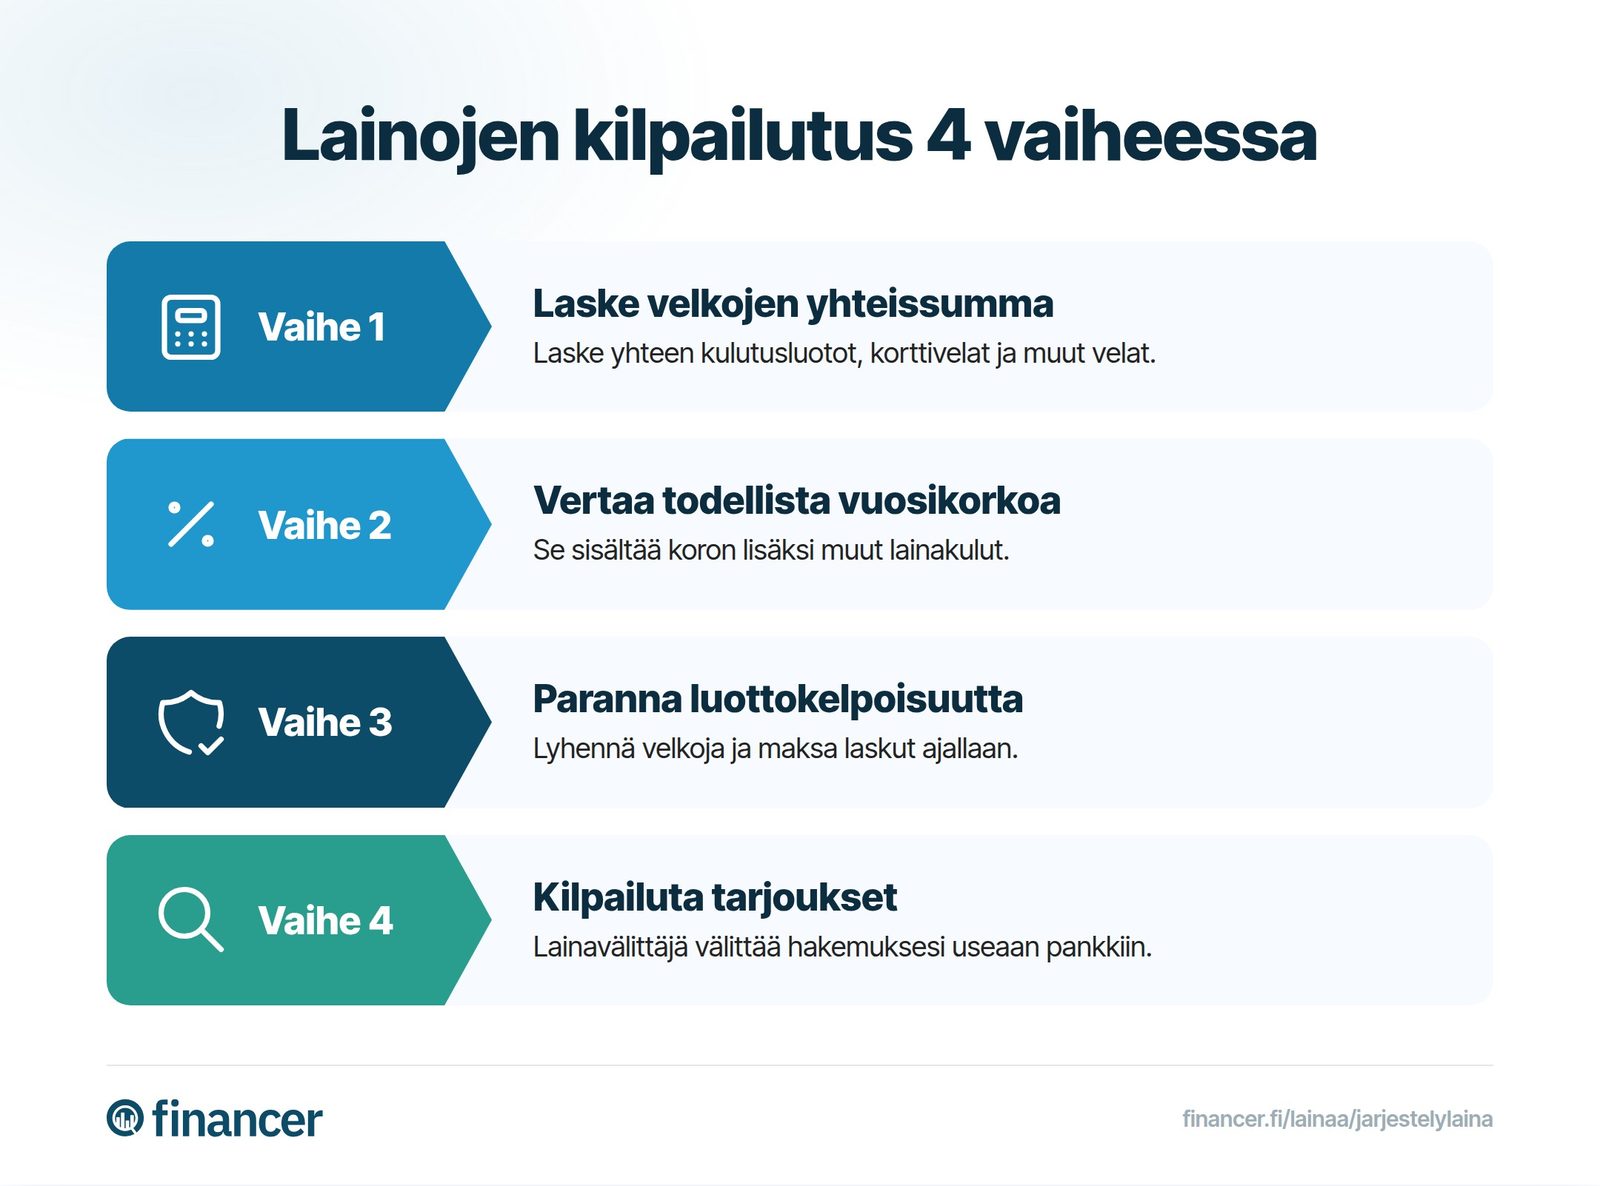
Osa rahoitusyhtiöistä hoitaa vanhojen velkojen poismaksun suoraan puolestasi, jolloin raha ei käy tilillä lainkaan.
Suomessa otettiin huhtikuussa 2024 käyttöön positiivinen luottotietorekisteri, joka muutti luotonantoa merkittävästi. Rekisteri kerää tiedot kaikista kuluttajien lainoista ja tuloista yhteen paikkaan.
Käytännössä tämä tarkoittaa, että lainanantajat näkevät kokonaisvelkatilanteesi ennen luottopäätöstä. Jos sinulla on paljon pieniä velkoja, ne näkyvät kaikki rekisterissä.
Hyvä puoli on, että lainojen yhdistäminen voi parantaa luottokelpoisuuttasi. Kun useat pienet velat muuttuvat yhdeksi hallituksi lainaksi, lainanantajien silmissä taloutesi vaikuttaa järjestelmällisemmältä.
Järjestelylainan saaminen voi olla vaikeaa, jos:
Jos pankki tai rahoitusyhtiö hylkää hakemuksesi, järjestelylaina luottotiedottomalle on mahdollinen Takuusäätiön takaamana tai sosiaalisen luoton kautta. Myös kunnallinen velkaneuvonta voi auttaa löytämään ratkaisun.
Huomaa, että hakemuksen tekeminen ei vaikuta luottotietoihisi negatiivisesti. Voit siis hakea useammalta lainanantajalta ja vertailla tarjouksia.
Suurin osa verkosta haettavista järjestelylainoista on vakuudettomia lainoja. Tämä tarkoittaa, ettei sinun tarvitse asettaa asuntoa tai muuta omaisuutta lainan vakuudeksi.
Vakuudeton järjestelylaina on yleensä 1 000-70 000 euroa, ja laina-aika vaihtelee 1-20 vuoden välillä. Korot ovat hieman korkeampia kuin vakuudellisissa lainoissa, mutta prosessi on nopeampi ja yksinkertaisempi.
Jos velkasumma on suuri, pankit voivat vaatia vakuutta tai takaajaa. Tällöin korko on usein merkittävästi matalampi.
Järjestelylaina ei ole automaattisesti hyvä ratkaisu jokaiselle. Mieti tarkkaan ennen hakemista näitä asioita:
Pelkkää kuukausierää ei kannata tuijottaa. Erittäin pieni kuukausierä tarkoittaa pitkää maksuaikaa, ja pitkä maksuaika nostaa lainan kokonaiskuluja. Vertaa aina kokonaiskulua, ei pelkkää kuukausierää.
Jos kulutustottumukset eivät muutu, järjestelylaina voi pahimmillaan lisätä velkaongelmaa. Jos vapautunut kuukausiraha menee uuteen kulutusluottoon, tilanne huononee entisestään.
Harkitse vapaaehtoista luottokieltoa järjestelylainan oton jälkeen. Se estää uusien luottojen ottamisen ja auttaa pysymään suunnitelmassa.
Järjestelylaina eli yhdistelylaina on laina, jolla maksat pois useita pienempiä velkoja kerralla. Jäljelle jää yksi laina, yksi kuukausierä ja usein pienemmät kokonaiskulut.
Järjestelylaina sopii henkilöille, joilla on vähintään kaksi korkeakorkoista velkaa, kuten pikavippejä, osamaksusopimuksia tai luottokorttivelkaa. Erityisesti silloin, kun velkojen yhteissumma ylittää 5 000 euroa.
Järjestelylainaa voi hakea pankista, verkossa toimivalta rahoitusyhtiöltä, tai Takuusäätiön takaamana. Myös osa kunnista tarjoaa sosiaalista luottoa velkojen järjestelyyn.
Yleisimpiä syitä ovat maksuhäiriömerkintä, riittämättömät tulot tai liian suuri velkojen kokonaismäärä suhteessa tuloihin. Vaihtoehtona voi toimia sosiaalinen luotto tai Takuusäätiön takaama laina.
Järjestelylainan korko vaihtelee tyypillisesti 4-15 prosentin välillä. Lakisääteinen korkokatto on 15 % + viitekorko, eli käytännössä noin 17,5 %. Lopullinen korko riippuu lainasummasta, laina-ajasta ja hakijan maksukyvystä.
Useimmat rahoitusyhtiöt eivät myönnä lainaa maksuhäiriöiselle. Takuusäätiön takaama järjestelylaina on kuitenkin mahdollinen vaihtoehto myös maksuhäiriömerkinnän kanssa, jos muut ehdot täyttyvät.
Vakuudetonta järjestelylainaa voi hakea yleensä 1 000-70 000 euroa. Vakuudellisena, esimerkiksi asuntovakuudella, summaa voi olla mahdollista nostaa suuremmaksi.
Onko sinulla kysyttävää tästä aiheesta? Kysy yhteisöltä.
Sähköposti vahvistettu. Kommenttisi ilmestyy tarkistuksen jälkeen.
Linkki vanheni. Lähetä kommenttisi uudelleen.
Anonyymi
Talousasiantuntija · Financer
Vertaile parhaita lainanantajia
alkaen 4 % todellinen vuosikorko
32 vaihtoehtoa
Ilmainen · Ei sitoumuksia
Katso korkoniVertaile parhaita lainanantajia
alkaen 4 % todellinen vuosikorko
32 vaihtoehtoa
7 min lukuaikaLainaa
7 min lukuaikaLainaa
6 min lukuaikaLainaa
7 min lukuaikaLainaa
5 min lukuaikaLainaa
Tilaa *Financer Stacks* -uutiskirje - Saat joka viikko käytännön vinkkejä rahankäytön hallintaan, lisätulojen hankkimiseen ja siihen, miten rakennat arjen, jossa raha tukee sinun tavoitteitasi.