Omalaina.fi 6.11.2026: Kuluttajansuojalain mukainen todellinen vuosikorko on 7,12 % laskettuna lainasummalle 10 000 €, kun takaisinmaksuaika on 8 vuotta, tilinhoitomaksu 5 €, avausmaksu 35 € ja nimelliskorko 5,80 %. Takaisinmaksettava summa on tällöin 13 032 €, eli 135 €/kk. Lopullinen todellisen vuosikoron määrä, laina-aika ja lainan kuukausierä ovat lainasopimuksessa.
Esimerkki: Kun lainasumma on 70 000 €, korko 5 %, takaisinmaksuaika 20 vuotta, avausmaksu 0 € ja tilinhoitomaksu 5 €/kk, kuukausierä on 467 €, takaisinmaksettava summa 112 073 € sekä todellinen vuosikorko on 5,25 %. Huomioithan, että lainan voi maksaa myös nopeammin takaisin.
Esimerkki: Todellinen vuosikorko 14 000 € annuiteettilainalle 8 vuoden takaisinmaksuajalla on 14,92 %. Korko on sidottu 1kk Euribor-korkoon (1,934 %, 30.6.2025) ja marginaaliin 12,06 %, jolloin nimelliskoroksi muodostuu 13,99 %. Takaisinmaksettava kokonaismäärä on 23 340 €, joka maksetaan takaisin 243 € suuruisissa erissä 96 kuukauden ajan. Lainasummasta riippuen tilinhoitomaksu voi olla 0–5 €/kk.
Esimerkki: Luoton ollessa 15 000 €, 6 v. laina-ajalla, on kuukausierä 270 € / 72 kk ajan. Tällöin luoton kokonaiskulut on 19 468 €, nimelliskorko 9 % ja todellinen vuosikorko 9,38 % (sis. 0 € laskutuslisän ja avausmaksun 0 €). Luotonmyöntäjien lainasummat vaihtelee 1 000 €-70 000 €, nimelliskorko 4,41–20 % (todellinen vuosikorko 4,5-38 %) ja laina-aika 1–15 v. välillä.
Vaikka teemme parhaamme pitääksemme tiedot ajan tasalla, emme voi taata täyttä tarkkuutta päivittäisellä tasolla
Muokkaa hakua
Lainasumma
Lainan käyttötarkoitus
Tuotetilastot
Kattava erittely kaikista tietopisteistä vertailun tuotteissa, joka auttaa sinua tekemään oikean valinnan.
Pikavippi
3 (11,5 %)
Kulutusluotto
18 (69,2 %)
Lainojen yhdistäminen
19 (73,1 %)
autolaina
18 (69,2 %)
Lainasumma
100 € - 70 000 € (26 059,62 €)
Lainakausi
1 kuukausi - 240 kuukautta (94 kuukautta)
Vuosikorko
4 % - 50,5 % (15,97 %)
Ikäraja
18 - 25 (20,73)
Vähimmäistulot vuodessa
0 € - 20 000 € (5 276,92 €)
Kotimainen pankkitili
26 (100 %)
Kotimainen puhelinnumero
25 (96,2 %)
Kansalaisuus
23 (88,5 %)
Sähköinen tunnistautuminen
26 (100 %)
Hyväksyy huonon luottohistorian
0 (0 %)
Maksu 24 tunnin kuluessa
19 (73,1 %)
Viikonloppumaksu
14 (53,8 %)
Laina-ajan pidennys
25 (96,2 %)
Ennenaikainen takaisinmaksu
26 (100 %)
Lainanvälittäjä
10 (38,5 %)
Ensimmäinen laina korotta
0 (0 %)
Yhteishakija mahdollinen
13 (50 %)
Bisnode
6 (23,1 %)
Peruutusaika
25 (96,2 %)
Korkea hyväksymisprosentti
0 (0 %)
Tilastot perustuvat 26 Lainat tuotteeseen tietokannassamme.
YritysMatalinKorkein
Omalaina4,19 %17,5 %
Zmarta4,41 %38 %
Sortter4 %17,5 %
Bank Norwegian8,99 %16,99 %
Freedom Rahoitus4,99 %50,5 %
Rahoitu.fi4,5 %17,5 %
Etua6 %17,5 %
Vippi.fi15,75 %26,9 %
Rahalaitos6,09 %47,16 %
Alisa Pankki8,9 %18,5 %
Brocc5,45 %17,5 %
Instabank7,99 %17,5 %
Uno Laina7,28 %19,08 %
Creditstar17,79 %21,31 %
Axolaina5,16 %26,23 %
Lea Bank8,92 %17,5 %
Avida Finans6,95 %17,5 %
Nordax Bank9,53 %28,7 %
Saldo15,75 %26,9 %
Morrow Bank9,25 %28,43 %
Resurs Bank6,95 %28,52 %
Svea8,99 %18,5 %
TF Bank10,95 %18,45 %
Santander6,97 %11,87 %
Bondora8,9 %17,5 %
Arkadia Rahoitus4 %38 %
Korot
Katso, miten korot vertautuvat eri tarjoajien välillä. Palkit näyttävät kunkin yrityksen tarjoaman matalimman ja korkeimman koron välisen vaihteluvälin.
Financerin valinta
Parhaiten arvioitu
Omalaina
Omalainan käyttö on sinulle maksutonta. Nimelliskorot alkavat 6.11.2026 tilanteen mukaan 4,19 %:sta, ja vuosittaiset lainakustannukset ovat Omalainan mukaan 0-150 euroa. Lopullisen koron päättää lainanantaja.
Asiakaspalvelu vastaa puhelimeen ja sähköpostiin arkisin. Trustpilot-arvioissa asiakaspalvelua kiitetään avuliaaksi, mutta Omalaina on vastannut vain noin viidennekseen kielteisistä arvioista.
Voit hakea 500 eurosta 70 000 euroon, ja Omalainan mukaan laina-aika on 1-20 vuotta. Hakemukseen voi lisätä kanssahakijan, ja samalla hakemuksella voit yhdistää vanhoja lainoja. Mikään tarjous ei sido sinua.
Trustpilotissa Omalainalla on 6.11.2026 arvosana 4,7/5 yhteensä 2 471 arviosta, ja 84 % arvioista on viiden tähden. Arvioissa kiitetään selkeää hakulomaketta ja avuliasta puhelinneuvontaa.
Katso parhaat tarjoukset luotettavilta yrityksiltä
Yhdistämällä lainasi voit säästää satasia
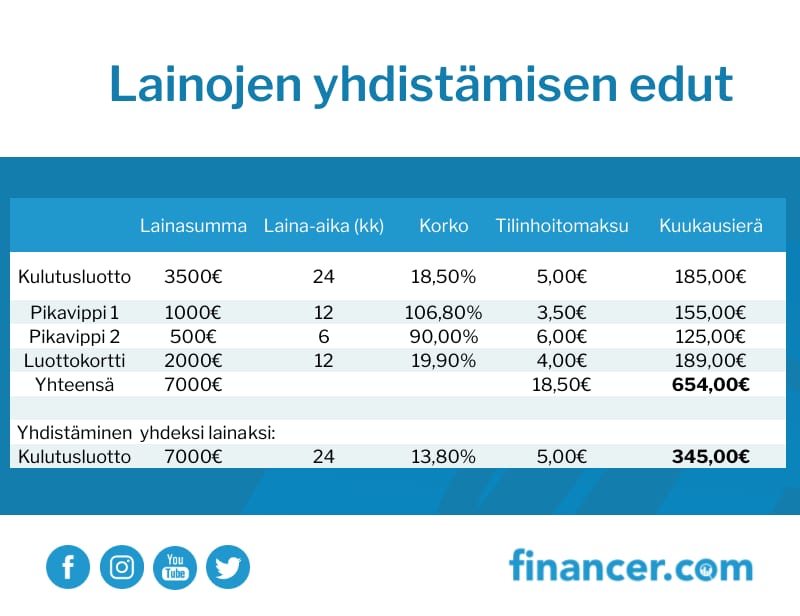
Useiden lainojen lyhentäminen samanaikaisesti on kallista, joten lainojen yhdistäminen voi säästää jopa satoja euroja lainojen kokonaiskuluissa.
Jos sinulla on useita kalliita lainoja, luottokorttivelkaa tai pikavippejä, kannattaa lainojen yhdistämistä harkita.
Useista eri lainoista pitää jokaisesta maksaa korko, järjestelypalkkiot ja kuukausimaksut erikseen, joten yhdistelylainalla voit säästää merkittäviä summia lainojen kuluissa.
Lue vinkit alempaa ja yhdistä lainat jo tänään!
Kilpailuta yhdistelylainat
Muiden lainojen tavoin myös yhdistelylainat kannattaa aina kilpailuttaa ennen lainapäätöksen tekemistä.
Yhdistelylainojen koot ovat usein keskimääräistä kulutusluottoa suurempia, niiden toimiessa useamman erillisen luoton uudelleenrahoituksen mahdollistajana.
Mitä suurempi haettava yhdistelylaina on, sitä suuremman euromääräisen hyödyn voit saada lainojen kilpailuttamisella.
Yhdistelylainan kilpailuttaminen onnistuu usealla Suomessa toimivalla lainavälittäjällä. Lainavälittäjät ovat ilmaisia palveluita, jotka välittävät lainahakemuksesi jopa yli 25 eri pankille.
Kokosimme alle listan suosituista Suomessa toimivista lainavälittäjistä, jotka mahdollistavat lainojen yhdistämisen. Taulukosta näet myös, montako pankkia vertailussa on mukana.
Kattokorolla yhdistät lainasi alle 10 % korolla
Kattokorko on kotimainen lainavälittäjä, joka kilpailuttaa lainat aina 5–10 prosentin korolla.
Näin Kattokorko tarjoaa matalampaa korkoa kuin lähes mikä tahansa pikavippi, kulutusluotto tai luottokortti.
Kattokorko ei kuitenkaan mahdollista lainojen kilpailuttamista kaikille, sillä edellytykseni ovat 25 vuoden ikä ja 2 000 €/kk tulot.
Mikäli voit saada lainaa Kattokorosta, on lainojen yhdistäminen tällä lainalla todennäköisesti kannattavaa.
Lainojen yhdistäminen kannattaa käytännössä aina, jo yksinomaan lainan sivukuluista saavutettavien säästöjen ansiosta.
Monien asiakkaiden lainojen yhdistäminen kokemuksia osoittaa, että säästöt voivat olla merkittäviä etenkin silloin, kun yhdistettävänä on useampi kallis kulutusluotto.
Avasimme lainojen yhdistämisen kannattavuutta tarkemmin ja listasimme 4 tärkeintä syytä lainojen yhdistämiseen:
Mahdollisuus pidentää laina-aikaa
Lainojen yhdistäminen mahdollistaa myös laina-ajan pidentämisen järjestelylainan myöntämisen yhteydessä.
Pidemmällä laina-ajalla pystyt pienentämään lainan maksuerän suuruutta, mutta samalla myös hidastat lainan takaisinmaksua.
Pidempi laina-aika on kuitenkin erinomainen vaihtoehto, mikäli elämäntilanteesi muuttuu pysyvästi, esimerkiksi aiempaa matalampien tulojen tai aiempaa korkeampien menojen vuoksi.
Pienempi kuukausierä
Yhdistelylainan avulla pystyt valitsemaan itsellesi haluamasi laina-ajan lainaa hakiessasi. Näin pystyt suoraan vaikuttamaan yhdistelylainan kuukausierän suuruuteen.
Lainojen kuukausierän pienentäminen mahdollistaa lainanmaksun sovittamisen nykyiseen elämäntilanteeseesi, jättäen enemmän tuloja käyttöösi.
Kuukausierän pienentäminen kannattaa ainoastaan, mikäli elämäntilanteesi oikeasti vaatii sitä. Lainojen takaisinmaksu kannattaa aina tehdä niin nopeasti kuin mahdollista, jotta maksat mahdollisimman vähän korkoa ja sivukuluja koko laina-ajalta.
Säästä lainan sivukuluissa
Maksat jokaisesta erillisestä kulutusluotosta koron lisäksi myös sivukuluja, kuten tilinhoitomaksuja sekä erilaisia luoton avausmaksuja.
Yhdistämällä useat kulutusluotot yhdistelylainan avulla säästät suoraan lainan sivukuluissa.
Joudut maksamaan yhdistelylainasta ainoastaan yksittäisiä sivukuluja, joiden määrää kuluttajansuojalaki rajoittaa.
Kaikki kulutusluotot kannattaa yhdistää kerralla
Parhaan säästön saat aina yhdistämällä kaikki vakuudettomat kulutusluotot, kuten pikavipit ja luottokorttilaskut samalla yhdistelylainalla.
Vakuudellisia lainoja, kuten opintolainaa ja asuntolainaa ei yleensä yhdistetä eikä näiden yhdistäminen olisi kannattavaa, sillä vakuudellisten lainojen korot ovat yhdistelylainaa matalampia.
Pyri aina yhdistämään kaikki kulutusluotot kerralla, sillä muussa tapauksessa yhdistelylainan ulkopuolelle jäävien luottojen kulut ja korko juoksevat edelleen.
Yhdistämällä kaikki lainat, maksat ainoastaan yhtä lainaa ja yhden lainan korkoa ja sivukuluja. Näin pystyt keskittämään yli jäävän rahan lainojen nopeampaan lyhentämiseen.
Säästä lainan korkokuluissa
Kuluttajansuojalain mukaan kulutusluoton enimmäiskorko on 15 % + korkolain mukainen viitekorko. Viitekorko tarkistetaan puolivuosittain.
Alkuvuonna 2026 viitekorko on 2,50 %, joten kulutusluoton enimmäiskorko on tällä hetkellä 17,50 %. Korko ei voi kuitenkaan koskaan ylittää 20 prosentin ylinrajäikättä.
Lisäksi muiden kuin korkokulujen enimmäismäärä on 0,01 % luoton määrästä päivässä, mutta kuitenkin korkeintaan 150 € vuodessa.
Vaikka kaikkien luottojesi korot olisivat jo korkokaton rajoissa, voit silti säästää lainan korkokuluissa yhdistämällä lainat.
Yksittäiseen suurempaan yhdistelylainaan on yleensä mahdollista saada hieman matalampi korko kuin useampaan pieneen kulutusluottoon.
Milloin lainojen yhdistäminen on järkevää?
Lainojen yhdistäminen tarkoittaa kahden tai useamman lainan yhdistämistä yhdeksi suuremmaksi lainaksi.
Lainojen yhdistäminen on hyvä vaihtoehto velkakierteeseen joutuneille henkilöille, jotka haluavat helpottaa tilannettaan pienentämällä korkomenojaan.
Yhdistäessäsi kulutusluotot yhdistelylainaksi, joudut maksamaan lainakuluja vain yhdestä lainasta ja lisäksi isomman lainan korko on usein pienempi. Paras lainojen yhdistäminen löytyy vertailemalla useita lainavälittäjiä ja pankkeja keskenään.
Lainojen yhdistäminen voi alentaa tuntuvasti maksettavien kuukausierien määrää.
Kulutusluottojen yhdistäminen on järkevää myös ihan käytännöllisistä syistä: kun hoidettavana on vain yksi iso laina, ei sinun tarvitse tehdä kuukausittain useita maksuja ja pitää kirjaa jokaisesta lainasta erikseen.
Vakuudellisiin lainoihin on lähtökohtaisesti aina mahdollista saada edullisempi korko kuin vakuudettomiin lainoihin.
Mikäli sinulla on omistusasunto, pystyt hakemaan asuntovakuudellista yhdistelylainaa.
Asuntovakuudelliseen järjestelylainaan on mahdollista saada tavallista vakuudetonta yhdistelylainaa edullisempi korko.
Mikäli sinulla on mahdollisuus hakea vakuudellista lainaa, on kaikkien vakuudettomien lainojen yhdistäminen yleensä kannattavaa.
Yhdistä lainat näissä tilanteissa:
Jos sinulla on luottokorttivelkaa usealla eri kortilla ja tuntuu, ettet ikinä pääse niistä eroon.
Luottokortin hankkimisessa ei ole mitään väärää, jos tarvitset sellaisen satunnaisia tarpeita varten. Jos olet kuitenkin yksi niistä henkilöistä, jotka ovat höylänneet luottokortin luottorajan umpeen ja velkojen maksaminen takaisin tuntuu mahdottomuudelta, voi luottokorttivelkojen yhdistäminen yhteen isoon lainaan olla hyvä vaihtoehto.
Jos sinulla on kalliita kulutusluottoja tai useita pikavippejä.
Kulutusluottoja on erilaisia ja jotkut niistä voivat olla myös edullisia. Kalliiden kulutusluottojen ja varsinkin pikavippien todellinen vuosikorko voi olla jopa 17,50 %. Kun näitä kalliita luottoja ja vippejä kertyy useita, voi pikavippien yhdistäminen olla hyvä vaihtoehto lainan takaisinmaksun helpottamiseksi.
Olet velkaa perheenjäsenille ja ystäville.
Maksamattomat velat voivat pilata ihmissuhteet, joten jos olet velkaa useille henkilöille, voi nämä velat olla fiksua maksaa pois suuremmalla kulutusluotolla.
Yhdistämällä lainat voit säästää satoja tai jopa tuhat euroa vuodessa. Prosentuaalisesti voit pienentää lainakulujasi jopa 50 prosenttia. Lainojen yhdistäminen myös säästää vaivaa, sillä velkojen yhdistämisen jälkeen maksettavana on ainoastaan yksi laina.
Kannattaako lainojen yhdistäminen? Lähes aina, jos nykyisten luottojen yhteenlaskettu korko ylittää yhdistelylainan koron. Löydääksesi parhaan lainojen yhdistämisen vaihtoehdon kannattaa vertailla useita lainavälittäjiä.
Toimi näin, jos haluat yhdistää lainasi
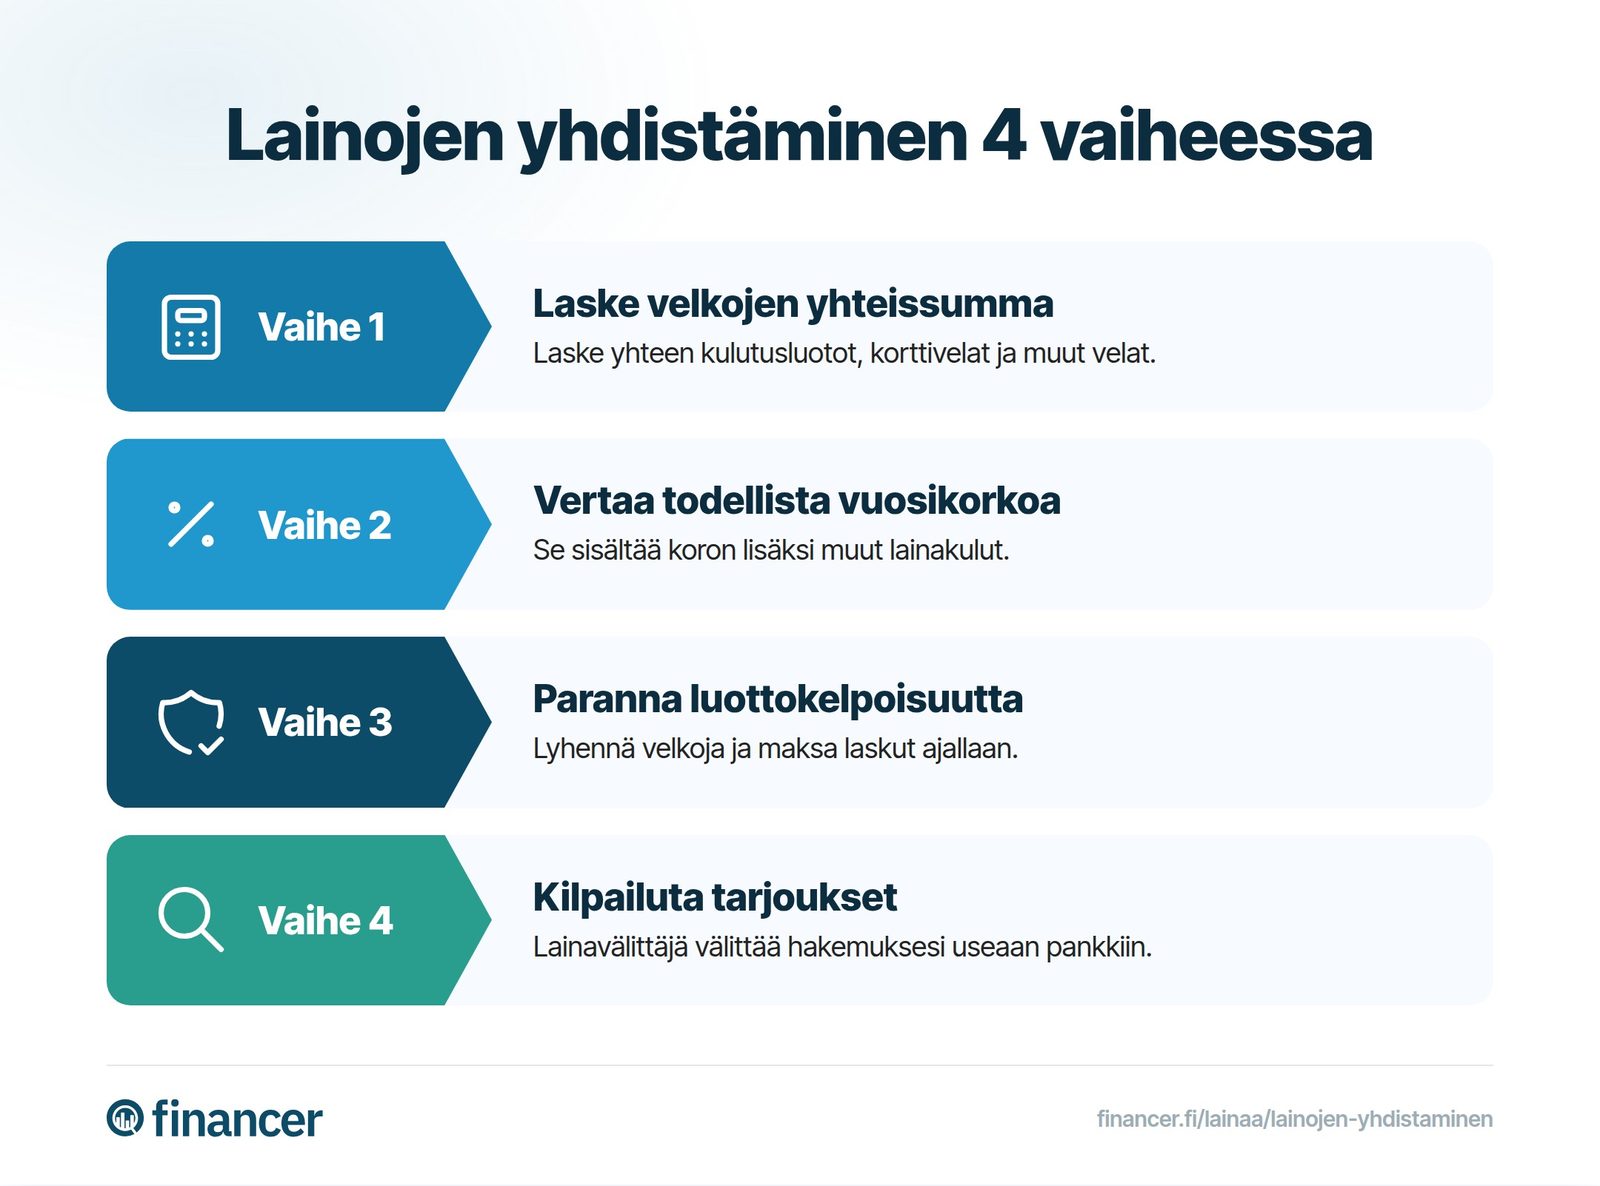
Laske kaikki nykyiset lainasi yhteen ja selvitä, miten ison lainan tarvitset lainojen yhdistämistä varten. Selvitä myös, miten paljon sinulla kuluu rahaa nykyisten lainojen korkoihin ja kuluihin. Tutustu eri pankkien ja rahoitusyhtiöiden lainavaihtoehtoihin. Financerissa voit helposti vertailla erisuuruisia lainoja. Vertaile lainat tästä.
Hae uutta lainaa. Olemme varmoja siitä, että jos sinulla on useita pikavippejä tai muita luottoja, tulee lainojen yhdistäminen edullisemmaksi.
Lainojen yhdistäminen tarkoittaa useamman pienemmän lainan maksamista pois suuremmalla lainalla, eli yhdistelylainalla tai järjestelylainalla. Tällä tavoin useita erillisiä lainoja yhdistetään yhdeksi suuremmaksi lainaksi, jolloin maksat vain yhtä kuukausierää.
Miksi lainat kannattaa yhdistää?
Lainojen yhdistäminen voi alentaa kokonaiskorkokustannuksia, yksinkertaistaa lainojen hallintaa ja pienentää kuukausittaisia maksuja. Kun usean lainan sijaan maksat yhtä lainaa, säästät myös sivukuluissa, kuten tilinhoitomaksuissa ja avausmaksuissa.
Miten lainojen yhdistäminen toimii käytännössä?
Laske nykyiset lainasi yhteen ja hae vastaavan suuruista yhdistelylainaa. Kun laina saapuu tilillesi, maksa sillä pois kaikki vanhat kulutusluotot. Tämän jälkeen maksat vain yhtä lainaa. Prosessi kestää yleensä muutamasta päivästä pariin viikkoon.
Voiko lainojen yhdistäminen säästää rahaa?
Kyllä. Yhdistelylainalla voit säästää sekä korkokuluissa että sivukuluissa. Suurempaan yksittäiseen lainaan saa usein matalamman koron kuin useaan pieneen kulutusluottoon. Lisäksi maksat vain yhden lainan tilinhoitokulut usean sijaan.
Mitä lainoja voi yhdistää?
Yleensä voit yhdistää erilaisia vakuudettomia kulutusluottoja, kuten luottokorttiluottoja, osamaksuja ja pikavippejä. Vakuudellisia lainoja, kuten asuntolainaa tai opintolainaa, ei yleensä kannata yhdistää, koska niiden korot ovat valmiiksi matalia.
Onko lainojen yhdistämisessä riskejä?
Varmista, että yhdistelylainan ehdot ovat todellakin paremmat kuin vanhojen lainojen. Pidemmän laina-ajan valitseminen voi johtaa korkeampiin kokonaiskustannuksiin, vaikka kuukausierä pienenisi. Vertaile aina todellista vuosikorkoa, älä pelkkää nimelliskorkoa.
Miten valitsen parhaan yhdistelylainan?
Vertaile eri lainatarjouksia kiinnittäen huomiota todelliseen vuosikorkoon, maksuaikaan ja kokonaiskustannuksiin. Käytä lainavälittäjiä, kuten Kattokorkoa tai Sortteria, jotka kilpailuttavat lainahakemuksesi useassa pankissa samanaikaisesti.
Voiko luottotiedoton yhdistää lainoja?
Yhdistelylainan saaminen ilman luottotietoja on erittäin vaikeaa. Positiivinen luottotietorekisteri näyttää lainanantajille kaikki nykyiset luottosi, joten maksuhäiriömerkintä vaikeuttaa lainan saamista. Vakuudellinen laina, esimerkiksi asuntovakuudella, voi olla mahdollinen vaihtoehto.
Miksi ei saa yhdistelylainaa?
Yleisimmät syyt yhdistelylainan hylkäämiselle ovat maksuhäiriömerkinnät, liian pienet tulot tai liian suuri olemassa oleva velkataakka. Positiivinen luottotietorekisteri näyttää lainanantajille kaikki luottosi, joten kokonaisvelkamäärä vaikuttaa päätökseen. Jos yhdistelylainaa ei myönnetä, kannattaa hakea velkaneuvontaa.
Kuinka kauan lainojen yhdistämisprosessi kestää?
Lainojen yhdistäminen kestää yleensä muutamasta päivästä pariin viikkoon. Nopeus riippuu lainanantajasta ja siitä, kuinka nopeasti vanhat lainat saadaan maksettua pois. Lainavälittäjien kautta hakeminen on usein nopeampaa, koska hakemus välitetään usealle pankille kerralla.
Voiko lainojen yhdistämisen jälkeen ottaa uusia lainoja?
Teknisesti kyllä, mutta se ei ole suositeltavaa. Lainojen yhdistämisen tarkoitus on vähentää velkaantumista ja yksinkertaistaa taloudenhallintaa. Uusien lainojen ottaminen voisi kumota saavutetut hyödyt.
Voinko yhdistää lainat opiskelijana tai nuorena?
Periaatteessa kyllä, jos täytät lainaehdot. Useimmat lainanantajat edellyttävät vähintään 20-21 vuoden ikää ja säännöllisiä tuloja. Osa lainavälittäjistä, kuten Kattokorko, vaatii 25 vuoden iän ja 2 000 €/kk tulot.
Tilaa *Financer Stacks* -uutiskirje - Saat joka viikko käytännön vinkkejä rahankäytön hallintaan, lisätulojen hankkimiseen ja siihen, miten rakennat arjen, jossa raha tukee sinun tavoitteitasi.