A
Anonyymi
Talousasiantuntija · Financer
Varoitus! Luoton ottaminen maksaa.
Kun vertailet lainoja, pikavippejä tai luottokortteja, todellinen vuosikorko on tärkein mittari. Se kertoo, paljonko laina oikeasti maksaa vuositasolla.
Todellinen vuosikorko eli lyhyesti TVK sisältää koron lisäksi kaikki lainasta aiheutuvat sivukulut: avausmaksun, tilinhoitomaksun, laskutusmaksun ja muut palkkiot. Tämä tekee siitä selvästi nimelliskorkoa luotettavamman vertailuluvun.
Tässä artikkelissa käymme läpi, mitä todellinen vuosikorko tarkoittaa, miten se lasketaan ja mikä on hyvä todellinen vuosikorko lainalle. Lopusta löydät myös ohjeen todellisen vuosikoron laskemiseen Excelin avulla.
Todellinen vuosikorko on lainan todellisen hinnan mittari, joka huomioi kaikki lainasta perittävät kulut. EU-direktiivi ja Suomen kuluttajansuojalaki edellyttävät, että todellinen vuosikorko esitetään kaikissa lainailmoituksissa.
Lainan kustannukset koostuvat kahdesta osasta:
Todellinen vuosikorko yhdistää molemmat osat yhdeksi prosenttiluvuksi, mikä tekee lainojen vertailusta suoraviivaista.
Käytännössä lainan nimelliskorko voi näyttää edulliselta, esimerkiksi 7 %, mutta kun siihen lisätään 150 euron järjestelypalkkio ja 5 euron kuukausittainen tilinhoitomaksu, todellinen vuosikorko nousee selvästi korkeammaksi. Siksi pelkän nimelliskoron perusteella ei kannata valita lainaa.
Nimelliskorko tarkoittaa pelkkää lainapääomalle laskettavaa korkoa. Se ei kerro lainan todellista hintaa, koska sivukulut jäävät pois.
Todellinen vuosikorko puolestaan sisältää koron lisäksi kaikki pakolliset kulut. Tästä syystä todellinen vuosikorko on aina nimelliskorkoa suurempi luku, paitsi silloin, kun lainassa ei ole lainkaan sivukuluja.
Esimerkki: Kulutusluotto 5 000 euroa, maksuaika 3 vuotta.
Kun vertailet lainoja, katso siis aina todellista vuosikorkoa. Lainavertailussamme näet todellisen vuosikoron jokaiselle lainalle.
Hyvä todellinen vuosikorko riippuu lainatyypistä ja lainasummasta. Pienissä kulutusluotoissa todellinen vuosikorko on tyypillisesti korkeampi kuin suurissa lainoissa.
Karkeana nyrkkisääntönä:
Mitä suurempi lainasumma ja pidempi maksuaika, sitä pienempi todellinen vuosikorko yleensä on. Tämä johtuu siitä, että kiinteät sivukulut (kuten järjestelypalkkio) jakautuvat pidemmälle ajalle.
Etsi aina edullista lainaa pienellä korolla, jotta todellinen vuosikorko pysyy mahdollisimman alhaisena.
Vertaile kulutusluotot jopa 70 000 € asti ja löydä itsellesi sopiva lainatarjous.
Vertaile kulutusluototSuomen kuluttajansuojalaki asettaa kulutusluotoille korkokaton. Nimellinen vuosikorko saa olla enintään 15 % + korkolain mukainen viitekorko. Viitekorko on 1.1.-30.6.2026 aikana 2,50 %, joten kulutusluoton nimelliskoron maksimi on 17,50 %.
Viitekorko tarkistetaan puolivuosittain Suomen Pankin toimesta.
Lisäksi muut luottokustannukset (tilinhoitomaksut, järjestelypalkkiot yms.) saavat olla enintään 0,01 % luoton määrästä päivässä, kuitenkin korkeintaan 150 euroa vuodessa.
Tämä tarkoittaa käytännössä, että kulutusluoton todellinen vuosikorko voi olla noin 20-25 %, vaikka nimelliskorko pysyy katon alla. Korkokatto ei siis suoraan rajoita todellista vuosikorkoa, vaan nimelliskorkoa ja sivukuluja erikseen.
Lue lisää kulutusluottojen lainsäädännöstä ja korkokaton yksityiskohdista.
Todellinen vuosikorko lasketaan EU:n kulutusluottodirektiivin (2008/48/EY) mukaisella kaavalla, joka on kirjattu myös Suomen lainsäädäntöön. Kaavan tarkka muoto löytyy Finlex.fi-sivustolta.
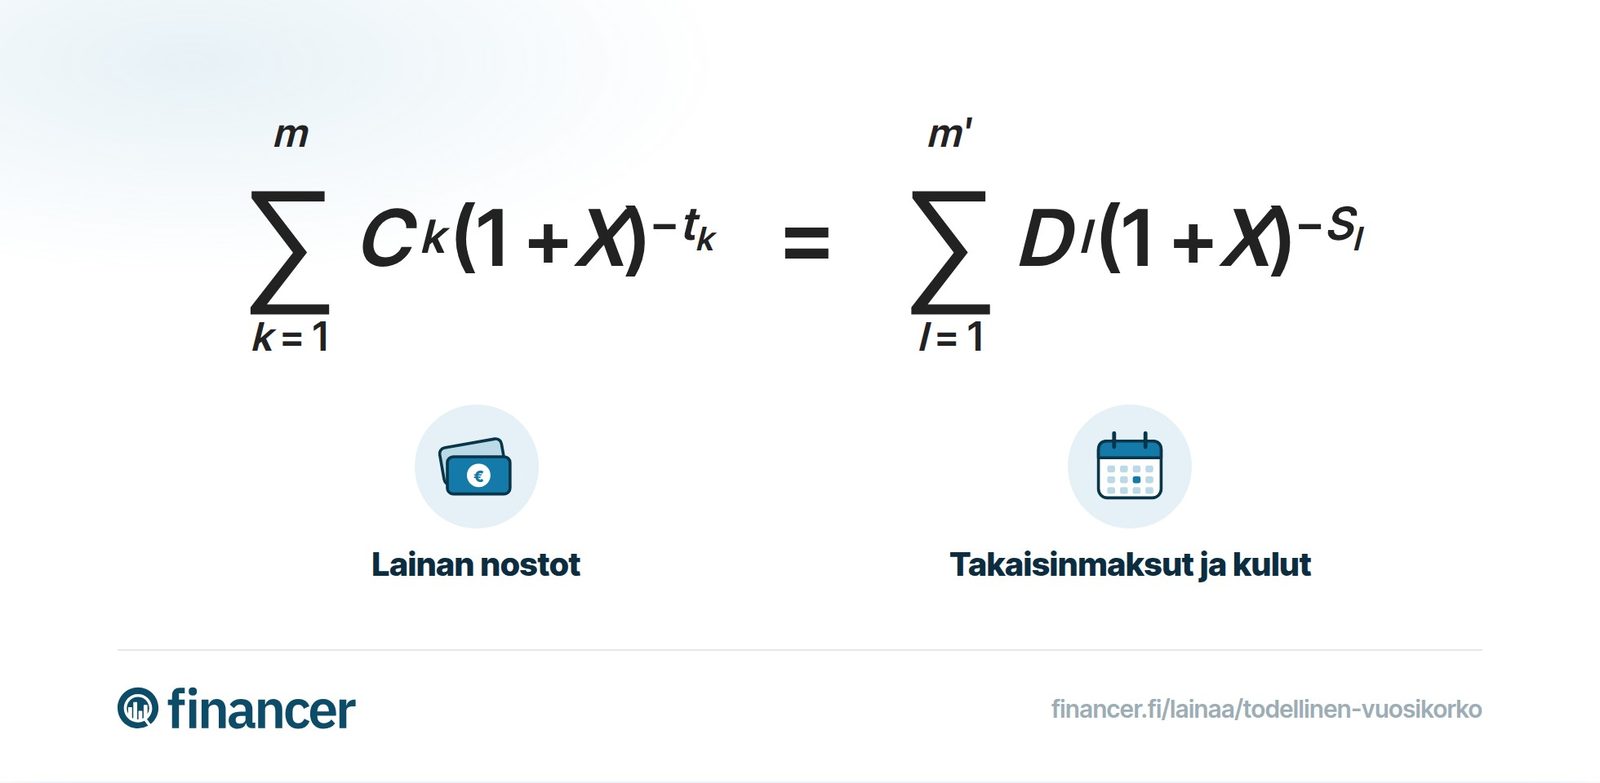
Kaavassa käytetyt termit ovat:
Kaava näyttää monimutkaiselta, mutta periaate on yksinkertainen: vasemmalla puolella on lainasumma ja oikealla puolella kaikkien maksujen nykyarvot. X (todellinen vuosikorko) on se korko, jolla nämä puolet ovat yhtä suuret.
Otetaan esimerkki: lainaat 3 000 euroa, maksuaika 12 kuukautta ja kuukausierä on 275 euroa (sisältäen koron ja kulut).
Maksat yhteensä 12 × 275 = 3 300 euroa. Lainan kokonaiskulut ovat 300 euroa. Todellinen vuosikorko tässä tapauksessa on noin 18,5 %.
Vastaavasti 10 000 euron lainassa, maksuaika 5 vuotta ja kuukausierä 210 euroa: maksat yhteensä 12 600 euroa, kulut 2 600 euroa. Todellinen vuosikorko on noin 9,2 %.
Huomaa miten suuremmassa lainassa todellinen vuosikorko on pienempi, vaikka euromääräiset kulut ovat suuremmat.
Todellisen vuosikoron laskeminen onnistuu Excelissä KORKO.EFEKT-funktiolla (englanniksi EFFECT). Funktio palauttaa efektiivisen vuosikoron, kun syötät nimelliskoron ja korkojaksojen lukumäärän.
Jos et halua laskea itse, voit käyttää todellinen vuosikorko laskuria verkossa tai lainavertailuamme, jossa todellinen vuosikorko näkyy jokaiselle lainatuotteelle valmiiksi laskettuna.
Lisätietoa KORKO.EFEKT-funktiosta löydät Microsoftin tukisivulta.
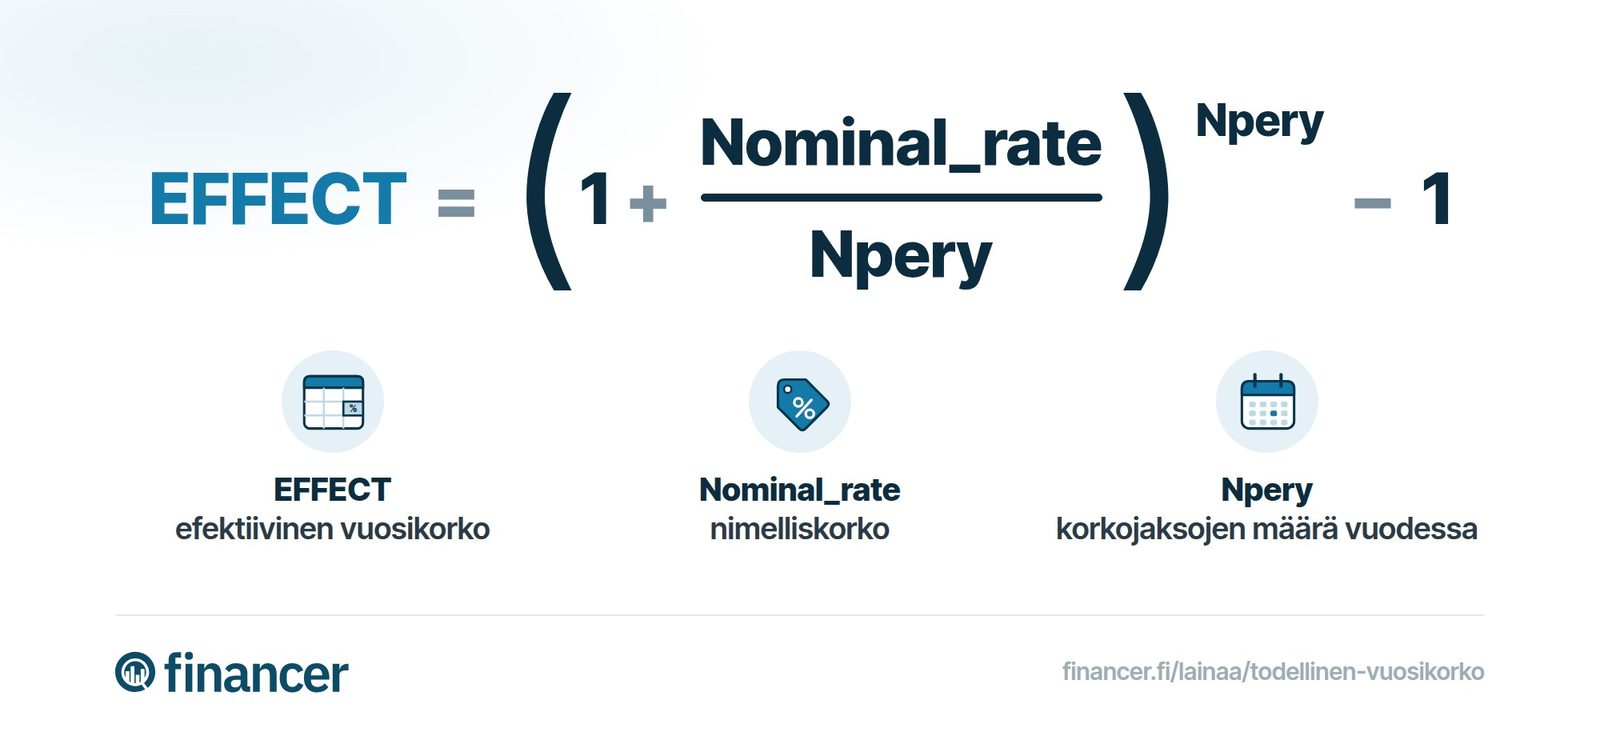
Funktion voi syöttää Exceliin muodossa:
=KORKO.EFEKT(nimelliskorko;korkojaksot)
Esimerkiksi: =KORKO.EFEKT(0,12;12) antaa tulokseksi noin 12,68 %, mikä on 12 % nimelliskoron todellinen vuosikorko kuukausittaisella korkoperiodilla.
On hyvä huomata, että KORKO.EFEKT ei huomioi lainan sivukuluja. Se laskee ainoastaan koronkorkoefektin. Todellisen vuosikoron tarkkaan laskemiseen tarvitset Excelin SISÄINEN.KORKO (IRR) -funktion tai Finanssivalvonnan hyväksymän laskukaavan.
Lainanantajan on Suomen lain mukaan ilmoitettava todellinen vuosikorko aina lainaa tarjotessaan. Käytännössä voit tarkastaa todellisen vuosikoron seuraavista paikoista:
Jos lainanantaja ei ilmoita todellista vuosikorkoa, se on kuluttajansuojalain vastaista. Voit ilmoittaa asiasta Kilpailu- ja kuluttajavirastolle (KKV).
Todellinen vuosikorko on lainojen vertailussa käytettävä tunnusluku, joka kertoo kaikkien luotosta perittävien korkojen ja kulujen aiheuttaman vuotuisen korkoprosentin. EU-direktiivi ja Suomen kuluttajansuojalaki edellyttävät, että todellinen vuosikorko esitetään kaikissa lainailmoituksissa.
Hyvä todellinen vuosikorko riippuu lainatyypistä. Asuntolainassa 3-6 % on normaali, kulutusluotossa 5-15 % on kohtuullinen ja pienissä alle 2 000 euron lainoissa 15-20 % ei ole poikkeuksellista. Mitä suurempi lainasumma ja pidempi maksuaika, sitä pienempi todellinen vuosikorko yleensä on.
Suomen kuluttajansuojalaki rajoittaa kulutusluottojen nimelliskorkoa enintään 15 % + korkolain viitekorko. Vuonna 2026 tämä tarkoittaa enintään 17,50 % nimelliskorkoa. Lisäksi sivukulut saavat olla enintään 150 euroa vuodessa. Todellinen vuosikorko voi kuitenkin nousta noin 20-25 prosenttiin sivukulujen takia.
Nimelliskorko kertoo pelkän lainapääomalle lasketun koron, mutta ei huomioi muita kuluja. Todellinen vuosikorko sisältää nimelliskoron lisäksi kaikki pakolliset sivukulut, kuten järjestelypalkkion, tilinhoitomaksun ja laskutusmaksut. Siksi todellinen vuosikorko on aina nimelliskorkoa suurempi.
Todellinen vuosikorko lasketaan EU:n kulutusluottodirektiivin mukaisella kaavalla, joka perustuu sisäisen koron menetelmään. Kaava vertaa lainasummaa ja kaikkien takaisinmaksujen nykyarvoja. Excelissä voi käyttää KORKO.EFEKT-funktiota nimelliskoron muuntamiseen, mutta tarkkaan laskentaan tarvitaan SISÄINEN.KORKO (IRR) -funktio.
Pelkän nimelliskoron sijaan todellinen vuosikorko kertoo lainan kokonaishinnan. Lainassa voi olla pieni nimelliskorko mutta korkeat sivukulut, jolloin todellinen vuosikorko paljastaa lainan olevan kalliimpi kuin miltä se näyttää. Todellinen vuosikorko tekee eri lainojen vertailusta reilua ja läpinäkyvää.
Onko sinulla kysyttävää tästä aiheesta? Kysy yhteisöltä.
Sähköposti vahvistettu. Kommenttisi ilmestyy tarkistuksen jälkeen.
Linkki vanheni. Lähetä kommenttisi uudelleen.
Anonyymi
Talousasiantuntija · Financer
Vertaile parhaita lainanantajia
alkaen 4 % todellinen vuosikorko
32 vaihtoehtoa
Ilmainen · Ei sitoumuksia
Katso korkoniVertaile parhaita lainanantajia
alkaen 4 % todellinen vuosikorko
32 vaihtoehtoa
6 min lukuaikaLainaa
6 min lukuaikaLainaa
6 min lukuaikaLainaa
6 min lukuaikaLainaa
7 min lukuaikaLainaa
Tilaa *Financer Stacks* -uutiskirje - Saat joka viikko käytännön vinkkejä rahankäytön hallintaan, lisätulojen hankkimiseen ja siihen, miten rakennat arjen, jossa raha tukee sinun tavoitteitasi.