A
Anonyymi
Talousasiantuntija · Financer
 Arvioinut Aku Tuomola
Lainan saaminen ei ole itsestäänselvyys, vaikka luottotiedot olisivat kunnossa. Lainahakemus hylätty? Se voi johtua monesta syystä: tulot ovat liian pienet suhteessa haettuun summaan, olemassa olevaa velkaa on liikaa tai hakemuksessa on puutteita.
Suomessa otettiin huhtikuussa 2024 käyttöön positiivinen luottotietorekisteri, jonka toinen vaihe astui voimaan 1.4.2026. Rekisteri näyttää lainanantajille kaikki lainasi ja tulotietosi, mikä on muuttanut lainapäätösten tekemistä merkittävästi.
Tässä artikkelissa käymme läpi lainan saamisen ehdot, 5 yleisintä syytä hakemuksen hylkäämiseen ja konkreettiset vinkit, joilla parannat mahdollisuuksiasi saada lainaa.
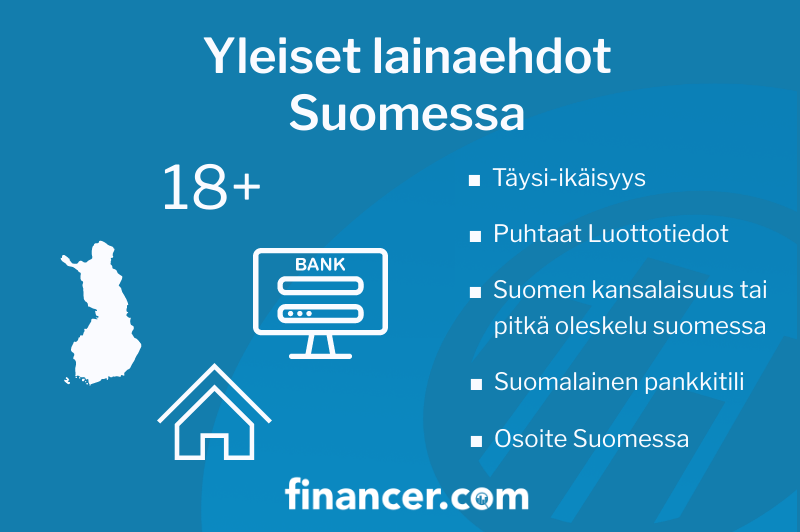
Lainanantajat arvioivat jokaisen hakemuksen yksilöllisesti, mutta perusehdot ovat lähes samat kaikkialla. Alla on tyypilliset vaatimukset, jotka hakijan on täytettävä.
Perusehtojen lisäksi lainanantaja tekee oman luottoarvion, johon kuuluu useita tarkistuksia:
Jos lainahakemus on hylätty, syy löytyy lähes aina jostakin näistä viidestä tekijästä. Käydään läpi jokainen erikseen.
Vertaile kulutusluotot jopa 70 000 € asti ja löydä paras lainantarjoaja muutamassa minuutissa.
Vertaile kulutusluototMaksuhäiriömerkinnät ovat yleisin syy lainahakemuksen hylkäämiseen. Lähes kaikki pankit ja rahoitusyhtiöt hylkäävät hakemuksen automaattisesti, jos hakijalla on aktiivinen merkintä.
Maksuhäiriömerkintä syntyy maksamattomasta velasta, joka on edennyt perintään ja käräjäoikeuteen. Merkintä säilyy rekisterissä yleensä 2–4 vuotta velan maksamisesta.
Lue lisää: Lainaa maksuhäiriöiselle
Opiskelijoiden, työttömien ja eläkeläisten on vaikea saada lainaa, erityisesti suurempia summia. Useimmat lainanantajat edellyttävät vähintään 1 000–1 500 € kuukausituloja.
Pienillä tuloilla on yleensä mahdollista saada lainaa korkeintaan 2 000 €. Jos tulosi ovat hyvin pienet, tutustu vaihtoehtoihin: Lainaa ilman tuloja.
Myös epäsäännölliset tulot, kuten pätkätyöt tai nollatuntisopimukset, voivat johtaa hylkäykseen. Pankki haluaa nähdä säännöllisen tulovirran.
Positiivisen luottotietorekisterin myötä lainanantajat näkevät nyt kaikki olemassa olevat lainasi, luottokorttien limiitit ja jopa osamaksusopimukset. Jos velkataakkasi on suuri suhteessa tuloihin, hakemus hylätään.
Nyrkkisääntö: lainojen kuukausierät eivät saisi ylittää noin 30 % bruttotuloistasi. Jos olet tässä rajalla, uutta lainaa on vaikea saada.
Jos sinulla on useita pienlainoja, harkitse lainojen yhdistämistä. Yhdistelylainalla voit pienentää kuukausierääsi ja parantaa mahdollisuuksiasi jatkossa.
Vakituinen työsuhde on lähes edellytys suuremmille lainoille. Määräaikaiset työsopimukset, koeajalla oleminen tai juuri aloitettu työsuhde voivat johtaa kielteiseen päätökseen.
Työttömän voi kuitenkin olla mahdollista saada pienimuotoista rahoitusta. Pienet kulutusluotot ja luottokortti voivat olla vaihtoehto silloin, kun puhutaan pienistä summista.
Joskus hylkäys johtuu yllättävästä syystä: huolimattomasti täytetty hakemus, virheelliset tulotiedot tai yksinkertaisesti se, ettei hakija täytä kyseisen lainanantajan sisäisiä ehtoja.
Jokainen pankki ja rahoitusyhtiö asettaa omat lisäehtonsa. Yksi pankki voi vaatia 20 vuoden vähimmäisikää, toinen 23 vuotta. Yksi hyväksyy yrittäjiä, toinen ei.
Siksi yksi hylätty hakemus ei tarkoita, ettet saisi lainaa mistään. Hae lainaa useammasta paikasta ja vertaile lainatarjouksia.
Tämä on yleinen kysymys, ja vastaus liittyy lähes aina johonkin muuhun kuin varsinaisiin luottotietoihin.
Positiivinen luottotietorekisteri on muuttanut tilannetta. Vaikka sinulla ei olisi maksuhäiriömerkintöjä, lainanantaja näkee nyt kaikki olemassa olevat lainasi ja luottosi. Jos kokonaisvelkasi on suuri tai tulojen ja menojen suhde epäedullinen, hakemus voidaan hylätä.
Tarkista omat tietosi positiivisesta luottotietorekisteristä Verohallinnon OmaVero-palvelusta. Rekisterissä on havaittu virheitä, kuten väärin merkittyjä tulotietoja, jotka voivat aiheuttaa turhia hylkäyksiä.
Asuntolainan ehdot ovat tiukemmat kuin tavallisen kulutusluoton. Perusehtojen lisäksi vaaditaan:
Asuntolainahakemus hylätään useimmiten, kun haettava summa on liian suuri tuloihin nähden, hakijalla on paljon muuta velkaa tai käsiraha on riittämätön. Kilpailuta asuntolaina useammasta pankista, sillä pankkien arviot vaihtelevat.
Jos lainahakemus hylättiin, älä luovuta. Näillä toimilla voit parantaa mahdollisuuksiasi:
Tarkista positiivinen luottotietorekisteri
Kirjaudu OmaVeroon ja varmista, että tietosi ovat oikein. Rekisterissä on havaittu virheitä, ja väärät tulotiedot voivat estää lainan saamisen.
Pienennä velkataakkaasi
Maksa pois pienimmät lainat ja luottokorttivelat. Tämä parantaa velka-tulosuhdettasi ja näkyy suoraan rekisterissä.
Hae pienempi summa
Jos haettu summa on liian suuri tuloihisi nähden, kokeile pienempää lainaa. Lyhyempi maksuaika alentaa kokonaiskustannuksia.
Hae yhdessä toisen hakijan kanssa
Yhteishakija tai takaaja voi parantaa mahdollisuuksiasi merkittävästi, erityisesti jos omat tulosi ovat pienet.
Vertaile ja hae useammasta paikasta
Eri lainanantajilla on eri ehdot. Jos yksi pankki hylkäsi hakemuksesi, toinen saattaa hyväksyä sen. Vertaile lainoja ennen hakemista.
Jos lainahakemus on hylätty useammasta paikasta, vaihtoehtoja on silti:
Lue lisää: 15 vinkkiä lainan hakemiseen
Pankki voi hylätä lainahakemuksen monesta syystä: maksuhäiriömerkintä, liian pienet tulot, liikaa velkaa ennestään, epävakaa työsuhde tai puutteelliset tiedot hakemuksessa. Positiivisen luottotietorekisterin myötä pankki näkee kaikki lainasi, joten ylivelkaantuminen paljastuu helposti.
Yksittäistä pankkia on vaikea nimetä, sillä jokainen arvioi hakijan yksilöllisesti. Yleensä lainavälittäjien kautta haettaessa mahdollisuudet paranevat, koska hakemus menee useille lainanantajille kerralla. Pienet rahoitusyhtiöt voivat olla joustavampia kuin suuret pankit.
Useimmat lainanantajat edellyttävät vähintään 1 000–1 500 € kuukausituloja. Pienemmillä tuloilla voi saada pieniä lainoja (500–2 000 €). Asuntolainaa varten tarvitaan yleensä merkittävästi suuremmat tulot suhteessa haettavaan summaan.
Ei vaikuta. Suomessa lainahakemuksen hylkääminen ei jätä merkintää luottotietoihin eikä positiiviseen luottotietorekisteriin. Voit hakea lainaa useasta paikasta ilman, että se heikentää mahdollisuuksiasi jatkossa.
Positiivinen luottotietorekisteri näyttää lainanantajille kaikki nykyiset lainasi, luottokorttien limiitit ja tulotietosi. Tämä tarkoittaa, että velkoja ei voi enää piilottaa hakiessasi uutta lainaa. Toisaalta puhdas rekisteri ilman ylimääräistä velkaa parantaa mahdollisuuksiasi.
Onko sinulla kysyttävää tästä aiheesta? Kysy yhteisöltä.
Sähköposti vahvistettu. Kommenttisi ilmestyy tarkistuksen jälkeen.
Linkki vanheni. Lähetä kommenttisi uudelleen.
Anonyymi
Talousasiantuntija · Financer
Vertaile parhaita lainanantajia
alkaen 4 % todellinen vuosikorko
34 vaihtoehtoa
Ilmainen · Ei sitoumuksia
Katso korkoniVertaile parhaita lainanantajia
alkaen 4 % todellinen vuosikorko
34 vaihtoehtoa
6 min lukuaikaLainaa
6 min lukuaikaLainaa
7 min lukuaikaLainaa
8 min lukuaikaLainaa
7 min lukuaikaLainaa
Tilaa *Financer Stacks* -uutiskirje - Saat joka viikko käytännön vinkkejä rahankäytön hallintaan, lisätulojen hankkimiseen ja siihen, miten rakennat arjen, jossa raha tukee sinun tavoitteitasi.