A
Anonyymi
Talousasiantuntija · Financer
Varoitus! Luoton ottaminen maksaa.
Lainan hakeminen on yksi yleisimmistä tavoista rahoittaa suurempia hankintoja tai paikata väliaikaista rahantarvetta. Asunnon osto, auton hankinta tai yllättävä remontti ovat tilanteita, joissa harva pystyy maksamaan kaiken säästöistä.
Lainan ottaminen ei kuitenkaan ole päätös, jonka voi tehdä hetken mielijohteesta. Huolellinen suunnittelu, lainojen vertailu ja omien tulojen realistinen arviointi ovat avainasemassa, jotta lainasta ei muodostu taloudellista taakkaa.
Tässä oppaassa käymme läpi lainan hakemisen edut ja riskit sekä annamme 15 käytännön vinkkiä, joilla vältät yleisimmät virheet lainaa hakiessa.
Lainan ottaminen on järkevää silloin, kun se tukee pitkän aikavälin taloudellisia tavoitteita tai kun kyseessä on välttämätön hankinta, johon säästöt eivät riitä.
Lainan edut:
Lainan riskit:
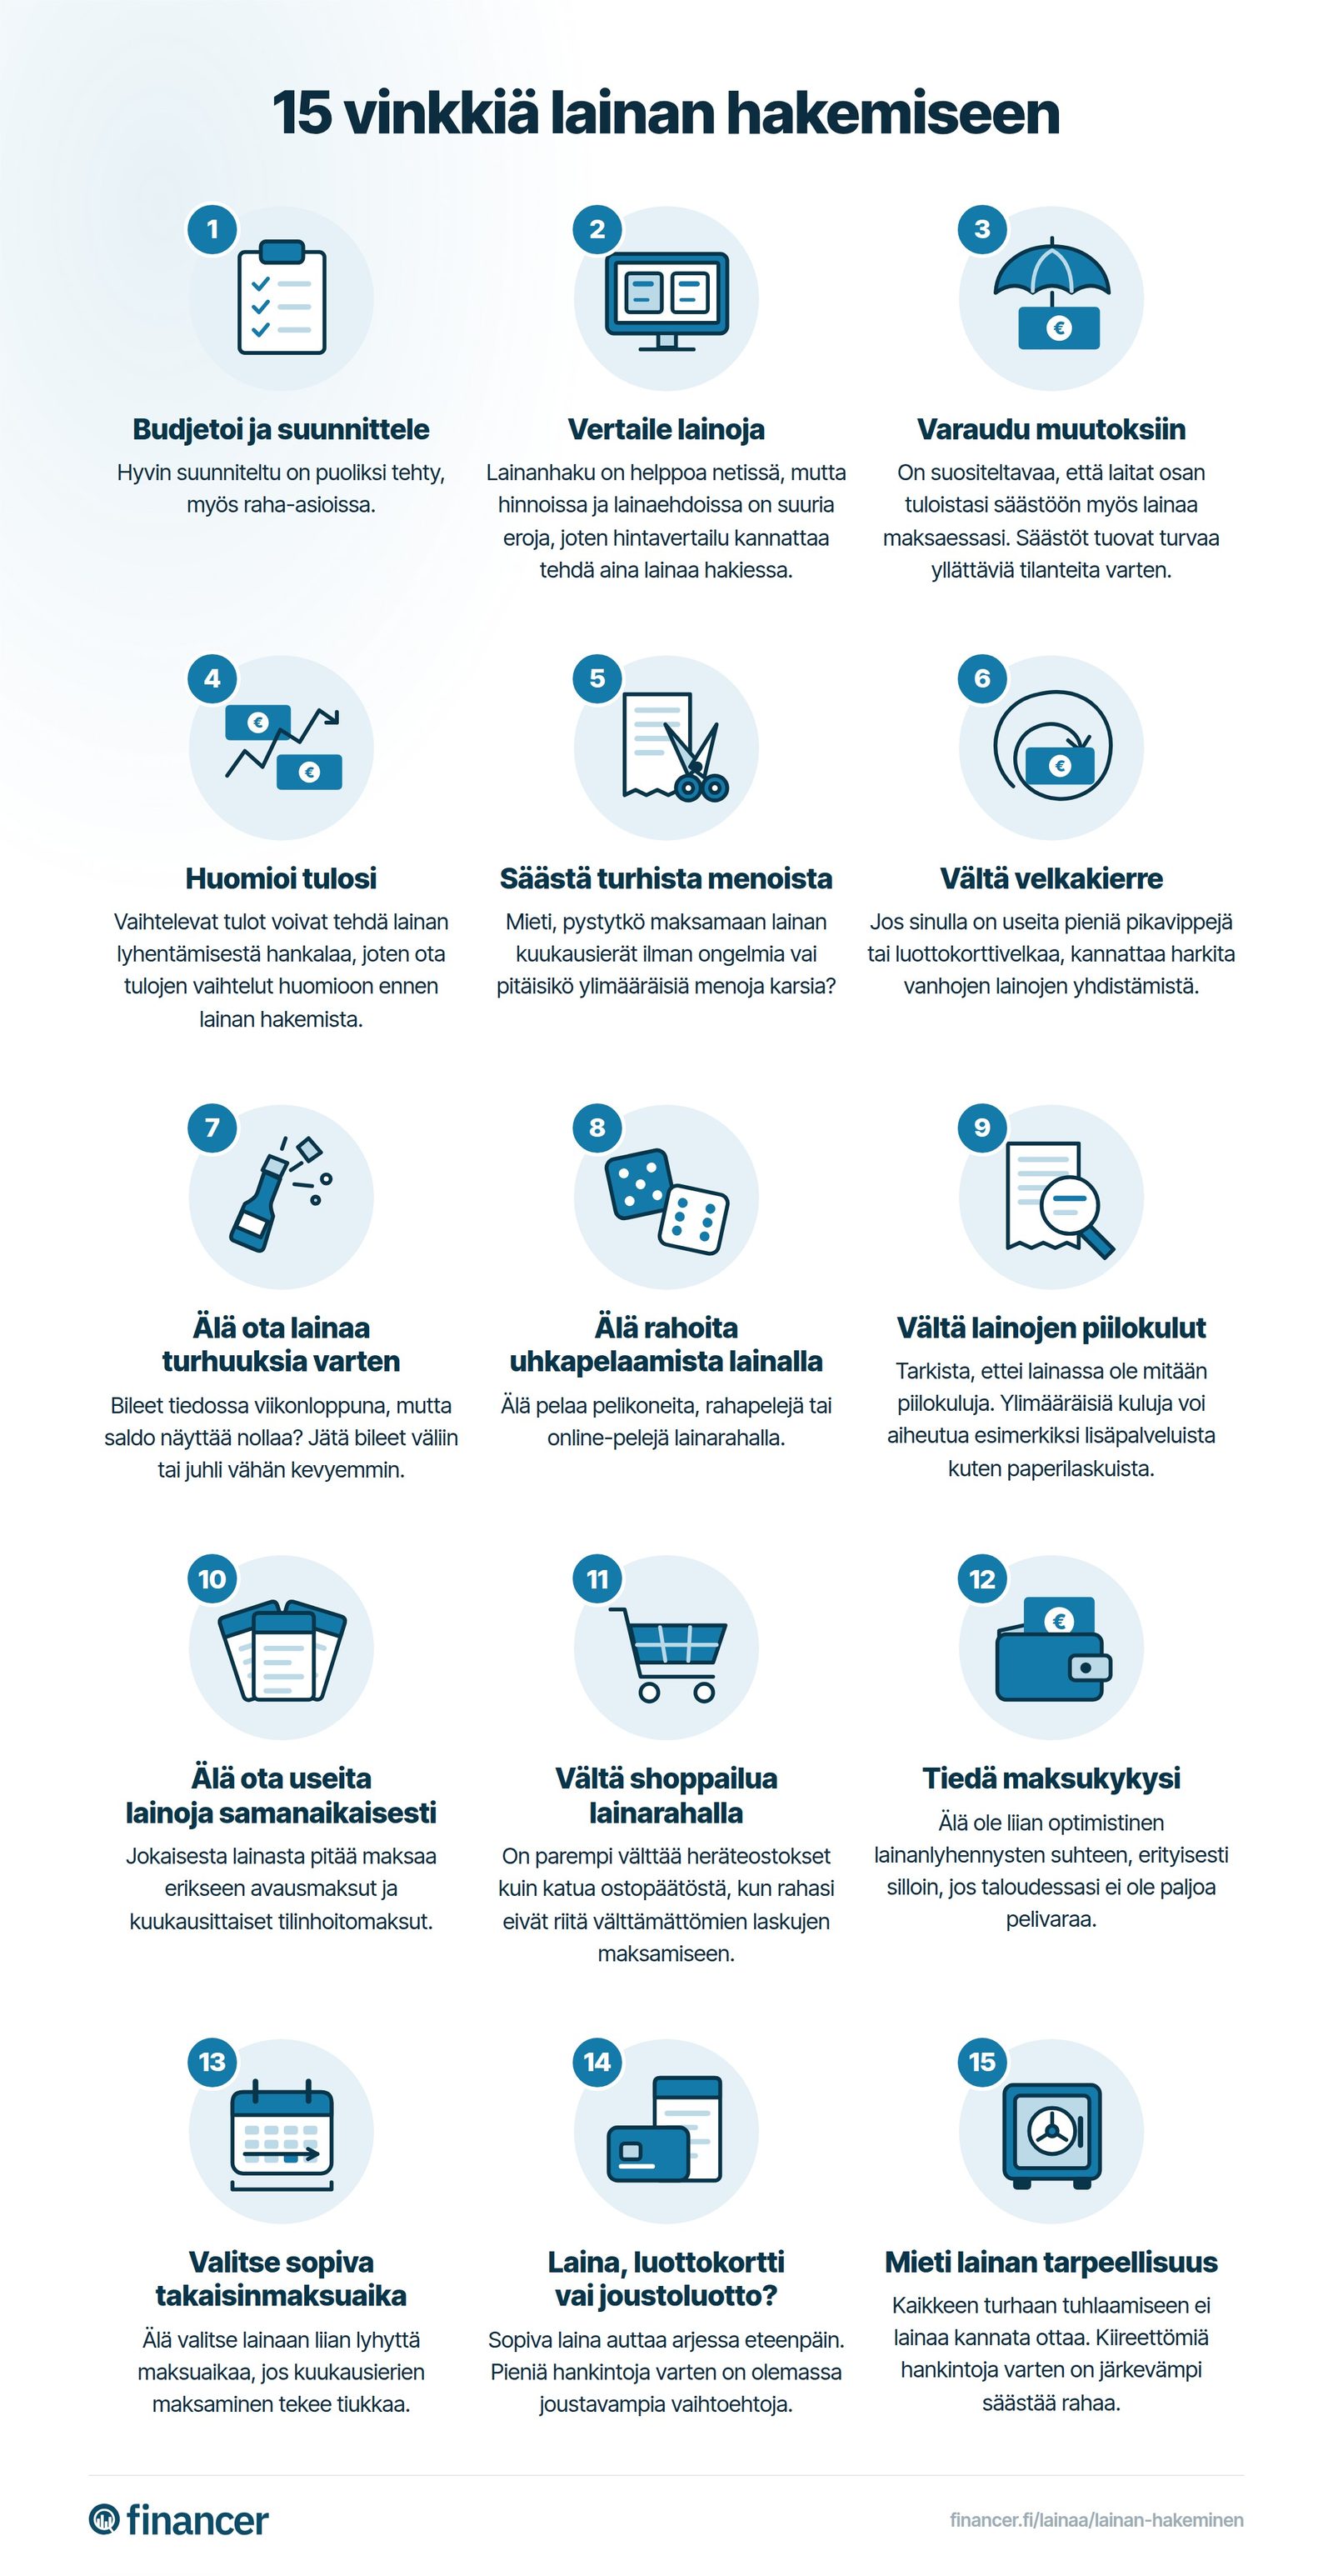
Olemme koonneet tärkeimmät ohjeet lainan hakemiseen. Alla olevaan kuvaan on tiivistetty kaikki 15 vinkkiä, ja kuvan jälkeen löydät jokaisesta kohdasta tarkemman selostuksen.
Ennen lainan hakemista selvitä tulosi, menosi ja se, kuinka suuria kuukausieriä pystyt realistisesti maksamaan. Jätä budjettiisi vähintään 10–15 % pelivaraa odottamattomille menoille.
Esimerkki: Jos nettotulosi ovat 2 500 € kuukaudessa ja kiinteät menosi 1 800 €, jäljelle jää 700 €. Tästä lainanlyhennys saisi olla enintään noin 350–400 €, jotta puskuria jää riittävästi.
Eri pankkien ja rahoitusyhtiöiden lainakoroissa on merkittäviä eroja. Laina vertailu kannattaa aina: ero halvimman ja kalleimman kulutusluoton välillä voi olla tuhansia euroja koko laina-ajalla.
Käytä Financerin lainavertailua nähdäksesi useiden lainatarjoajien ehdot yhdellä kertaa.
Pystytkö maksamaan lainan lyhennykset myös silloin, jos tulosi laskevat tai yllättäviä menoja ilmaantuu? Puskurirahasto, joka kattaa 2–3 kuukauden menot, on hyvä turvaverkko lainaa ottaessa.
Jos tulosi vaihtelevat esimerkiksi keikkatyön, provisiopalkan tai yrittäjyyden vuoksi, mitoita lainan kuukausierät pienimmän todennäköisen kuukausitulosi mukaan – älä keskiarvon.
Lainan kuukausierät voivat olla merkittävä lisä budjettiin. Käy menosi läpi ja mieti, mistä voisit karsia. Jo 50–100 €:n kuukausittainen säästö voi tehdä ison eron lainan hoitokyvyssäsi.
Uuden lainan ottaminen vanhojen velkojen maksamiseen on yksi yleisimmistä syistä velkakierteeseen. Jos lainojen hoito tuottaa vaikeuksia, harkitse lainojen yhdistämistä tai ota yhteyttä velkaneuvontaan.
Laina on rahoitusväline, ei lisätuloa. Älä lainaa rahaa juhlimiseen, lomamatkoihin tai muuhun hetken mielihyvään. Lainarahalla nostettu elintaso tuntuu hyvältä hetkellisesti, mutta laskut tulevat kuukausien ajan.
Lainarahalla pelaaminen on yksi vakavimmista taloudellisista riskeistä. Pelivelat eivät ole koskaan sijoitus, ja tappioiden takaisin yrittäminen johtaa usein vain suurempiin tappioihin.
Lue lainasopimus huolellisesti ennen allekirjoitusta. Piilokuluja voi syntyä esimerkiksi:
Kiinnitä erityistä huomiota todelliseen vuosikorkoon, joka kertoo lainan kokonaiskustannukset paremmin kuin pelkkä nimelliskorko.
Useat pienet lainat kerryttävät avausmaksuja ja tilinhoitokuluja, jotka nostavat kokonaiskustannuksia merkittävästi. Yksi suurempi kulutusluotto on lähes aina edullisempi kuin monta pientä lainaa. Harkitse myös joustoluottoa, jos tarvitset jatkuvaa pientä rahoitusta.
Vertaile kulutusluotot jopa 70 000 € asti ja löydä itsellesi sopiva lainatarjous.
Vertaile kulutusluototKun talous on tiukalla, lainarahalla shoppaileminen voi tuntua helpolta ratkaisulta. Hetken mielihyvä voi kuitenkin johtaa kuukausien tai vuosien maksettavaan velkaan. Nuku yön yli ennen isoja ostopäätöksiä.
Älä yliarvioi tulevaa maksukykyäsi. On parempi hakea pienempi laina, jota varmasti pystyt maksamaan, kuin joutua maksuvaikeuksiin liian suuren lainasumman kanssa.
Lyhyempi maksuaika tarkoittaa suurempia kuukausieriä mutta pienempiä kokonaiskorkoja. Pidempi maksuaika keventää kuukausittaista rasitetta mutta kasvattaa kokonaiskustannuksia.
Esimerkki: 10 000 € laina 7 % korolla:
Voit laskea omat kuukausieräsi lainalaskurillamme.
Pienempiin, lyhytaikaisiin hankintoihin luottokortti voi olla järkevämpi vaihtoehto. Monet luottokortit tarjoavat korottoman maksuajan (tyypillisesti 30–60 päivää), jos maksat saldon kokonaan.
Jatkuvaan, pieneen rahoitustarpeeseen joustoluotto voi olla joustavampi kuin perinteinen kertalaina.
Kysymys, joka kannattaa esittää itselle ennen jokaista lainapäätöstä: voisinko säästää tämän summan muutamassa kuukaudessa? Jos hankinta ei ole kiireellinen, säästäminen on aina edullisempi vaihtoehto kuin lainan ottaminen.
Lainan hakemista harkitessa pelkkä nimelliskorko ei kerro koko totuutta. Todellinen vuosikorko sisältää kaikki lainan kulut – nimelliskoron lisäksi avausmaksut, tilinhoitomaksut ja muut lisäkulut – ja ilmaisee ne vuosittaisena prosenttilukuna.
Suomessa kulutusluottojen korkokatto on 15 % + kolmen kuukauden Euribor-viitekorko. Vuoden 2026 alkupuoliskolla viitekorko on 2,50 %, joten nimelliskoron enimmäismäärä on 17,50 %. Lainan kokonaiskorko ei kuitenkaan voi ylittää 20 %:a.
Lainan muut kustannukset (avausmaksut, tilinhoitopalkkiot) saavat olla enintään 0,01 % lainasummasta päivässä, kuitenkin enintään 150 € vuodessa.
Näin vertailet lainan kustannuksia:
Lainan hakeminen netistä on nykyään yksinkertaista. Lainan haku onnistuu useimmiten kokonaan verkossa ja vastauksen saa usein muutamassa minuutissa. Tyypillisesti hakemukseen tarvitset seuraavat tiedot:
Suomessa huhtikuussa 2024 käyttöön otettu Positiivinen luottorekisteri vaikuttaa lainan hakemiseen merkittävästi. Rekisteri kerää tiedot kaikista kuluttajien lainoista ja tuloista, ja lainanantajan on tarkistettava rekisteri ennen luoton myöntämistä.
Tämä tarkoittaa käytännössä:
Lainan määrä riippuu tuloista, olemassa olevista veloista ja luottokelpoisuudesta. Yleisenä nyrkkisääntönä pidetään, ettei kokonaisvelkataakka saisi ylittää viittä kertaa vuosituloja.
Suuntaa-antavia lainasummia tulotason mukaan:
Summat ovat viitteellisiä ja riippuvat lainanantajasta, olemassa olevista veloista sekä muista taloudellisista velvoitteista.
Vakuudettomia kulutusluottoja myönnetään tyypillisesti 500–70 000 €. Vakuudellisissa lainoissa (kuten asuntolainoissa) summat voivat olla huomattavasti suurempia.
Selvitä oma lainasummasi kulutusluottovertailullamme.
Lainan ottaminen edellyttää realistista suunnitelmaa takaisinmaksun osalta. Ota huomioon seuraavat asiat:
Voit käyttää suunnitteluun apuna lainalaskuriamme, joka laskee kuukausierät ja kokonaiskustannukset eri laina-ajoille.
Velkakierre syntyy yleensä, kun uutta lainaa otetaan vanhojen velkojen maksamiseen. Tämä on varoitusmerkki vakavammista talousongelmista.
Velkakierteen tyypilliset merkit:
Mitä tehdä, jos velkakierre uhkaa?
Lainan hakeminen voi muuttaa suhtautumista rahankäyttöön. Tutkimusten mukaan lainarahalla maksaminen tuntuu vähemmän "todelliselta" kuin omilla säästöillä maksaminen, mikä voi johtaa impulsiivisempiin ostopäätöksiin.
Ole tietoinen näistä psykologisista sudenkuopista:
Paras tapa suojautua on pitää lainan kokonaiskustannus kirkkaana mielessä, ei pelkkää kuukausierää.
Lainan ottaminen voi olla järkevää, kun se tukee pitkän aikavälin taloudellisia tavoitteita, kuten asunnon ostoa, auton hankintaa tai välttämätöntä remonttia. Tärkeintä on, että lainan takaisinmaksu sopii budjettiisi ja olet vertaillut eri vaihtoehtoja. Turhiin hankintoihin lainaamista kannattaa välttää.
Lainan suurimpia riskejä ovat taloudellisen tilanteen heikkeneminen, velkakierteen syntyminen ja odottamattomat korkotason nousut vaihtuvakorkoissa lainoissa. Myös lainan piilokulut, kuten avausmaksut ja tilinhoitomaksut, voivat nostaa todellisia kustannuksia yllättävästi.
Noin 2 000 € kuukausituloilla voi saada vakuudetonta kulutusluottoa tyypillisesti 10 000–30 000 €. Tarkka summa riippuu olemassa olevista veloista, muista menoista ja luottokelpoisuudesta. Positiivinen luottorekisteri, joka otettiin käyttöön huhtikuussa 2024, antaa lainanantajalle tarkan kuvan kokonaisvelkatilanteestasi.
Lainahakemukseen tarvitset henkilötiedot (nimi, henkilötunnus, osoite), tulotiedot (kuukausitulot, työnantaja, työsuhteen kesto), tiedot menoista ja olemassa olevista veloista sekä pankkitunnukset vahvaa tunnistautumista varten. Lainanhakijan tulee olla vähintään 18-vuotias ja hänellä tulee olla säännölliset tulot.
Nyrkkisääntönä pidetään, ettei kokonaisvelka saisi ylittää viittä kertaa vuosituloja. Esimerkiksi 2 500 € kuukaudessa (30 000 € vuodessa) tienaavalle tämä tarkoittaa, ettei velkojen yhteismäärä saisi ylittää 150 000 €. Jos lainan lyhennykset alkavat vaikuttaa arjen perustarpeisiin, on syytä hakea apua talous- ja velkaneuvonnasta.
Lainan saaminen koeajalla on mahdollista, mutta se voi vaikuttaa lainan ehtoihin. Lainanantajat voivat tarjota korkeampaa korkoa tai pienempää lainasummaa, koska koeaika lisää työsuhteen epävarmuutta. Vakituinen työsuhde parantaa yleensä lainan ehtoja.
Todellinen vuosikorko kertoo lainan kokonaiskustannukset vuositasolla. Se sisältää nimelliskoron lisäksi kaikki lainan kulut, kuten avausmaksut ja tilinhoitomaksut. Suomessa kulutusluottojen korkokatto on 15 % + viitekorko, eli vuonna 2026 nimelliskorko saa olla enintään 17,50 %. Vertaile lainoja aina todellisen vuosikoron perusteella.
Pankki voi perua lainatarjouksen, jos hakijan taloudellinen tilanne muuttuu merkittävästi tarjouksen antamisen jälkeen tai jos tarjouksen ehdot eivät enää täyty. Lainalupaus sitoo pankkia sen voimassaoloajan, mutta varsinainen lainapäätös edellyttää edellytysten täyttymistä.
Helpoiten lainaa saa lainanvälittäjäpalveluiden kautta, jotka kilpailuttavat hakemuksesi useiden pankkien ja rahoitusyhtiöiden välillä yhdellä hakemuksella. Perinteisistä pankeista OP, Nordea ja S-Pankki käsittelevät hakemuksia nopeasti verkossa. Positiivinen luottorekisteri nopeuttaa kaikkien lainanantajien päätöksiä, sillä tulot ja velat näkyvät suoraan rekisteristä.
Onko sinulla kysyttävää tästä aiheesta? Kysy yhteisöltä.
Sähköposti vahvistettu. Kommenttisi ilmestyy tarkistuksen jälkeen.
Linkki vanheni. Lähetä kommenttisi uudelleen.
Anonyymi
Talousasiantuntija · Financer
Vertaile parhaita lainanantajia
alkaen 4 % todellinen vuosikorko
32 vaihtoehtoa
Ilmainen · Ei sitoumuksia
Katso korkoniVertaile parhaita lainanantajia
alkaen 4 % todellinen vuosikorko
32 vaihtoehtoa
8 min lukuaikaLainaa
3 min lukuaikaLainaa
6 min lukuaikaLainaa
4 min lukuaikaLainaa
7 min lukuaikaLainaa
Tilaa *Financer Stacks* -uutiskirje - Saat joka viikko käytännön vinkkejä rahankäytön hallintaan, lisätulojen hankkimiseen ja siihen, miten rakennat arjen, jossa raha tukee sinun tavoitteitasi.