A
Anonyymi
Talousasiantuntija · Financer
Varoitus! Luoton ottaminen maksaa.
Positiivinen luottotietorekisteri on Verohallinnon kehittämä ja ylläpitämä, vuonna 2024 lanseerattu uusi rekisteri, johon kootaan tietoja yksityishenkilöiden lainoista ja tuloista.
Positiivisen luottotietorekisterin tavoitteena on vähentää yksityishenkilöiden ylivelkaantumista, helpottaa luottokelpoisuuden arviointia lainoja myönnettäessä ja edistää oman talouden hallintaa.
Sinulle myönnetyt luotot ilmoitetaan luotonantajan toimesta automaattisesti positiiviseen luottotietorekisteriin. Luotonantajat ovat positiivisesta luottotietorekisteristä annetun lain (739/2022) mukaisesti velvollisia ilmoittamaan tiedot luotoista rekisteriin.
Näet luottotietorekisteristä esimerkiksi sinulle myönnetyt:
Luotonantajat ilmoittavat positiiviseen luottotietorekisteriin lisäksi lainoihin tekemäsi lyhennykset sekä tiedon luottosopimuksen päättymisestä.
Luottojen tiedot eivät saavu rekisteriin reaaliajassa, ja uusien luottosopimusten tiedot tulee lain mukaan ilmoittaa viimeistään rekisteriin luottosopimuksen tekemistä seuraavana päivänä.
Näet tiedot uusista luotoistasi yleensä kahden päivän kuluessa luoton myöntämisestä.
Positiivisen luottotietorekisterin toiminta perustuu luotonantajien velvollisuuteen ilmoittaa myöntämistään luotoista ja näissä tapahtuvista muutoksista rekisteriin.
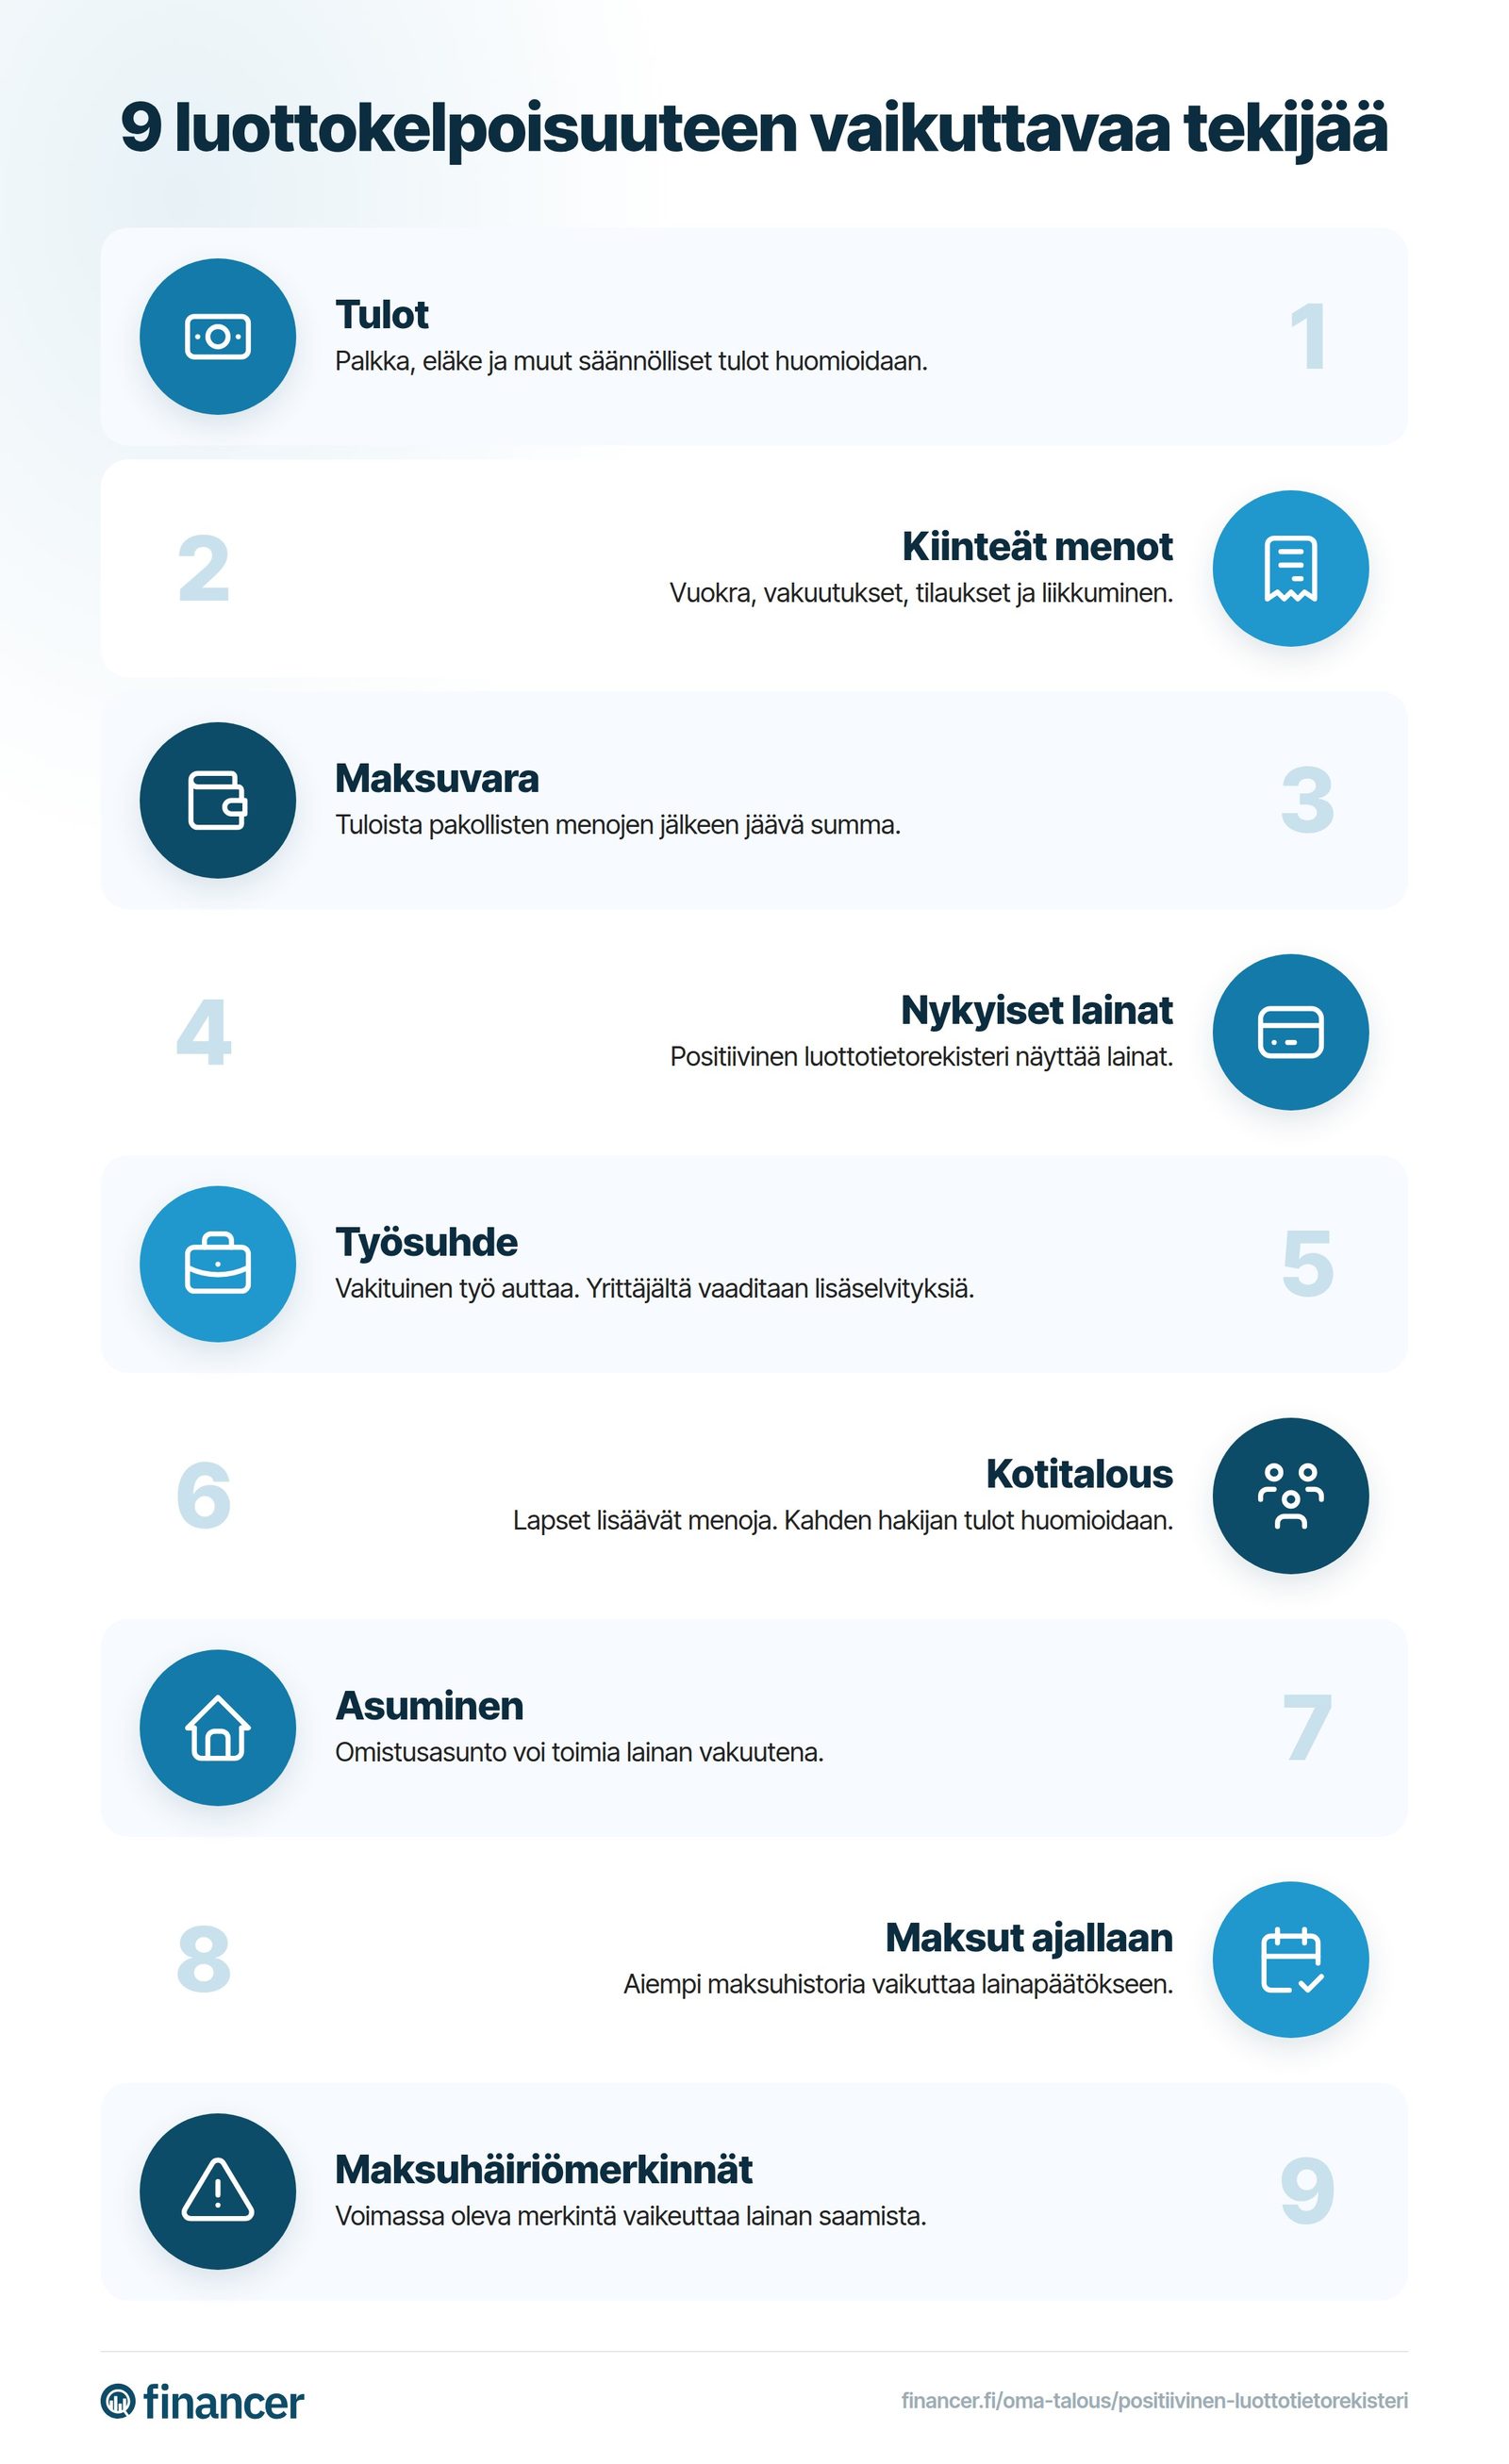
Positiiviseen luottotietorekisteriin ilmoitettuja tietoja hyödynnetään luottokelpoisuuden arvioinnissa. Jokaisella luotontarjoajalla on lakisääteinen velvollisuus tarkistaa luotonhakijan tiedot ennen lainan myöntämistä.
Luotontarjoajat saavat rekisteristä luottotietorekisteriotteen, josta näkyvät:
Tulotietosi haetaan tulorekisteristä, ja niissä näkyvät sinulle viimeisen 12 kuukauden aikana maksetut palkat, eläkkeet ja etuudet.
Luottotiedot ovat meille jo entuudestaan tuttu käsite, mutta aiemmin luottotietoja käsiteltiin puhtaasti negatiivisessa merkityksessä. Luottotietojen menettämisellä viitataan maksuhäiriömerkintään.
Maksuhäiriömerkintöjä ei kirjata positiiviseen luottotietorekisteriin.
Maksuhäiriömerkinnät pysyvät myös jatkossa Asiakastieto Oy:n ja Dun & Bradstreet Finland Oy:n ylläpitämissä luottotietorekistereissä.
Vaikka maksuhäiriömerkinnät eivät näy positiivisessa luottotietorekisterissä, näkyvät maksuviiveet kuitenkin rekisterissä.
Maksuviivemerkinnän rekisteriin saa, mikäli lainan maksuerän maksu viivästyy yli 60 päivällä eräpäivästä tai laina on eräännytetty.
Vaikka maksuviivemerkintä ei välttämättä tarkoita maksuhäiriömerkinnän saamista, hankaloittaa myös maksuviivemerkintä uusien luottojen saamista.
Maksuviivemerkintä poistetaan rekisteristä luotonantajan toimesta, kun maksat maksuerän tai sovit uudesta maksuohjelmasta.
Positiivinen luottotietorekisteri helpottaa yksityishenkilöiden elämää monella tavalla ja auttaa oman talouden yleiskuvan saamisessa:
Positiiviseen luottotietorekisteriin liittyy sähköinen asiointipalvelu, josta pystyt itse tarkastelemaan sinulle myönnettyjen luottojen tietoja ilmaiseksi.
Rekisteristä pystyt tarkistamaan kaikki sinulle myönnetyt kuluttajaluotot, kuten kulutusluotot, asuntolainat, luottokortit, autolainat ja osamaksurahoitukset.
Lisäksi pystyt tarkistamaan rekisteristä helposti luottoihin maksamiesi lyhennysten määrän sekä luoton päättymisesi ajankohdan.
Halutessasi pystyt myös tekemään itsellesi vapaaehtoisen luottokiellon ilmaiseksi. Voit tehdä luottokiellon määräajaksi tai toistaiseksi voimassa olevana, luottokiellon syystä riippuen.
Määräaikainen luottokielto auttaa, mikäli henkilötietosi on varastettu, ja niitä yritetään käyttää lainan hakemiseen. Toistaiseksi voimassa olevalla luottokiellolla taas voit itse hallinnoida omaa talouttasi ja estää velkamääräsi kasvamisen.
Vapaaehtoinen luottokielto ei suoraan tuo laillista estettä luoton myöntämiselle, mutta sen myötä luotonantajien tulee harkita luoton myöntämistä tavanomaista huolellisemmin. Pystyt itse poistamaan vapaaehtoisesti asettamasi luottokiellon koska tahansa.
Positiivisen luottotietorekisterin myötä lainanhakuprosessi muuttuu suoraviivaisemmaksi, sillä tiedot tuloistasi ja nykyisistä lainoistasi siirtyvät automaattisesti luotontarjoajalle.
Näin tarvittavien liitteiden määrä vähenee ja hakemuksen täyttäminen käy nopeammin.
Mikäli automaattisesti välittyvissä tiedoissa on kuitenkin virheitä, voivat luotontarjoajat kysyä palkkakuittia tai muuta liitettä ajantasaisten tietojen vahvistamiseksi.
Positiivinen luottotietorekisteri on kohdannut joitakin ongelmia käyttöönoton jälkeen.
Huhtikuussa 2024 positiivisessa luottotietorekisterissä havaittiin virhe asiakastietojen siirtämisessä. Virheen myötä luottotietorekisteriin muodostui virheellisiä merkintöjä kuolinpäivästä lukuisille henkilöille. Kuolinpäivä näkyi luottotietorekisteriotteella, jonka luotonantaja näkee, kun haet uutta luottoa. Virhe korjattiin nopeasti.
Rekisteri on kokenut ajoittaisia teknisiä häiriöitä. Maaliskuussa 2026 rajapintapalveluissa ilmeni katkos, joka on sittemmin korjattu. Helmikuussa 2026 varmenneongelma aiheutti tilapäisen häiriön ilmoitusliikenteeseen ja maaliskuun 2026 alussa havaittiin puutteita tulotiedoissa.
Suurimpana positiivisen luottotietorekisterin kohtaamana ongelmana ovat huijausviestit, joita lähetetään viranomaisten nimissä. Verohallinnon mukaan näitä viestejä on lähetetty rekisterin avautumisesta lähtien.
Huijausviesteissä pyydetään vahvistamaan omat tietonsa positiivisessa luottotietorekisterissä klikkaamalla viestistä löytyvää linkkiä. Linkki vie kuitenkin huijarin omalle tietojenkalastelusivustolle. Älä paina tekstiviestitse saapuvia linkkejä, äläkä usko virastojen nimissä lähetettyjä tekstiviestejä.
Positiivinen luottotietorekisteri ei kysy itse tietoja kuluttajilta, vaan tiedot saadaan automaattisesti luotonantajilta.
Luottotietorekisteri saa tiedot lainoistasi suoraan luotontarjoajilta. Vuoden 2024 alusta alkaen luotontarjoajilla on ollut velvollisuus siirtää tiedot nykyisistä luotoista ja ilmoittaa tieto uusista luottosopimuksista tai luottojen muutoksista rekisteriin.
Tulotiedot siirtyvät luottotietorekisteriin suoraan tulorekisteristä. Mikäli tuloissa on tapahtunut muutoksia, jotka eivät vielä rekisterissä näy, voi näiden todistamisessa hyödyntää esimerkiksi palkkakuittia.
Positiivinen luottotietorekisteri avattiin yksityishenkilöille 1.4.2024. Luotontarjoajat ovat voineet lisätä tietoja luotoista rekisteriin jo vuoden 2024 alusta alkaen. Rekisterin toinen vaihe otettiin käyttöön keväällä 2026, jolloin yritysluotot ja taloyhtiölainat lisättiin rekisteriin.
Positiivisen luottotietorekisterin käyttäminen on ilmaista.
Positiivista luottotietorekisteriä ylläpitää Verohallinto.
Ei, maksuhäiriömerkinnät eivät näy positiivisessa luottotietorekisterissä. Maksuhäiriömerkinnät löydät Asiakastiedon ja Dun & Bradstreetin ylläpitämissä luottotietorekistereissä. Vaikka maksuhäiriöitä ei kirjata positiiviseen luottotietorekisteriin, näkyvät rekisterissä maksuviiveet. Maksuviivemerkinnän rekisteriin saa, mikäli maksu viivästyy yli 60 päivällä eräpäivästä. Maksuviivemerkintä vaikeuttaa lainan saamista.
Positiivinen luottotietorekisteri perustettiin estämään yksityishenkilöiden ylivelkaantumista, helpottamaan luottokelpoisuuden arviointia ja edistämään kuluttajien oman talouden hallintaa.
Positiivisessa luottotietorekisterissä olevat tiedot eivät itsessään estä lainan saamista. Rekisteri näyttää luotonantajalle kokonaiskuvan lainoistasi ja tuloistasi, joiden perusteella luotonantaja arvioi maksukykysi. Suuri velkamäärä suhteessa tuloihin voi kuitenkin vaikeuttaa uuden lainan saamista. Maksuviivemerkintä heikentää mahdollisuuksia merkittävästi.
Luottotiedot poistuvat rekisteristä, kun luottosopimus päättyy ja luotto on kokonaan maksettu. Maksuviivemerkintä poistetaan luotonantajan toimesta, kun maksat erääntyneen maksuerän tai sovit uudesta maksuohjelmasta. Tulotiedot päivittyvät jatkuvasti tulorekisteristä.
Vertaile kulutusluotot jopa 70 000 € asti ja löydä itsellesi sopiva lainatarjous.
Vertaile kulutusluototPositiivisella luottotietorekisterillä on asiakaspalvelu, joka vastaa asiointiin liittyviin kysymyksiin arkisin kello 9-16 välisenä aikana.
Asiakaspalvelu toimii suomen, ruotsin ja englannin kielellä verkkochatin ja puhelinpalvelun välityksellä.
Chatissa tarjotaan neuvontaa yleisellä tasolla, ja pystyt asioimaan sen avulla halutessasi anonyymisti. Chatissa ei tule luovuttaa arkaluontoisia tietoja, kuten henkilötunnusta.
Voit kirjautua positiiviseen luottotietorekisteriin osoitteessa vero.fi. Kirjautuminen tapahtuu vahvalla tunnistautumisella pankkitunnuksilla, mobiilivarmenteella tai henkilökortilla. Kirjautumisen jälkeen näet omat tietosi, kuten luotot, tulotiedot ja mahdolliset maksuviivemerkinnät.
Lisäksi pystyt ottamaan yhteyttä positiviseen luottotietorekisteriin myös postitse, lähettämällä kirjeesi osoitteeseen PL 2, 00055 Tulorekisteri.
Onko sinulla kysyttävää tästä aiheesta? Kysy yhteisöltä.
Sähköposti vahvistettu. Kommenttisi ilmestyy tarkistuksen jälkeen.
Linkki vanheni. Lähetä kommenttisi uudelleen.
Anonyymi
Talousasiantuntija · Financer
Vertaile parhaita lainanantajia
alkaen 4 % todellinen vuosikorko
32 vaihtoehtoa
Ilmainen · Ei sitoumuksia
Katso korkoniVertaile parhaita lainanantajia
alkaen 4 % todellinen vuosikorko
32 vaihtoehtoa
8 min lukuaikaOma talous
8 min lukuaikaOma talous
7 min lukuaikaOma talous
11 min lukuaikaOma talous
15 min lukuaikaOma talous
Tilaa *Financer Stacks* -uutiskirje - Saat joka viikko käytännön vinkkejä rahankäytön hallintaan, lisätulojen hankkimiseen ja siihen, miten rakennat arjen, jossa raha tukee sinun tavoitteitasi.