A
Anonyymi
Talousasiantuntija · Financer
Noin joka viides kuluttajalasku erääntyy, eli sitä ei ole maksettu eräpäivään mennessä.
Puhelinlasku, autolainan lyhennys, hammaslääkärilasku tai mikä tahansa muu lasku voi jäädä syystä tai toisesta maksamatta, mutta maksamaton lasku ei välittömästi johda maksuhäiriömerkintään tai ulosottoon.
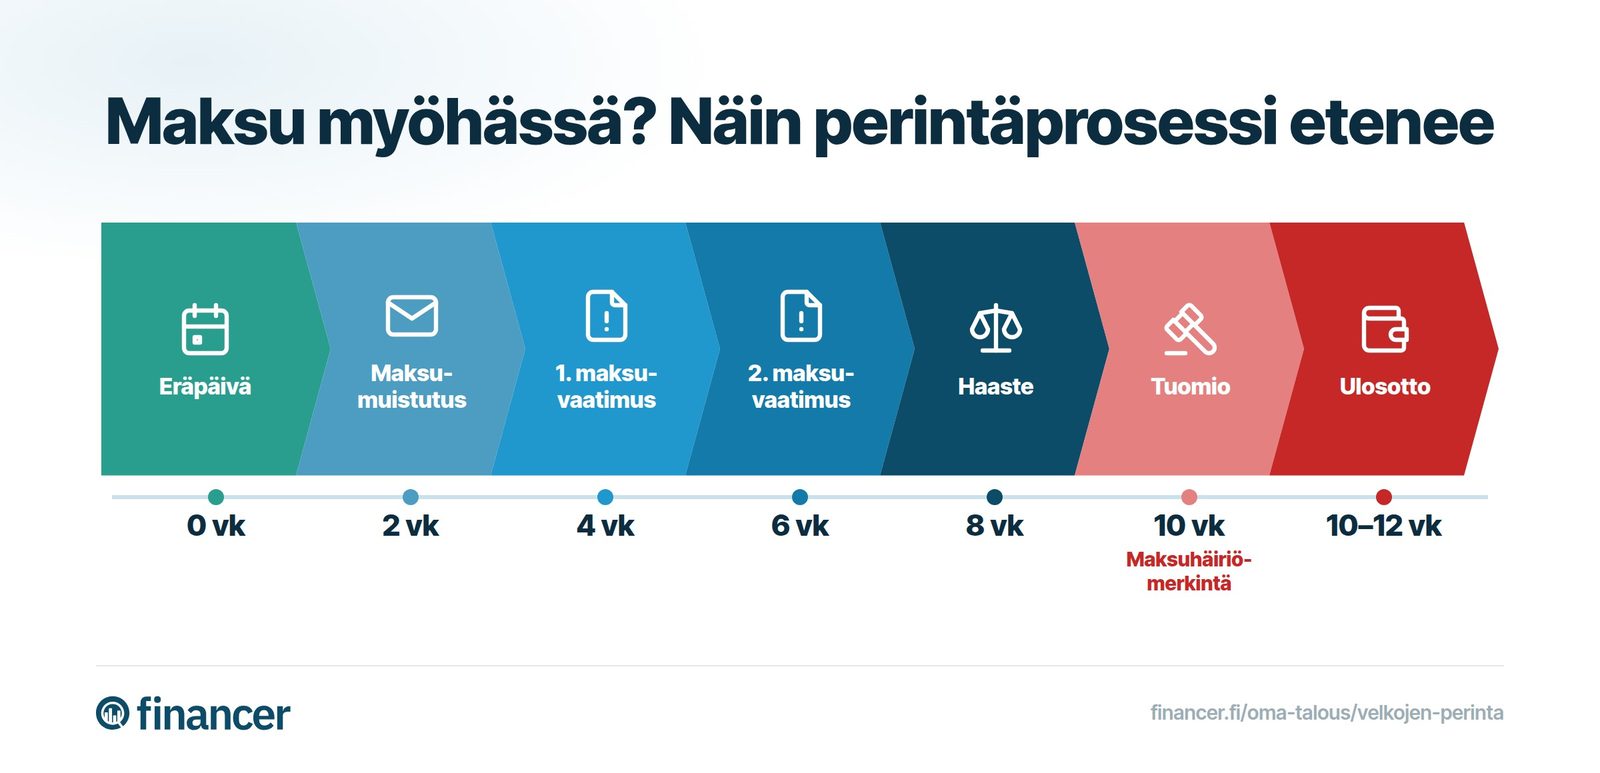
Velan perintä alkaa aina maksumuistutuksesta, ja velkojen perintä etenee vaiheittain ulosottoon ja maksuhäiriömerkintään.
Maksuhäiriömerkinnän voi saada aikaisintaan 10 viikon kuluessa laskun alkuperäisestä eräpäivästä, mutta usein prosessi voi kestää kuukausia käräjäoikeuksien käsittelyajoista riippuen.
Poikkeuksena ovat luoton aiheuttamat velat, kuten kulutusluotto-, luottokortti- tai osamaksusopimus.
Tuolloin maksuhäiriömerkintä voidaan ilmoittaa luottorekisteriin ilman käräjäoikeuden päätöstä, kuitenkin aikaisintaan 60 päivän kuluttua eräpäivästä.
Jos sinulla on jäänyt lasku maksamatta, ja mietit miten velan perintä etenee, ja meneekö lasku perintään, katso perintäprosessin vaiheet alempaa.
Velan perintä, eli vapaaehtoinen perintä, tarkoittaa toimia, joilla velkoja pyrkii saamaan maksun maksamattomaan laskuun tai velkaan.
Perintä alkaa, kun lasku tai maksu erääntyy. Perintä päättyy, kun velka on maksettu tai viimeistään velan lopullisen vanhenemisen jälkeen.
Vapaaehtoinen perintä eroaa oikeudellisesta perinnästä, eli ulosotosta, siten, että perintätoimisto ei voi pakkokeinoin periä velkaa.
Ulosottomies on valtion viranomainen, jolla on valta ulosmitata velallisen tuloja tai muuta omaisuutta.
Vertaile kulutusluotot jopa 70 000 € asti ja löydä paras lainantarjoaja muutamassa minuutissa.
Vertaile kulutusluototPerintäprosessi etenee aina vaiheittain. Jokainen vaihe antaa velalliselle mahdollisuuden maksaa velka ja välttää lisäkulut sekä maksuhäiriömerkinnän. Alla on kuvattu prosessin jokainen vaihe aikatauluineen ja kuluineen.
Kuluttajalaskuissa on yleensä vähintään 14 vuorokautta maksuaikaa laskun lähettämispäivästä lähtien, mutta vähimmäisaikaa ei ole kirjattu lakiin ja se voi olla lyhempi.
Maksun viivästyttyä yli kaksi viikkoa velan perintä etenee seuraavasti:
Milloin: 14 vuorokautta alkuperäisen eräpäivän jälkeen Kulut: Enintään 5 €/maksumuistutus Viivästyskorko: Viivästyskorkoa peritään vasta, kun laskun päiväyksestä on kulunut 30 vuorokautta. Viivästyskorko on korkolain mukainen viitekorko + 7 prosenttiyksikköä, eli 9,5 % vuodessa ajalla 1.7.–31.12.2026 (Suomen Pankin vahvistama viitekorko on 2,5 %).
Kun lasku erääntyy, saat maksumuistutuksen kaksi viikkoa laskun erääntymisen jälkeen.
Jos maksat maksumuistutuksen tässä vaiheessa, ei asiasta koidu muuta haittaa muistutusmaksun ja viivästyskoron lisäksi.
Jos olet maksanut alkuperäisen laskun ennen maksumuistutuksen lähettämistä, asia on kunnossa eikä asia vaadi muita toimenpiteitä. Huom! Tarkista maksumuistutuksen päiväys ja muista myös tarkistaa, että olet maksanut suorituksen oikealle laskulle ja käyttänyt oikeaa viitettä ja muita maksutietoja.
Käytä maksamiseen maksumuistutuksen maksutietoja ja summaa. Alkuperäisen laskun maksaminen ei riitä, vaan sinun täytyy maksaa muistutuskulu alkuperäisen summan lisäksi.
Ota välittömästi yhteyttä laskun lähettäjään. Laskun lähettäjä voi yleensä siirtää laskun eräpäivää tai voitte sopia maksuaikataulusta.
Ei tule. Jos kyseessä on kuitenkin kulutusluotto- tai luottokorttilasku, voi luotonantaja kirjata maksuhäiriömerkinnän 60 vuorokauden kuluttua alkuperäisen eräpäivän jälkeen.
Milloin: 14 vuorokautta maksumuistutuksen jälkeen Kulut: 14 €, 24 € tai 50 € laskun summasta riippuen Viivästyskorko: Viitekorko + 7 prosenttiyksikköä, eli 9,5 % vuodessa (1.7.–31.12.2026)
Maksuvaatimus, eli perintäkirje, lähetetään 14 vuorokautta maksumuistutuksen jälkeen. Tässä kohtaa alkuperäisestä eräpäivästä on kulunut neljä viikkoa.
Ensimmäisen maksuvaatimuksen kulu riippuu saatavan pääoman suuruudesta seuraavasti:
| Saatava pääoma | Kulu |
|---|---|
alle 100€ | 14€ |
100€ - 1000€ | 24€ |
yli 1000€ | 50€ |
Jos olet maksanut edellisen maksumuistutuksen ja sen kulut ennen maksuvaatimuksen lähettämistä (tarkista perintäkirjeen päiväys), asia on kunnossa eikä asia vaadi muita toimenpiteitä. Huom! Tarkista maksuvaatimuksen päiväys ja muista myös tarkistaa, että olet maksanut suorituksen oikealle laskulle ja käyttänyt oikeaa viitettä ja muita maksutietoja.
Käytä maksamiseen maksuvaatimuksen maksutietoja ja summaa. Alkuperäisen laskun maksaminen ei riitä, vaan sinun täytyy maksaa viivästyskorko ja muut kulut alkuperäisen summan lisäksi.
Ota välittömästi yhteyttä laskun lähettäjään. Laskun lähettäjä voi yleensä siirtää laskun eräpäivää tai voitte sopia maksuaikataulusta.
Ei tule. Jos kyseessä on kuitenkin kulutusluotto- tai luottokorttilasku, voi luotonantaja kirjata maksuhäiriömerkinnän 60 vuorokauden kuluttua alkuperäisen eräpäivän jälkeen.
Milloin: 14 vuorokautta ensimmäisen perintäkirjeen jälkeen Kulut: 7 €, 12 € tai 25 € laskun summasta riippuen Viivästyskorko: Viitekorko + 7 prosenttiyksikköä, eli 9,5 % vuodessa (1.7.–31.12.2026)
Toinen maksuvaatimus, eli perintäkirje, lähetetään 14 vuorokautta ensimmäisen maksuvaatimuksen jälkeen. Tässä kohtaa alkuperäisestä eräpäivästä on kulunut vähintään kuusi viikkoa.
Toisen maksuvaatimuksen kulu on puolet ensimmäisen maksuvaatimuksen kulusta, ja se riippuu saatavan pääoman suuruudesta seuraavasti:
| Saatava pääoma | Kulu |
|---|---|
alle 100€ | 7€ |
100€ - 1000€ | 12€ |
yli 1000€ | 25€ |
Jos olet maksanut edellisen maksuvaatimuksen ja sen kulut ennen toisen maksuvaatimuksen lähettämistä (tarkista perintäkirjeen päiväys), asia on kunnossa eikä asia vaadi muita toimenpiteitä. Huom! Tarkista maksuvaatimuksen päiväys ja muista myös tarkistaa, että olet maksanut suorituksen oikealle laskulle ja käyttänyt oikeaa viitettä ja muita maksutietoja.
Käytä maksamiseen maksuvaatimuksen maksutietoja ja summaa. Alkuperäisen laskun maksaminen ei riitä, vaan sinun täytyy maksaa viivästyskorko ja muut kulut alkuperäisen summan lisäksi.
Ota välittömästi yhteyttä laskun lähettäjään. Laskun lähettäjä voi yleensä siirtää laskun eräpäivää tai voitte sopia maksuaikataulusta. Jos et tässä kohtaa maksa maksuvaatimuksen mukaista summaa tai sovi perintätoimiston kanssa maksuaikataulusta, siirtyy asia seuraavaksi oikeudelliseen perintään.
Ei tule. Jos kyseessä on kuitenkin kulutusluotto- tai luottokorttilasku, voi luotonantaja kirjata maksuhäiriömerkinnän 60 vuorokauden kuluttua alkuperäisen eräpäivän jälkeen.
Laki rajoittaa perintäkulujen kokonaismäärää vapaaehtoisen perinnän aikana. Kokonaiskatto riippuu saatavan pääomasta:
Kokonaiskatto sisältää kaikki maksumuistutukset, maksuvaatimukset ja muut vapaaehtoisen perinnän kulut. Oikeudellisen perinnän kulut (käräjäoikeuden oikeudenkäyntikulut ja -maksut) eivät sisälly tähän kattoon.
Jos perintätoimisto veloittaa kattoa enemmän, voit reklamoida asiasta Kilpailu- ja kuluttajavirastolle.
Milloin: aikaisintaan 14 vuorokautta toisen perintäkirjeen jälkeen Oikeudenkäyntikulu: 50 €, 80 €, 110 €, 120 € tai 160 € laskun summasta riippuen Oikeudenkäyntimaksu: 70 € tai 100 € vireillepanotavasta riippuen (70 €, kun haastehakemus toimitetaan sähköisesti suoraan käräjäoikeuden tietojärjestelmään; riitautetussa asiassa 310 €; maksut vahvistettu vuosille 2025–2027) Viivästyskorko: Yleinen viivästyskorko on viitekorko + 7 prosenttiyksikköä, eli 9,5 % vuodessa (1.7.–31.12.2026)
Maksumuistutuksen sekä kahden maksuvaatimuksen jälkeen asiaa aletaan viedä käräjäoikeuden käsittelyyn. Asiasta tehdään haastehakemus ja käräjäoikeus toimittaa haasteen sinulle.
Velkaan lisätään tässä vaiheessa oikeudenkäyntikulut, oikeudenkäyntimaksu sekä viivästyskorko.
Oikeudenkäyntikulu on 50–160 euroa saatavan pääoman sekä asian haastavuuden mukaan. Esimerkiksi tavanomaisen yli 1 000 euron tapaukselle kulu on 110 euroa.
Jos et reagoi haasteeseen, asiasta annetaan yksipuolinen tuomio. Mikäli koet velan olevan aiheeton, voit riitauttaa asian ja asiasta käydään oikeudenkäynti käräjäoikeudessa normaalina siviiliriita-asiana. Oikeudenkäynnissä selvitetään velan oikeellisuus ja määrätään velallisen maksuvelvollisuudesta.
Jos olet maksanut edellisen maksuvaatimuksen ja sen kulut vähintään kaksi vuorokautta ennen haasteen lähettämistä (tarkista päiväys), asia on kunnossa eikä asia vaadi muita toimenpiteitä. Huom! Tarkista haasteen päiväys ja muista myös tarkistaa, että olet maksanut suorituksen oikealle laskulle ja käyttänyt oikeaa viitettä ja muita maksutietoja.
Voit vielä välttää maksuhäiriömerkinnän ja keskeyttää oikeudellisen ulosoton etenemisen maksamalla laskun ja siitä aiheutuneet kulut kokonaan.
Jos et pysty maksamaan laskua ja kertyneitä kuluja, voit vielä sopia maksusuunnitelmasta. Maksuhäiriömerkintä kirjataan tietoihisi joka tapauksessa, mutta voit välttää ulostoton kustannukset sopimalla maksusuunnitelmasta. Jos et tee mitään, käräjäoikeus antaa yksipuolisen tuomion asiasta.
Voit vielä välttää maksuhäiriömerkinnän maksamalla laskun ja kertyneet kulut pois kokonaisuudessaan. Jos et maksa kuluja tai et reagoi haasteeseen, kirjataan siitä merkintä luottotietoihisi.
Käräjäoikeus antaa yksipuolisen tuomion aikaisintaan 14 vuorokauden kuluttua, jos et reagoi haasteeseen kuluessa. Käsittelyn nopeus riippuu kuitenkin käräjäoikeuden käsittelyajoista ja voi kestää kuukausia paikkakunnasta riippuen.
Jos riitautat asian, oikeudenkäynnin kesto riippuu käräjäoikeuden käsittelyajoista.
Milloin: Aikaisintaan 10-12 viikkoa alkuperäisen laskun eräpäivän jälkeen riippuen laskun tyypistä ja käräjäoikeuden käsittelyajoista Kulut: Ulosotto perii maksun jokaisesta ulosottoon tehdystä maksusta, kulujen määrä riippuu ulosotossa olevan pääoman suuruudesta
Velan siirtyminen ulosottoon kestää jopa useita kuukausia alkuperäisen laskun erääntymisen jälkeen.
💡 Lue, miten ulosottoprosessi etenee
Velat eivät siirry ulosottoon heti maksun unohduttua eikä asiakas menetä luottotietojaan ilman varoitusta.
Tämä koko prosessi ensimmäisestä maksumuistutuksesta ulosottoon vie aikaa yleensä vähintään 1,5–3 kuukautta, mutta käsittelyn nopeus riippuu esimerkiksi käräjäoikeuden käsittelyajoista. Tuomion saaminen voi viedä jopa vuoden riippuen käsittelyajoista.
Maksuvaikeudet ovat Suomessa todellinen ongelma. Suomen Asiakastiedon heinäkuussa 2026 julkaiseman tilaston mukaan 387 300 henkilöllä oli kesäkuun 2026 lopussa vähintään yksi maksuhäiriömerkintä. Määrä on lähellä vuoden 2021 ennätystasoa, vaikka maksuhäiriöisten määrän kasvu on alkuvuonna 2026 hidastunut selvästi edellisvuodesta.
Ennen kuin otat lainaa, vuokraat asunnon tai sitoudut palveluiden käyttäjäksi, pidä huoli, että pystyt maksamaan laskut ajallaan.
Jos tilanne on päässyt jo todella huonoksi, kannattaa ehdottomasti hakeutua velkaneuvontaan tai harkita velkajärjestelyä. Mikäli sinulla on useita lainoja, voit myös yhdistää lainat yhdeksi lainaksi.
Velka ei ole ikuinen. Suomen lain mukaan velka vanhenee, jos velkoja ei katkaise vanhentumista tietyin väliajoin.
Yleinen vanhentumisaika on kolme vuotta velan erääntymisestä. Vanhentuminen katkeaa, kun velkoja muistuttaa velasta, tekee perintätoimia tai kun velallinen tunnustaa velan esimerkiksi maksamalla osan siitä.
Velan lopullinen vanhentumisaika on 20 vuotta velan syntymisestä (tai 25 vuotta, jos velkojana on yksityishenkilö). Tämän jälkeen velkaa ei voi enää periä, vaikka vanhentumista olisi katkaistu.
Kuluttajasaatavissa (esim. luottokortti- tai kulutusluottovelat) lopullinen vanhentumisaika on lyhyempi, yleensä 15 vuotta.
Jos saat perintäkirjeen vanhasta velasta, tarkista ensin velan vanhentuminen. Vanhentuneesta velasta ei tarvitse maksaa, eikä siitä voi saada maksuhäiriömerkintää.
Velallisella on oikeus pyytää vapaaehtoisen perinnän keskeyttämistä kirjallisesti. Tämä tarkoittaa, että perintätoimisto ei enää saa lähettää maksumuistutuksia tai maksuvaatimuksia.
Keskeytys ei poista velkaasi, vaan velkoja siirtää asian suoraan oikeudelliseen perintään. Tämä voi olla järkevää, jos tiedät ettei sinulla ole mahdollisuutta maksaa velkaa vapaaehtoisesti, koska se pysäyttää perintäkulujen kertymisen.
Keskeyttäminen ei estä maksuhäiriömerkinnän syntymistä eikä velan siirtymistä ulosottoon.
Erääntynyt lasku siirtyy ulosottoon käräjäoikeuden tuomion jälkeen yleensä vähintään 1,5–3 kuukautta laskun erääntymisen jälkeen, jos et tuona aikana maksa laskua ja siitä aiheutuneita kuluja pois.
Erääntyneestä laskusta aiheutuu lisäkuluja, jos lasku on ollut maksamatta yli kaksi viikkoa. Lasku voi olla maksamatta useita viikkoja tai kuukausia ja tuona aikana siitä kertyy perintäkuluja ja maksamaton lasku siirtyy lopulta ulosottoon vähintään 1,5–3 kuukautta erääntymisen jälkeen.
Ota välittömästi yhteyttä laskun lähettäjään ja selvitä, voiko eräpäivää siirtää tai voiko laskun maksaa erissä. Laskun lähettäjä pystyy yleensä sopimaan laskun maksamisesta ja voit näin välttyä suuremmilta perintäkuluilta sekä ulosotolta.
Ei välttämättä. Erääntyneen laskun pitää edetä oikeudelliseen perintään ennen maksuhäiriömerkinnän saamista. Tämä vie vähintään 1,5–3 kuukautta laskun erääntymisestä. Jos maksat laskun ja kertyneet kulut pois ennen oikeuden tuomiota, ei asiasta tule maksuhäiriömerkintää. Joitain poikkeuksia on olemassa, kuten osamaksu- ja luottokorttilaskut, joista luotonantaja voi kirjata merkinnän luottotietoihin 60 päivän kuluttua maksun erääntymisestä.
Jos laskua ei tule, se voi silti edetä perintään laskun eräännyttyä. Laskun lähettäjän pitää pystyä tarvittaessa kuitenkin todistamaan, että lasku on lähetetty ajallaan oikeaan osoitteeseen. Kadonneesta laskusta tai aiheettomasta muistutusmaksusta kannattaa olla yhteydessä laskun lähettäjään, sillä moni yritys ei lähtökohtaisesti vaadi viivästymisseurauksia tai asiasta voidaan sopia tapauskohtaisesti, jos lasku on kadonnut.
Laskun maksamatta jättäminen ei ole rikos, mutta maksamattomasta laskusta voi aiheutua muita seurauksia, kuten perintäkuluja, maksuhäiriömerkintä tai ulosotto.
Jos olet maksanut laskun kaksi päivää ennen maksumuistutuksen lähettämistä, asia on kunnossa ja voit hävittää maksumuistutuksen. Jos lasku on maksettu alle kaksi päivää ennen muistuskirjeen lähettämistä (tarkista kirjeen päiväys), pitää muistutusmaksu maksaa.
Kyllä, yksityishenkilö voi periä velkaa toiselta yksityishenkilöltä. Yksityishenkilön velan perinnässä on kuitenkin hyvä toimia huolellisesti:
Suomen lain mukaan yleinen velan vanhentumisaika on kolme vuotta, ei viisi. Kolmen vuoden vanhentumisaika koskee useimpia kuluttajavelkoja, kuten laskuja ja lainoja. Viiden vuoden vanhentumisaika koskee julkisoikeudellisia saatavia, kuten veroja, sakkoja ja julkisen terveydenhuollon maksuja. Nämä velat menevät suoraan ulosottoon ilman käräjäoikeuden päätöstä ja vanhenevat lopullisesti viidessä vuodessa.
Jos maksumuistutus tai perintäkirje yhä huolettaa, löydät lisätietoa ulosottoprosessista, luottotietojen palautumisesta ja velkaneuvonnasta. Jos sinulla on useampia lainoja, tutustu myös mahdollisuuteen yhdistää lainat.
Onko sinulla kysyttävää tästä aiheesta? Kysy yhteisöltä.
Sähköposti vahvistettu. Kommenttisi ilmestyy tarkistuksen jälkeen.
Linkki vanheni. Lähetä kommenttisi uudelleen.
Anonyymi
Talousasiantuntija · Financer
Vertaile parhaita lainanantajia
alkaen 4 % todellinen vuosikorko
34 vaihtoehtoa
Ilmainen · Ei sitoumuksia
Katso korkoniVertaile parhaita lainanantajia
alkaen 4 % todellinen vuosikorko
34 vaihtoehtoa
8 min lukuaikaOma talous
12 min lukuaikaOma talous
10 min lukuaikaOma talous
8 min lukuaikaOma talous
7 min lukuaikaOma talous
Tilaa *Financer Stacks* -uutiskirje - Saat joka viikko käytännön vinkkejä rahankäytön hallintaan, lisätulojen hankkimiseen ja siihen, miten rakennat arjen, jossa raha tukee sinun tavoitteitasi.