A
Anonyymi
Talousasiantuntija · Financer
Maksuvalmius eli likviditeetti tarkoittaa yrityksen kykyä selviytyä lyhytaikaisista kuluistaan ja velvoitteistaan ajallaan. Kyse on yksinkertaisesti siitä, riittävätkö yrityksen käytettävissä olevat rahat ja saatavat kattamaan erääntyvät laskut ja velat.
Kun maksuvalmius heikkenee liikaa, uhkaa yritystä maksuvalmiuskonkurssi, jossa yritys ei kykene maksamaan velkojaan niiden erääntyessä.
Hyvä maksuvalmius tarkoittaa käytännössä sitä, että yritys maksaa laskunsa jatkuvasti ajallaan. Ensimmäisiä merkkejä maksuvalmiuden heikentymisestä ovat laskujen viivästyminen ja maksuhäiriöt.
Maksuvalmiutta mitataan tunnusluvuilla kuten Quick Ratio (happotesti) ja Current Ratio (maksuvalmiussuhde). Näiden avulla saadaan nopeasti käsitys siitä, kattaako yrityksen rahoitusomaisuus lyhytaikaiset velat.
Yrityksen maksuvalmiutta voidaan mitata usealla eri menetelmällä.
Maksuvalmiutta voidaan mitata taseesta lasketuilla staattisen maksuvalmiuden mittareilla tai rahavirroista laskettavilla dynaamisen maksuvalmiuden mittareilla.
Staattisen maksuvalmiuden mittareita ovat Quick ratio ja Current Ratio. Dynaamisen maksuvalmiuden mittareita taas ovat Rahoitustulos ja toimintajäämä.
Maksuvalmiuden tarkastaminen onnistuu nopeasti Quick Ration laskukaavalla, joka on useissa tapauksissa luotettava tapa saada pätevää tietoa maksuvalmiustasosta.
Kaava on seuraava: Maksuvalmius = (rahat + lyhytaikaiset saatavat) / lyhytaikaiset velat
Quick Ration tuloksen tulisi olla vähintään 1 tai mielellään enemmän, jotta yrityksen katsotaan voivan suoriutua lähitulevaisuuden menoista ongelmitta. Yli 1,5 tulosta voidaan pitää erinomaisena ja alle 0,3 tulosta heikkona.
Maksuvalmiuden tunnusluvut ovat lukuja, jotka saadaan laskemalla Quick Ration ja Current Ration laskukaavat. Tuloksena on yrityksen maksuvalmiutta määrittävä luku, jota kutsutaan tunnusluvuksi.
Muita maksuvalmiuden kannalta tärkeitä lukuja ovat kassavirrasta laskettavat rahoitustulos ja toimintajäämä.
Yritysten taloudellisia tunnuslukuja voidaan käyttää esimerkiksi sijoituskohteiden vertailuun tai luottopäätösten tekemiseen.
Yrityksen kykyä selviytyä lyhytaikaisista veloistaan voidaan testata Quick Ratio-nimisellä tunnusluvulla.
Toimenpidettä kutsutaan myös suomenkielisellä nimellä happotesti. Siinä mitataan yrityksen käteisvarojen lisäksi nopeasti rahaksi muutettavissa olevia varoja kuten rahoitusarvopapereita.
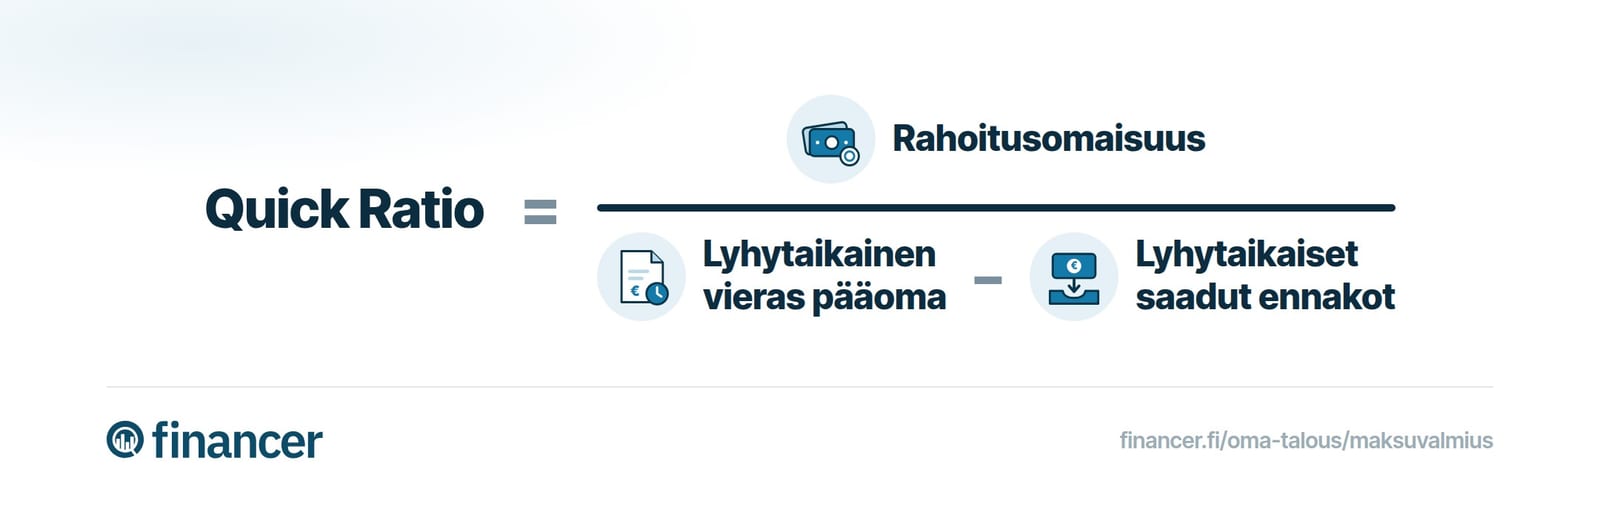
Saadun luvun tulisi olla mielellään vähintään 1. Tällöin ollaan tilanteessa, jossa yrityksen rahoitusomaisuudella voidaan kattaa lyhytaikaiset velat kokonaan.
Quick Ration tuloksista käytetään usein kouluarvosanoja muistuttavaa arvosteluasteikkoa, joka on avattu alla olevassa taulukossa:
| Quick Ratio | Tulkinta |
|---|---|
Yli 1,5 | Erinomainen taso |
1,0 - 1,5 | Hyvä taso |
0,5 - 1,0 | Tyydyttävä taso |
0,3 - 0,5 | Välttävä taso |
Alle 0,3 | Heikko taso |
Current Ratio on toinen tapa tutkia yrityksen maksuvalmiutta tilinpäätöshetkellä. Siinä yrityksen maksuvalmiutta tarkastellaan pidemmällä aikaperspektiivillä kuin Quick Ratiossa.
Yrityksen omaisuuteen ja maksuvalmiuteen lasketaan Current Ratiossa mukaan myös yrityksen vaihto-omaisuus. Nopeasti rahaksi muutettavan omaisuuden tulkinta on siis hieman laveampi.
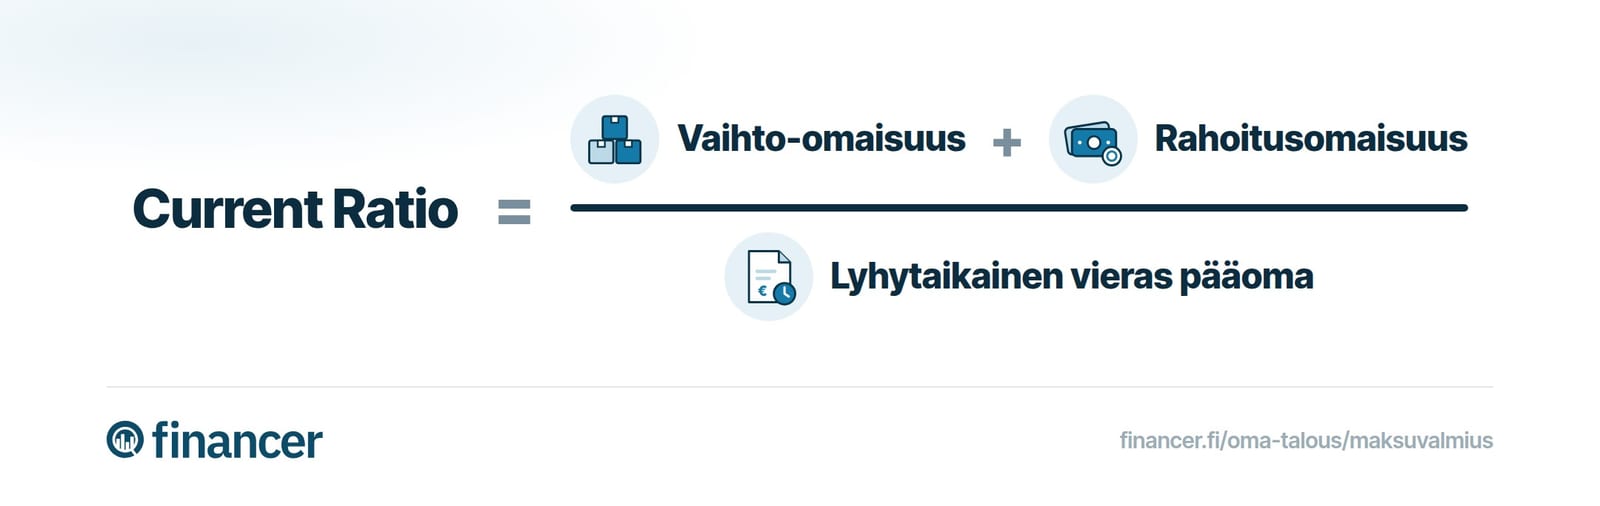
Menetelmällä voidaan arvioida niin yksittäisen yrityksen kuin saman toimialan yritysten toimintaa.
| Current Ratio | Tulkinta |
|---|---|
Yli 2,5 | Erinomainen taso |
2-2,5 | Hyvä taso |
1,5-2 | Tyydyttävä taso |
1-1,5 | Välttävä taso |
Alle 1 | Heikko taso |
Rahoitustulos on varsinaisen yrityksen liiketoiminnan tulorahoitusta mittaava maksuvalmiuden tunnusluku.
Rahoitustuloksen avulla voidaan tarkastella yrityksen kykyä suoriutua lainojen lyhennyksistä, investointien rahoituksesta, voitonjaosta omistajille sekä käyttöpääoman lisäämisestä käyttämällä varsinaisen liiketoiminnan tuottoja.
Rahoitustuloksen toivottu luku on toimialakohtainen, mutta luvun tulisi lähtökohtaisesti olla vähintään positiivinen. Negatiivinen rahoitustulos viittaisi siihen, ettei yritys pysty kattamaan rahoituskulujaan ilman lisävelkaa.
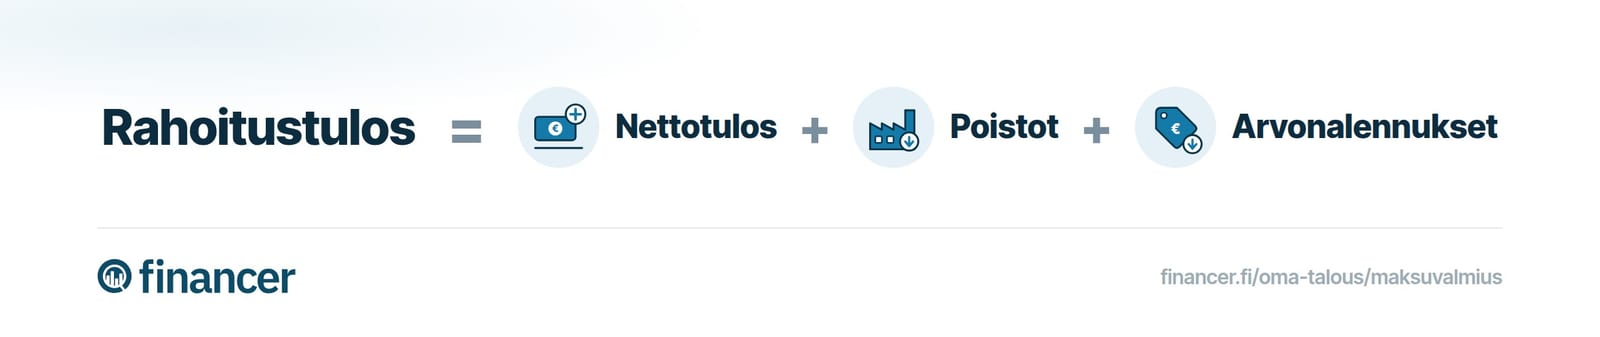
Toimintajäämä on tunnusluku, jolla kuvataan yrityksen myyntitulojen riittävyyttä liiketoiminnan kulujen kattamiseen.
Toimintajäämän tulee olla positiivinen, jotta liiketoiminta olisi kannattavaa. Se voi joissakin tapauksissa olla hetkellisesti negatiivinen, mikäli kasvuun investoiminen sitoo hetkellisesti yrityksen käyttöpääomaa.
Koska hyvä maksuvalmius on ulkopuolisille tärkein signaali yrityksen hyvinvoinnista, on sen ylläpito kriittistä liiketoiminnan jatkuvuudelle.
Jos maksuvalmius ei ole hyvällä tasolla, sitä kannattaa parantaa välittömästi. Käytännön keinoja maksuvalmiuden vahvistamiseen:
Vertaile yrityslainat helposti Financerin vertailussa ja valitse paras yrityslaina.
Vertaile yrityslainatYrityksen omavaraisuusaste on termi, johon törmää varmasti usein yrityksen maksuvalmiutta selvittäessään.
Omavaraisuusasteella tarkoitetaan yrityksen kykyä selviytyä sitoumuksistaan, sietokykyä tappioihin sekä yleistä vakavaraisuutta.
Omavaraisuusaste on prosenttiluku, jolla mitataan oman pääoman osuutta yhtiön varallisuuden rahoituksessa.
Mitä parempi yrityksen omavaraisuusaste on, sitä vakaammalla pohjalla on koko yrityksen toiminta.
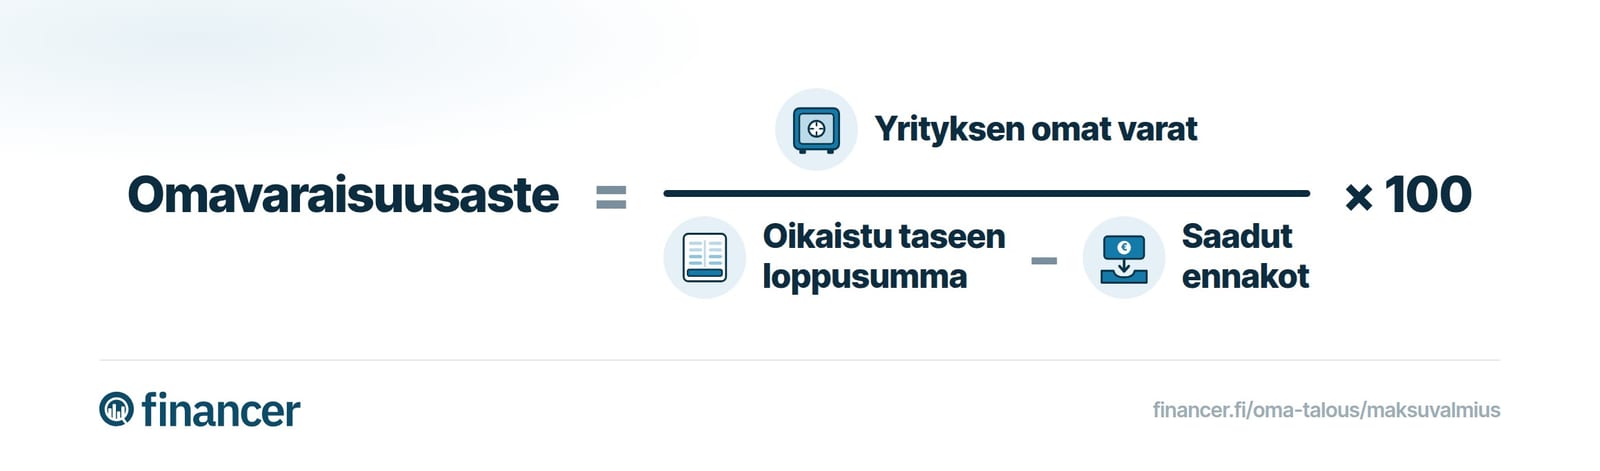
Omavaraisuusaste on erinomainen kun tulos on yli 50%. 35-50% tulosta pidetään hyvänä, 25-35% tyydyttävänä, 15-25% välttävänä ja alle 15% heikkona.
| Omavaraisuusaste | Tulkinta |
|---|---|
Yli 50% | Erinomainen taso |
35-50% | Hyvä taso |
25-35% | Tyydyttävä taso |
15-25% | Välttävä taso |
Alle 15% | Heikko taso |
Yksi suurimmista omavaraisuusasteeseen vaikuttavista tekijöistä on yrityksen ikä. Nuorilla yrityksillä omavaraisuusaste on usein vanhempia yrityksiä huomattavasti heikompi.
Tämä johtuu yksinkertaisesti siitä, että nuorilla yrityksillä on tyypillisesti enemmänlainaa ja vähemmän taseeseen kertynyttä omaa varallisuutta.
Maksuvalmiutta voidaan mitata monella erilaisella mittarilla, kuten Quick Ratiolla. Quick Ratiolla mitattuna 1,0–1,5 on hyvä maksuvalmius ja yli 1,5 tulos on erinomainen. Current Ratiolla mitattuna hyvä taso on 2–2,5.
Maksuvalmiutta mitataan useilla tunnusluvuilla. Staattisen maksuvalmiuden mittareita ovat Quick Ratio (happotesti) ja Current Ratio (maksuvalmiussuhde). Dynaamisen maksuvalmiuden mittareita ovat rahoitustulos ja toimintajäämä. Lisäksi omavaraisuusaste kertoo yrityksen vakavaraisuudesta.
Hyvä omavaraisuusaste on 35–50 % ja yli 50 % omavaraisuusastetta voidaan pitää erinomaisena. Alle 15 % omavaraisuusaste on heikko.
Hyvä Current Ratio on 2–2,5. Yli 2,5 Current Ratiota pidetään erinomaisena. Alle 1 Current Ratio viittaa siihen, että yritys ei pysty kattamaan lyhytaikaisia velkojaan lyhytaikaisella omaisuudellaan.
Quick Ratio on hyvä, kun se on vähintään 1,0. Tällöin yrityksen rahoitusomaisuus kattaa lyhytaikaiset velat kokonaan. Yli 1,5 tulosta pidetään erinomaisena. Alle 0,3 Quick Ratio on heikko ja voi viitata maksuvalmiusongelmiin.
Maksuvalmius eli likviditeetti tarkoittaa yrityksen kykyä selviytyä lyhytaikaisista kuluistaan ja velvoitteistaan ajallaan. Käytännössä kyse on siitä, riittävätkö yrityksen käytettävissä olevat rahat ja saatavat kattamaan erääntyvät laskut ja velat.
Onko sinulla kysyttävää tästä aiheesta? Kysy yhteisöltä.
Sähköposti vahvistettu. Kommenttisi ilmestyy tarkistuksen jälkeen.
Linkki vanheni. Lähetä kommenttisi uudelleen.
Anonyymi
Talousasiantuntija · Financer
Vertaile yrityslainoja
alkaen 4 % todellinen vuosikorko
14 vaihtoehtoa
Ilmainen · Ei sitoumuksia
Katso korkoniVertaile yrityslainoja
alkaen 4 % todellinen vuosikorko
14 vaihtoehtoa
15 min lukuaikaOma talous
7 min lukuaikaOma talous
4 min lukuaikaOma talous
10 min lukuaikaOma talous
3 min lukuaikaOma talous
Tilaa *Financer Stacks* -uutiskirje - Saat joka viikko käytännön vinkkejä rahankäytön hallintaan, lisätulojen hankkimiseen ja siihen, miten rakennat arjen, jossa raha tukee sinun tavoitteitasi.