A
Anonyymi
Talousasiantuntija · Financer
Varoitus!
Lainasta aiheutuu kustannuksia.
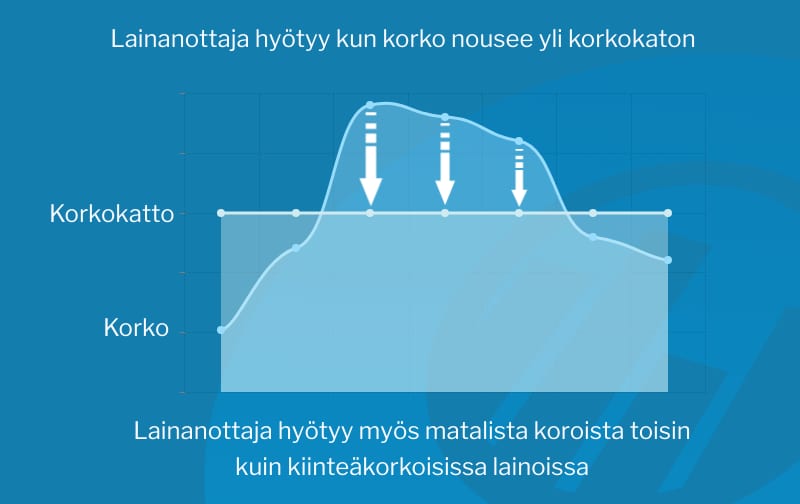
Lainan korkokatto, eli korkosuojaus, on pankin tarjoama maksullinen lisäpalvelu, joka asettaa ylärajan asuntolainan viitekorolle. Korkokatto toimii vakuutuksen tavoin: jos markkinakorot nousevat sovitun rajan yli, pankki kattaa erotuksen.
Korkokatto otetaan yleensä asuntolainaan. Pienempiin kulutusluottoihin korkokattoa ei tarjota, koska niissä on lakisääteinen korkokatto (ks. kulutusluottojen korkokatto alempana).
Korkokaton voi ottaa lainaa nostettaessa tai ostaa myöhemmin olemassa olevaan lainaan. Vuosien 2022 ja 2023 korkojen raju nousu osoitti, miten nopeasti lainanhoitokulut voivat kasvaa. 12 kuukauden Euribor nousi lähes nollasta yli 4 prosenttiin reilussa vuodessa, ja moni asuntovelallinen koki kuukausierän kasvavan sadoilla euroilla.
Tämä kokemus lisäsi kiinnostusta korkosuojausta kohtaan.
Korkokatto on pankin tarjoama palvelu, josta pankki perii palkkion. Palkkio maksetaan joko kertasuorituksena lainan noston yhteydessä tai se lisätään lainapääomaan, jolloin se kasvattaa lainasummaa.
Korkokaton hinta vaihtelee pankeittain ja riippuu useista tekijöistä:
Korkokaton hinta mitataan tyypillisesti tuhansissa euroissa. Käytännössä matalampi yläraja ja pidempi kesto nostavat hintaa, samaan tapaan kuin vakuutuksissa pienempi omavastuu tarkoittaa korkeampaa maksua.
Pankkien hinnoittelusta julkisia esimerkkejä:
Edullisempi vaihtoehto on ottaa korkeampi korkokatto lyhyemmäksi ajaksi. Esimerkiksi 100 000 euron lainaan 5 vuoden korkokatto 4,5 prosentin ylärajalla voi maksaa noin 2 000 euroa, kun taas 2,5 prosentin ylärajalla hinta on noin 4 000 euroa.
Korkokattoa ei tarvitse ostaa koko laina-ajalle, vaan se voidaan ottaa esimerkiksi 3, 5, 7 tai 10 vuodeksi.
Usein korkokatto halutaan ottaa laina-ajan ensimmäisille vuosille, jolloin lainapääoma on suurimmillaan. Kun lainamäärä on myöhemmin pienempi, mahdollinen korkojen nousu ei vaikuta yhtä paljon kuukausierään.
Korkokatto helpottaa oman talouden suunnittelua, koska lainanottaja tietää tarkalleen, mikä on kuukausierän maksimisumma.
Vertaile asuntolainojen korot vertailusta ja säästä jopa satasia asuntolainasi kuluissa.
Vertaile asuntolainat12 kuukauden Euribor, johon suurin osa asuntolainoista on sidottu, on keväällä 2026 noin 2,3–2,7 prosentin tasolla. Asuntolainan marginaali on tyypillisesti 0,50–0,80 prosenttia, joten asuntolainan kokonaiskorko on noin 3–3,5 prosenttia.
Vuosien 2022–2023 korkopiikki, jolloin 12 kk Euribor nousi yli 4 prosenttiin, on vielä tuoreessa muistissa. Toisaalta EKP laski ohjauskorkoa loppuvuodesta 2024, mikä painoi Euriborit alas. Keväällä 2026 korot ovat kuitenkin kääntyneet jälleen maltilliseen nousuun geopoliittisten jännitteiden ja inflaatiohuolien vuoksi.
Tämä epävarmuus tekee korkosuojauksesta ajankohtaisen kysymyksen monelle asuntovelalliselle.
Korkokatto on pohjimmiltaan vakuutus, ja vakuutuksen hinta sisältää aina pankin katteen. Pitkällä aikavälillä korkokatto tulee useimmiten kalliimmaksi kuin todellinen korkojen nousu.
Vuosina 2010–2021 korot pysyivät historiallisen matalalla, ja tuolloin ostetut korkokatot tulivat kalliiksi. Sen sijaan vuosina 2022–2023 korkojen noustessa nopeasti korkokaton ottaneet säästivät merkittävästi.
Korkokatto kannattaa erityisesti silloin, kun:
Korkokatto ei välttämättä kannata, jos talous kestää korkojen nousun tai lainasumma on pieni.
Alla olevasta taulukosta näet, miten 1,5 ja 2,5 prosenttiyksikön korkojen nousu vaikuttaa annuiteettilainalla. Lainan kustannuksia voit arvioida tarkemmin lainalaskurin avulla.
| Lainasumma | Korko nousee | Vaikutus kk-erään | Vaikutus kokonaissummaan |
|---|---|---|---|
80 000 € | +1,50 % | +55 €/kk | +6 600 € |
80 000 € | +2,50 % | +93 €/kk | +11 160 € |
100 000 € | +1,50 % | +69 €/kk | +8 280 € |
100 000 € | +2,50 % | +116 €/kk | +13 920 € |
150 000 € | +1,50 % | +103 €/kk | +12 360 € |
150 000 € | +2,50 % | +174 €/kk | +20 880 € |
200 000 € | +1,50 % | +137 €/kk | +16 440 € |
200 000 € | +2,50 % | +233 €/kk | +27 960 € |
Korkokatto ei ole ainoa tapa suojautua korkojen nousulta. Tässä yleisimmät vaihtoehdot:
Kiinteä korko Osa tai koko laina sidotaan kiinteään korkoon esimerkiksi 3, 5 tai 10 vuodeksi. Kiinteä korko on yleensä korkeampi kuin vaihtuva, mutta kuukausierä pysyy samana koko jakson ajan. Lainan voi myös jakaa osiin: osa vaihtuvakorkoisena ja osa kiinteäkorkoisena.
Korkoputki Korkoputki asettaa sekä ylä- että alarajan korolle. Maksat hieman enemmän kuin pelkästä vaihtuvasta korosta, mutta saat suojan nousua vastaan. Korkoputki on usein edullisempi kuin korkokatto, koska luovut myös mahdollisesta korkojen laskun hyödystä.
Oma säästäminen Korkojen nousun varalle voi myös säästää itse esimerkiksi säästötilille. Tämä on "ilmainen" vaihtoehto: jos korot eivät nouse, rahat ovat tallessa. Jos korot nousevat, säästöillä voi kattaa kasvaneen kuukausierän.
Lainan kilpailuttaminen Usein suuremman taloudellisen hyödyn saa kilpailuttamalla asuntolainan kuin ostamalla korkokaton. Kilpailuttamalla voi saada pienemmän marginaalin, mikä säästää rahaa koko laina-ajan.
Asuntolainan korkokatosta erillinen asia on kulutusluottojen lakisääteinen korkokatto. Lokakuusta 2023 lähtien kulutusluottojen nimelliskorko saa olla enintään 15 prosenttia, johon lisätään korkolain viitekorko.
Aikavälillä 1.1.–30.6.2026 viitekorko on 2,5 prosenttia, joten kulutusluoton enimmäiskorko on 17,5 prosenttia. Absoluuttinen yläraja on aina 20 prosenttia viitekoron tasosta riippumatta.
Korkokatto koskee kaikkia vakuudettomia kulutusluottoja, joustoluottoja, pikalainoja, osamaksuja ja luottokortteja. Muut luottokustannukset (järjestelymaksut, tilinhoitomaksut) saavat olla enintään 0,01 prosenttia luoton määrästä päivässä, kuitenkin korkeintaan 150 euroa vuodessa.
Huomaa, että todellinen vuosikorko voi ylittää 20 prosenttia, koska siihen lasketaan myös muut luottokustannukset koron lisäksi.
Korkokaton voi hankkia omasta pankista. Käytännössä prosessi etenee näin:
Korkokaton voi ottaa uuteen tai olemassa olevaan asuntolainaan. Kannattaa pyytää tarjous useammasta pankista ja verrata hintoja.
Korkokaton hinta riippuu lainasummasta, korkokaton kestosta ja sovitusta ylärajasta. Esimerkiksi 150 000 euron asuntolainaan 10 vuoden korkokatto 2 prosentin ylärajalla maksaa noin 15 000 euroa. Lyhyempi kesto ja korkeampi yläraja ovat edullisempia.
Korkokatto on pankin tarjoama maksullinen palvelu, joka asettaa ylärajan asuntolainan viitekorolle (esim. Euriborille). Jos markkinakorot nousevat sovitun rajan yli, lainanottaja maksaa silti vain sovitun enimmäiskoron.
Kulutusluottojen nimelliskorko saa olla enintään 15 prosenttia + korkolain viitekorko (alkuvuodesta 2026: 2,5 %), eli enimmillään 17,5 prosenttia. Absoluuttinen yläraja on 20 prosenttia. Katto koskee vakuudettomia kulutusluottoja, pikalainoja, osamaksuja ja luottokortteja.
Korkokattoa ei yleensä voi purkaa kesken sopimuskauden, koska palkkio on maksettu etukäteen. Joillakin pankeilla korkokatto voidaan siirtää toiseen lainaan esimerkiksi pankkia vaihdettaessa. Tarkista ehdot omasta pankistasi.
Korkokatto asettaa vain ylärajan korolle. Korkoputki asettaa sekä ylä- että alarajan: saat suojan korkojen nousua vastaan, mutta et hyödy täysimääräisesti korkojen laskusta. Korkoputki on yleensä edullisempi kuin korkokatto.
Onko sinulla kysyttävää tästä aiheesta? Kysy yhteisöltä.
Sähköposti vahvistettu. Kommenttisi ilmestyy tarkistuksen jälkeen.
Linkki vanheni. Lähetä kommenttisi uudelleen.
Anonyymi
Talousasiantuntija · Financer
Löydä asuntolainasi korko
alkaen 2,85 % todellinen vuosikorko
3 vaihtoehtoa
Ilmainen · Ei sitoumuksia
Katso korkoniLöydä asuntolainasi korko
alkaen 2,85 % todellinen vuosikorko
3 vaihtoehtoa
6 min lukuaikaLainaa
7 min lukuaikaLainaa
7 min lukuaikaLainaa
6 min lukuaikaLainaa
6 min lukuaikaLainaa
Tilaa *Financer Stacks* -uutiskirje - Saat joka viikko käytännön vinkkejä rahankäytön hallintaan, lisätulojen hankkimiseen ja siihen, miten rakennat arjen, jossa raha tukee sinun tavoitteitasi.