A
Anonyymi
Talousasiantuntija · Financer
Rahastosijoittaminen ja rahastosäästäminen mahdollistavat tehokkaasti hajautetun sijoitussalkun rakentamisen helposti ilman yksittäisten osakkeiden valitsemista.
Tässä oppaassa kerromme kuinka aloittaa rahastosijoittaminen, miten tehdä rahastosijoitus käytännössä sekä annamme muutamia esimerkkejä parhaista rahastoista.
Rahastot ovat osakkeista tai muista arvopapereista koottuja kokoelmia, jotka voivat olla joko aktiivisesti hallinnoituja tai passiivisia.
Sen sijaan että ostaisit yksittäisten yritysten osakkeita, ostat osuuden rahastoa, joka saattaa olla sijoittanut esimerkiksi kymmeniin tai satoihin eri yhtiöihin.
Näin pystyt hajauttamaan sijoituksen helposti rahastosijoittamisen avulla sekä pääsemään käsiksi sellaisiin sijoituskohteisiin, joita voi olla vaikea hankkia suoraan.
Rahastoon sijoittaminen onnistuu ohjeidemme avulla jopa helpommin kuin suoran osakekaupan tekeminen.
Sijoitusrahastoja on olemassa kahta eri tyyppiä, jotka saattavat sekoittaa aloittelevan sijoittajan. Kaksi sijoitusrahastojen päätyyppiä ovat:
Tavalliset sijoitusrahastot ovat perinteinen rahastotyyppi, joilla kaupankäynti tapahtuu pörssin ulkopuolella.
Niiden kaupankäynti tapahtuu hitaammin kuin pörssinoteerattujen ETF-rahastojen, sillä merkintäajat rahasto-osuuksien ostamiseksi saattavat olla useita päiviä.
Näillä sijoitusrahastoilla kaupankäynti tapahtuu aina päivän lopetuskurssilla.
Pörssinoteeratut rahastot eli ETF:t (Exchange Traded Fund) ovat nimensä mukaisesti pörssiin listattuja rahastoja.
ETF-rahastojen osuudet ovat jatkuvan reaaliaikaisen kaupankäynnin kohteina pörssissä samaan tapaan kuin osakkeet.
Tämän vuoksi niiden ostaminen ja myyminen tapahtuu välittömästi. Tämän lisäksi ETF-sijoitusrahastojen kurssi päivittyy reaaliajassa, toisin kuin tavallisilla rahastoilla.
Rahastosijoittamisen ja osakesijoittamisen väliset erot sekä valinta näiden sijoitusmuotojen välillä saattaa olla vaikeaa.
Pyrimme selkeyttämään tätä eroa sekä molempien sijoitusmenetelmien hyötyjä ja haittoja, jotta voisit valita omaan tilanteeseesi sopivimman vaihtoehdon.
Rahastosijoittamisessa sijoitat valmiiseen kokoelmaan osakkeita tai muita omistuksia, jotka on valmiiksi koottu kokonaisuudeksi puolestasi.
Tätä kokonaisuutta yhdistää tyypillisesti jokin tekijä, kuten maantieteellinen alue, yrityksen toimiala tai yrityksen koko. Rahastot saattavat olla myös koostettuja seuraamaan jotakin tiettyä indeksiä.
Rahastoihin sijoittaminen tarjoaa automaattista hajautusta, sillä rahastot sisältävät käytännössä aina useita omistuksia, oli kyse sitten osakkeita tai muista arvopapereista.
Osakesijoittaminen taas perustuu täysin itse päättämiisi ja toteuttamiisi suoriin osakekauppoihin.
Suorilla osakekaupoilla pystyt määrittämään täysin oman sijoitussalkkusi sisällön toisin kuin rahastoihin sijoittamalla. Mikäli onnistut valitsemaan voittajaosakkeen, ovat tuotot tällöin suuret.
Toisaalta sinulla ei ole myöskään rahaston mahdollistamaa automaattista hajautusta, jolloin myös tappiosi ovat suuremmat, mikäli et satu onnistumaan osakepoiminnassa.
💡 Vinkki: Lue lisää osakesijoittamisesta
Rahastojen kirjo on suuri ja paras rahasto ei välttämättä ole se oman pankkisi kauppaama rahasto.
Olemme koonneet tiiviin listan muutamista tärkeimmistä asioista, joihin sinun tulisi kiinnittää huomiota vertaillessasi parhaita rahastoja. Alempaa löydät myös listaamamme parhaat rahastot suomesta ja maailmalta.
Rahastoihin sijoittaessa on syytä kiinnittää huomiota rahaston juokseviin kuluihin sekä mahdollisiin lunastuspalkkioihin.
Rahaston juoksevat kulut ovat tyypillisesti 0-2,5 prosentin välillä, niiden syödessä rahasto-osuutesi kasvua vuosittaisella tasolla. Kustannustehokkaan rahaston valitseminen on siksi tärkeää.
Pitkällä aikavälillä rahaston kulut ovat huomattava tekijä, sillä niiden aiheuttama vuosittainen kustannus vuosituottoon vähentää korkoa korolle -vaikutusta.
Rahastojen kulut ovat tyypillisesti suurimmat aktiivisesti hallinnoiduissa rahastoissa, joissa salkunhoitajat työskentelevät rahastosalkun sisällön optimoimiseksi kussakin markkinatilanteessa.
Toisaalta jotkin indeksirahastot ovat jopa täysin kuluttomia.
💡 Vinkki: Vertailimme parhaat rahastot. Katso lista alempaa tältä sivulta.
Aktiiviset rahastot ovat nimensä mukaisesti aktiivisesti hallinnoituja salkunhoitajan toimesta. Näissä rahastoissa rahastosalkun koostumusta muutetaan tarpeen mukaan hyödyntäen rahaston ennalta määritettyä sijoitustrategiaa.
Aktiivisella työllä pyritään voittamaan vertailuindeksin tuotto, mutta aktiiviset rahastot usein häviävät passiivisille rahastoille ja niiden kulut ovat suuremmat.
Passiivinen rahasto toteuttaa ennalta määrättyä strategiaa kurssivaihteluista huolimatta.
Rahaston omistuksiin on hyvä kiinnittää huomiota ennen ostopäätöksen tekemistä.
Näin pystyt välttymään useilta väärinkäsityksiltä, sillä esimerkiksi monet koko maailmaa edustavat rahastot saattavat todellisuudessa olla hyvin vahvasti painottuneita Yhdysvaltoihin.
Toisaalta jotkin toimialaa tai muuta tarkempaa rajausta edustavat rahastot saattavat todellisuudessa olla vahvasti vain yhteen yritykseen painottuneita, jolloin rahasto ei todellisuudessa edusta täydellisesti kuvailtua kohdetta.
Rahaston sijoitusstrategiaan sekä koostamisperiaatteisiin on hyvä tutustua jo ennalta, jotta et joudu kohtaamaan ikäviä yllätyksiä jo rahastoon sijoitettuasi.
On hyvä tietää millä perusteella yrityksiä valitaan osaksi rahastoa, sekä millä tavoin rahaston omistuksien myynnit ja ostot päätetään.
Rahaston koko kertoo, kuinka suuren sijoitusvarallisuuden rahasto on onnistunut saamaan hallinnoitavakseen. Rahastojen koot vaihtelevat aina muutamista miljoonista jopa miljardiluokkaan asti.
Etenkin tavallisissa rahastoissa on rahaston kokoluokalla väliä, sillä pienen koko luokan rahasto saattaa kohdata likviditeettiongelmia tilanteessa, jossa suuri osa omistajista päättää lunastaa rahasto-osuuksiaan rahaksi.
Säästä jopa tuhansia euroja valitsemalla osakekauppaan markkinoiden paras välittäjä.
Vertaile osakevälittäjätRahastosijoitus on käytännössä helppo tehdä ja rahastosalkku ei vaadi juuri aktiivista seuraamista, kunhan pysyt joten kuten perillä sijoitusstrategiastasi.
Miten sijoittaa rahastoihin? Rahastosijoituksen tekeminen menee käytännössä näin:
Esittelemme seuraavaksi parhaat rahastot, joilla aloittaa rahastosijoittaminen helposti.
Olemme jakaneet nämä rahastoideat suomalaisiin, eurooppalaisiin ja yhdysvaltalaisiin rahastoihin.
Keskitymme tällä listalla listaamattomiin sijoitusrahastoihin, joiden ostaminen onnistuu useilta sijoitusalustoilta, kuten Nordnetista.
Olemme kirjoittaneet myös erillisen oppaan ja listauksen ETF-sijoittamisesta tai ETF-rahastoista.
Monet suomalaisista sijoittajista haluavat sijoittaa varojansa kotimaiseen liiketoimintaan ja muihin kotimaisiin omistuksiin. Tässä muutama rahastoidea, jolla sijoittaa Suomeen:
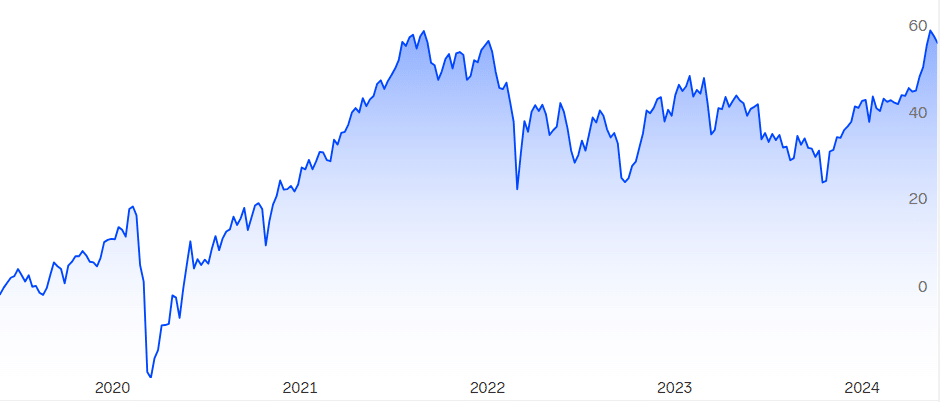
Nordnet Suomi Indeksi on osakeindeksirahasto, joka pyrkii jäljittelemään kotimaisista yhtiöistä koostuvaa OMX Helsinki 25 ESG-osakeindeksiä.
Kyseinen indeksi seuraa Helsingin pörssin suurimpia yhtiöitä, jotka täyttävät indeksin ESG-vaatimukset kestävistä arvoista.
Rahaston kuluttomuuden ansiosta se kuuluukin Nordnetin suosituimpiin indeksirahastoihin. Edullinen tapa sijoittaa kotimaan osakemarkkinoille.
Osta tätä rahastoa Nordnetistä
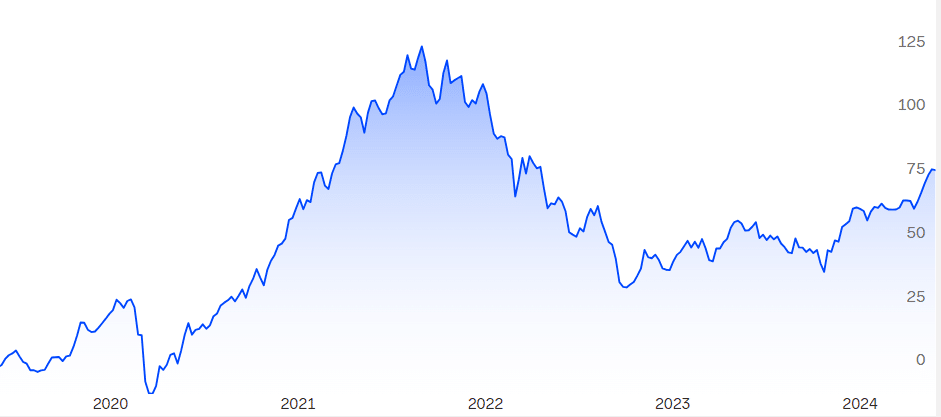
Evli Suomi Pienyhtiöt on suomalaisiin pieniin yrityksiin sijoittava osakerahasto, jonka sijoitukset keskittyvät alle 2 miljardin markkina-arvoisiin yrityksiin.
Rahastosalkku koostuu 25-30 kotimaisen yhtiön osakkeesta tai sellaisten ulkomaisten yhtiöiden osakkeista, joilla on merkittävä osuus liiketoimintaa Suomessa.
Osta tätä rahastoa Nordnetistä
Eurooppaan sijoittaminen on erinomainen vaihtoehto hajauttaa maantieteellistä riskiään pois pelkästään kotimaisista sijoituskohteista sekä hajauttaa rahastosalkun painoa pois pelkästään amerikkalaisista yhtiöistä.
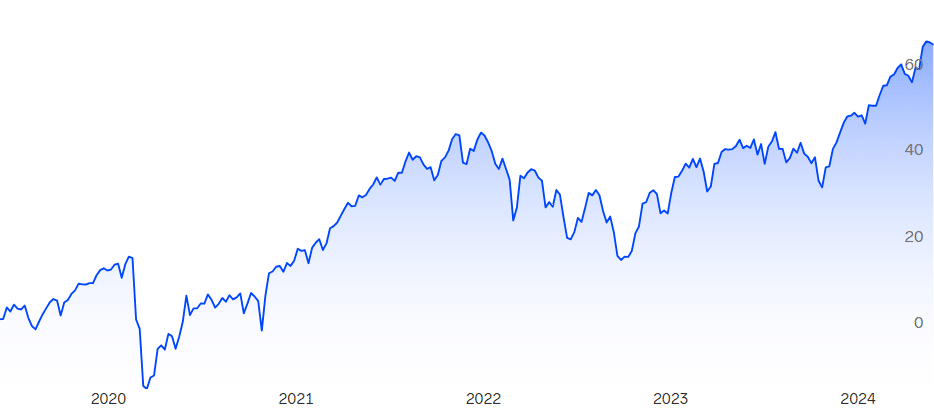
Vastuullinen osakerahasto, joka sijoittaa laajasti Euroopan osakemarkkinoille 350-500 yritykseen, useaan maahan ja usealle eri toimialalle.
Rahasto mahdollistaa helpon ja laajan hajautuksen koko Euroopan osakemarkkinoille edullisin kustannuksin.
Rahasto sijoittaa vastuullisin periaattein ja sulkee pois tupakkatuotteiden, aseiden, uhkapelien, fossiilisten polttoaineiden ja muiden vastaavien parissa huomattavasti toimivat yritykset.
Osta tätä rahastoa Nordnetistä
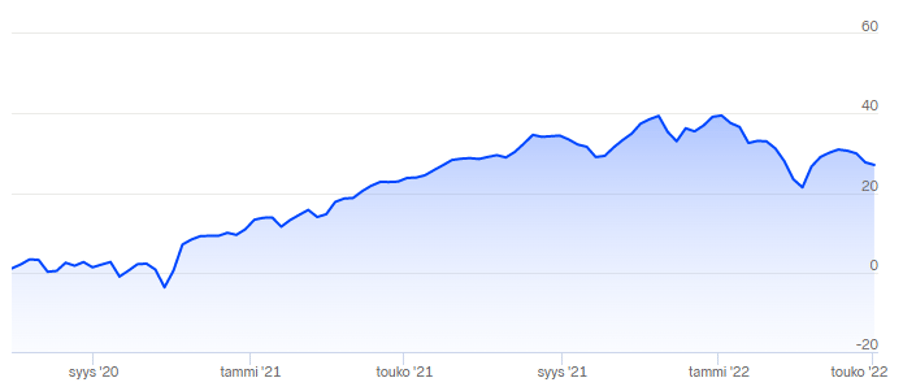
Mikäli haluat sijoittaa Euroopan markkinoille edullisesti, onnistuu se myös Nordnet Eurooppa Indeksi -rahaston kautta 0,25 prosentin juoksevin kuluin.
Tämä osakerahasto ei ole pörssinoteerattu. Kesäkuusta 2025 lähtien rahasto on seurannut MSCI Europe Climate Change -indeksiä, joka kattaa suuret ja keskisuuret yhtiöt 15 kehittyneessä Euroopan maassa. Indeksissä yhtiöiden painoja säädetään niiden hiilipäästöprofiilin perusteella.
Osta tätä rahastoa Nordnetistä
Yhdysvaltojen talous on jo vuosisadan ajan ollut maailmantalouden suuri veturi ja maailman tärkeimpiä talousalueita.
Tästä syystä Yhdysvaltoihin sijoittaminen on tärkeässä roolissa useimmissa sijoitusstrategioissa ja monet koko maailmaan hajauttavat sijoitusrahastot painottavat yhdysvaltalaisia osakkeita rahaston kokoonpanossa.
Listasimme alle listaamattomia rahastoja, joilla sijoitat helposti Yhdysvaltain markkinoille:
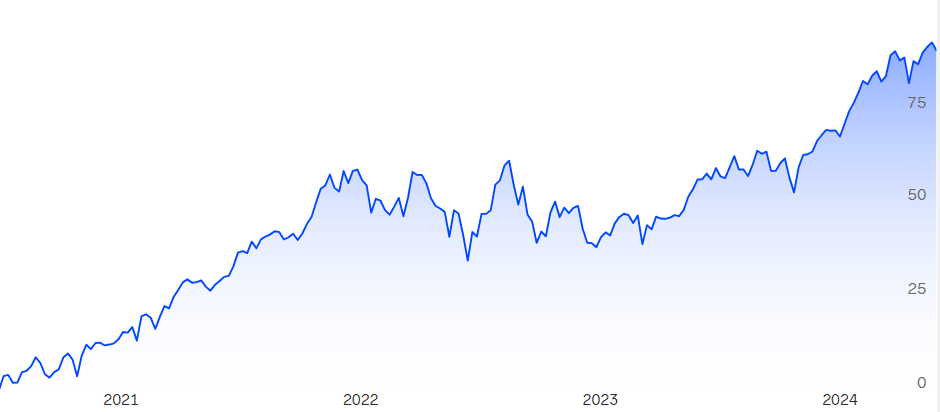
Nordnet USA Indeksi on Nordnetin oma indeksirahasto, jolla sijoitat Yhdysvaltain osakemarkkinoille edullisesti 0,25 prosentin juoksevin kuluin.
Huomioithan, että rahasto ei enää seuraa S&P 500 ESG -indeksiä, vaan kesäkuusta 2025 lähtien MSCI USA Climate Change -indeksiä. Siinä MSCI USA -indeksin suurten ja keskisuurten yhtiöiden painoja säädetään yhtiöiden hiilipäästöprofiilin perusteella.
MSCI:n indeksikatsauksen (30.6.2026) mukaan indeksiin kuuluu 504 yhtiötä, joten hajautus on käytännössä yhtä laaja kuin S&P 500 -indeksissä. Ilmastokriteerit näkyvät lähinnä yhtiöiden painotuksissa, eivät kokonaisten toimialojen poissulkemisena.
Osta tätä rahastoa Nordnetistä
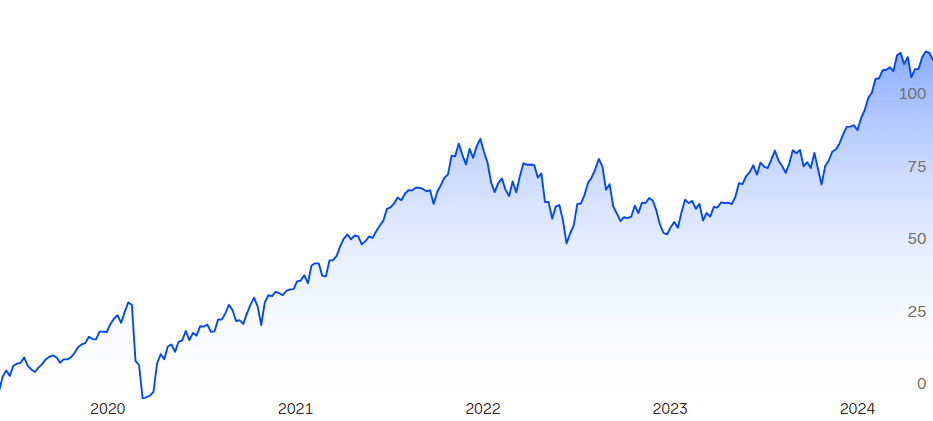
Handelsbanken USA Indeksi on edullinen Yhdysvaltain markkinoille sijoittava listaamaton indeksirahasto, jonka juoksevat kulut ovat 0,20 prosenttia.
Rahasto seuraa Solactive ISS ESG Screened USA -indeksiä, jonka tarkoituksena on sijoittaa suuriin ja keskisuuriin yhdysvaltalaisiin yrityksiin, jotka täyttävät ESG-kriteerit.
Osta tätä rahastoa Nordnetistä
Haluaisitko tietyn maantieteellisen alueen sijaan ostaa vain yhtä rahastoa, joka hajauttaa sijoituksesi kaikkialle maailmaan?
Listasimme alle muutamia rahastoja, jotka pyrkivät hajauttamaan sijoitukset kaikkialle maailmaan.
Huomioi kuitenkin, että osa rahastoista painottaa Yhdysvaltain markkinoita jopa yli 70 prosentin painolla.
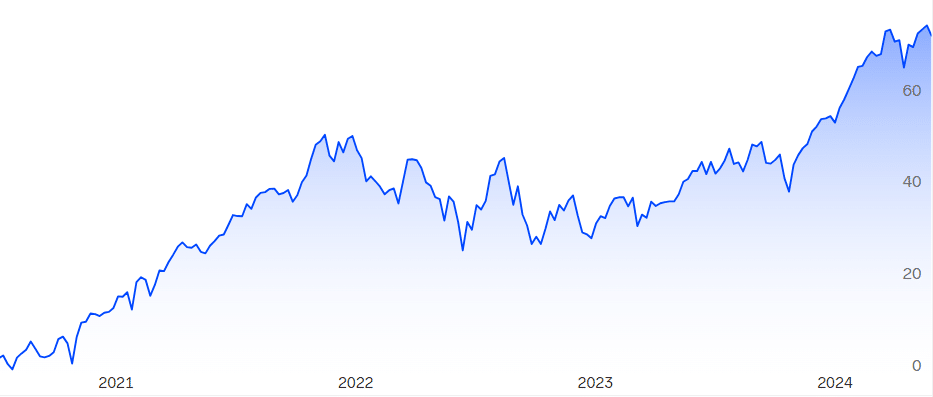
Rahasto on seurannut kesäkuusta 2025 lähtien MSCI World Climate Change -osakeindeksiä, johon lukeutuu suurten ja keskisuurten yhtiöiden osakkeita 23 kehittyneestä maasta. MSCI:n indeksikatsauksen (30.6.2026) mukaan indeksissä on 1 226 yhtiötä, joiden painoja säädetään hiilipäästöprofiilin perusteella.
Rahaston juoksevat kulut ovat 0,30 prosenttia.
Vaikka rahasto pyrkii edustamaan nimensä mukaisesti koko maailmaa, edustaa se lähinnä USA:n, Euroopan ja Japanin talousalueiden kehitystä.
Yhdysvaltojen paino indeksissä on suuri, noin 75 prosenttia (MSCI, 30.6.2026).
Osta tätä rahastoa Nordnetistä
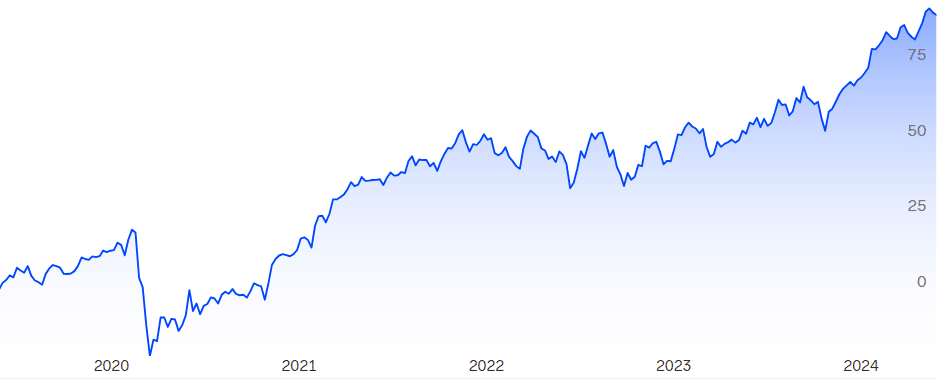
Spiltan Globalfond Investmentbolag -rahasto sijoittaa noin 30 sijoitusyhtiöön, jonka myötä rahasto mahdollistaa välillisesti maailmanlaajuisen hajautuksen pienestä omistusten määrästä huolimatta.
Rahaston omistuksista löytyy esimerkiksi legendaarisen Warren Buffetin sijoitusyhtiö Berkshire Hathawayn osakkeita.
Osta tätä rahastoa Nordnetistä
Rahastojen ostaminen onnistuu usealta eri kaupankäyntialustalta. Tärkeää on valita turvallinen välittäjä, jonka kulut ovat maltilliset ja jonka valikoimasta löytyvät suosikkirahastosi.
Suosituimpia alustoja rahastosäästämiseen Suomessa ovat Nordnet, pankkien omat palvelut sekä uudemmat sijoitusalustat. Vertailimme parhaat kaupankäyntialustat seuraavassa taulukossa:
Rahastosijoittamisen verotus on tärkeää ymmärtää ennen sijoituspäätöksen tekemistä. Suomessa rahasto-osuuksien myynnistä syntyneet voitot verotetaan pääomatuloina.
Rahastojen myyntivoitoista maksetaan 30 % veroa 30 000 euroon asti. Tämän ylittävältä osalta veroprosentti on 34 %.
Verotettavan voiton voi laskea kahdella tavalla:
Lue lisää: Hankintameno-olettama: opas ja esimerkit
Mikäli verovuonna myydyn omaisuuden yhteenlasketut myyntihinnat ovat enintään 1 000 euroa, ei myyntivoitosta tarvitse maksaa veroa. Tämä voi olla hyödyllistä pienille rahastolunastuksille.
Mikäli vaihdat rahastoa toiseen, katsotaan se verotuksessa myynniksi ja uudeksi ostoksi. Tästä syntyy verotettava luovutusvoitto tai -tappio.
💡 Vinkki: Osakesaastotili vai arvo-osuustili – osakesaastotililla veroa maksetaan vasta varojen nostettaessa.
Vaikka rahastot tarjoavat automaattista hajautusta, liittyy niihinkin riskejä, jotka jokaisen sijoittajan on hyvä tunnistaa.
Kaikkiin sijoituksiin liittyy markkinariski. Osakerahastojen arvo voi laskea merkittävästi lyhyellä aikavälillä esimerkiksi talouden taantuman tai pörssiromahduksen seurauksena. Pitkällä aikavälillä osakemarkkinat ovat kuitenkin historiallisesti tuottaneet noin 7–9 % vuodessa.
Ulkomaisiin rahastoihin sijoittaessa valuuttakurssien muutokset voivat vaikuttaa tuottoon. Esimerkiksi Yhdysvaltoihin sijoittavien rahastojen tuotto euroissa riippuu osittain dollarin ja euron välisestä kurssista.
Etenkin perinteisissä sijoitusrahastoissa merkintä- ja lunastusajat voivat olla useita päiviä, jolloin et välttämättä saa rahojasi ulos nopeasti. ETF-rahastot ovat tässä suhteessa joustavampia.
Korkeat hallinnointipalkkiot voivat pitkällä aikavälillä merkittävästi pienentää tuottoa. Jo 2 prosenttiyksikön ero juoksevissa kuluissa voi jopa kaksinkertaistaa säästösumman eron 40 vuoden aikana.
Lue lisää: Tunnista sijoittamisen riskit
Rahastosijoittaminen on historiallisesti ollut yksi parhaista tavoista kasvattaa varallisuutta pitkällä aikavälillä. Osakerahastojen realistinen tuotto-odotus on noin 7–9 % vuodessa ennen kuluja.
Rahastosijoittamisen kannattavuuteen vaikuttavat erityisesti:
Esimerkiksi 100 euron kuukausisijoitus 7 % vuosituotolla kasvaa noin 120 000 euroksi 30 vuodessa.
Rahastosijoittaminen sopii erityisesti niille, jotka haluavat kasvattaa varallisuuttaan pitkäjänteisesti ilman päivittäistä kaupankäyntiä tai suurta alkupääomaa.
Rahastoihin voi aloittaa sijoittamisen jo 15 eurolla kuukaudessa esimerkiksi Nordnetin kautta. Sopiva summa riippuu omasta taloudellisesta tilanteesta. Hyvä nyrkkisääntö on sijoittaa vähintään 10–20 % nettotuloista. Tärkeintä on aloittaa säännöllinen säästäminen, vaikka pienelläkin summalla.
Kyllä, pitkällä aikavälillä rahastosijoittaminen on historiallisesti ollut erittäin kannattavaa. Osakerahastojen keskimääräinen vuosituotto on ollut noin 7–9 % ennen kuluja. Edulliset indeksirahastot tarjoavat parhaan tuoton suhteessa kuluihin. Mitä pidempi sijoitusaika, sitä todennäköisemmin tuotto on positiivinen.
Suomessa luovutusvoittovero jätetään perimättä, mikäli verovuoden aikana myydyn omaisuuden yhteenlasketut myyntihinnat ovat enintään 1 000 euroa. Tämä tarkoittaa, että pieniä lunastuksia voi tehdä verottomasti. Huomaa, että raja koskee kaikkea myytyä omaisuutta yhteensä, ei pelkästään rahastoja.
Aloittelijalle sopivin vaihtoehto on tyypillisesti edullinen, laajasti hajautettu indeksirahasto. Esimerkiksi Nordnet Suomi Indeksi (0 % kulut) tai Nordnet Maailma Indeksi (0,30 % kulut) ovat hyviä vaihtoehtoja. Indeksirahastot eivät vaadi aktiivista seurantaa ja niiden kulut ovat matalat.
Tavallisia sijoitusrahastoja ostetaan ja myydään suoraan rahastoyhtiöltä päivän päätöskurssilla, ja merkintäajat voivat olla useita päiviä. ETF-rahastot (Exchange Traded Funds) ovat pörssiin listattuja, ja niillä käydään kauppaa reaaliajassa kuten osakkeilla. ETF:ien kulut ovat usein hieman matalammat, mutta niiden ostamisesta peritään tyypillisesti välityspalkkio.
Rahasto-osuuksien myynnistä syntynyt voitto verotetaan pääomatulona. Veroprosentti on 30 % 30 000 euroon asti ja 34 % sen ylittävältä osalta. Voiton voi laskea joko todellisesta hankintahinnasta tai hankintameno-olettamalla (20 % tai 40 % omistusajasta riippuen).
Rahasto-osuudet muutetaan rahaksi tekemällä lunastustoimeksianto oman välittäjän tai pankin kautta. Tavallisissa sijoitusrahastoissa lunastus kestää tyypillisesti 1–3 arkipäivää, minkä jälkeen rahat siirtyvät tilille. ETF-rahastoissa myynti tapahtuu reaaliajassa pörssissä ja rahat ovat käytettävissä yleensä kahden arkipäivän kuluessa. Huomioi, että lunastuksesta saattaa syntyä verotettavaa luovutusvoittoa.
Onko sinulla kysyttävää tästä aiheesta? Kysy yhteisöltä.
Sähköposti vahvistettu. Kommenttisi ilmestyy tarkistuksen jälkeen.
Linkki vanheni. Lähetä kommenttisi uudelleen.
Anonyymi
Talousasiantuntija · Financer
Vertaile osakevälittäjiä
alkaen 0,01 € vähimmäistalletus
13 vaihtoehtoa
Tarkastettuja, valvottuja välittäjiä
Vertaile välittäjiäVertaile osakevälittäjiä
alkaen 0,01 € vähimmäistalletus
13 vaihtoehtoa
9 min lukuaikaSijoittaminen
13 min lukuaikaSijoittaminen
5 min lukuaikaSijoittaminen
11 min lukuaikaSijoittaminen
12 min lukuaikaSijoittaminen
Tilaa *Financer Stacks* -uutiskirje - Saat joka viikko käytännön vinkkejä rahankäytön hallintaan, lisätulojen hankkimiseen ja siihen, miten rakennat arjen, jossa raha tukee sinun tavoitteitasi.