A
Anonyymi
Talousasiantuntija · Financer
Kannattaako sijoittaminen yrityksen kautta tai sijoitusyhtiön perustaminen?
Käsittelemme tässä artikkelissa pääasiassa sijoittamista osakeyhtiön kautta. Osakeyhtiön varojen sijoittaminen on paitsi yleisin myös verotehokkain tapa sijoittaa yrityksen kautta.
Kerromme erilaisia menetelmiä sijoittaa yrityksen kautta, sekä vaatimuksia, jotka sinun tulee huomioida eri sijoituskohteita ostettaessa.
Sijoittamisen kannattavuus yrityksen kautta muodostuu monista erillisistä tekijöistä. Uuden yrityksen perustaminen yksinomaan sijoitustoimintaa varten kannattaa ainoastaan, mikäli sijoitettavat summat ovat suuria ja sijoitusten tuotot sijoitetaan uudelleen yhtiön kautta.
Tällöin saavutettu veroetu syrjäyttää yrityksen perustamisesta ja kirjanpidosta sekä hallinnosta muodostuvat kustannukset.
Avaamme alla hieman tarkemmin sitä, missä tilanteissa sijoittaminen yrityksen kautta on kannattavaa, ja missä tapauksissa kannattaa sijoittaa yksityishenkilönä.
Sijoittaminen osakeyhtiön kautta on kannattavaa, mikäli:
Sijoittaminen yhtiön kautta ei kannata, mikäli:
Uuden yrityksen perustaminen pelkkää sijoitustoimintaa varten aiheuttaa lukuisia kustannuksia, vaikka 2500 euron alkupääomaa ei nykyään osakeyhtiöltä enää vaadita.
Yksinomaan kirjanpidon kustannukset ja jokaiselta osakeyhtiöltä vaadittu vuosittainen tilinpäätös aiheuttavat keskimäärin noin 100–150 euron kuukausikulut pienyritykselle.
Varojen sijoittaminen yrityksen kautta onnistuu nopeimmillaan vain yhdellä hakemuksella sijoitustilin avaamiseksi.
Käymme alla lyhyesti läpi nopeimman reitin yrityksen kautta sijoittamiseen.
Suurimmat erot yksityishenkilönä ja yrityksen kautta sijoittamisen välillä koskevat verotusta.
Yrityksillä on pääsääntöisesti laajemmat mahdollisuudet tehdä vähennyksiä verotettavasta tulostaan, mutta osalla sijoitustuloja myös tätä on rajoitettu.
Suurimman verotuksellisen hyödyn saa käyttäessään sijoittamiseen yritystä, joka harjoittaa verottajan tulkinnan mukaan aktiivisesti arvopaperikauppaa, ja sijoittaa sijoitustulot uudelleen.
Osakeyhtiöllä sijoitustoiminnan verotuksen luonne riippuu siitä, harjoitetaanko yrityksellä arvopaperikauppaa aktiivisesti vai ei.
Mikäli arvopaperikauppaa harjoitetaan yrityksellä aktiivisesti, kuuluvat yrityksen omistamat osakkeet yleensä vaihto-omaisuuteen.
Etenkin yksinomaan sijoituskäyttöön perustetuissa osakeyhtiöissä arvopapereiden verotusta käsitellään tyypillisesti vaihto-omaisuutena.
Mikäli arvopapereita käsitellään vaihto-omaisuutena, voi yhtiö vähentää myös realisoitumattoman arvon laskun verotuksessa kuluna.
Näin vaihto-omaisuudessa olevien osakkeiden arvon lasku keventää yhtiön verotettavaa tulosta, vaikka osakkeita ei myytäisi.
Mikäli arvopapereita ei osteta lyhytaikaisesti myyntitarkoitukseen voitontavoittelumiellessä ja aktiivista kaupankäyntiä varten, ei niitä voida kirjata vaihto-omaisuuteen.
Etenkin passiiviset sijoitukset käsitellään tyypillisesti muuna omaisuutena. Osakkeen realisoimatonta tappiota ei voida tässä tapauksessa vähentää.
Osakkeen hankintameno on vähennyskelpoinen ainoastaan osakkeet myytäessä tai osakkeen arvo menetetään lopullisesti. Lopullinen menetys tapahtuu esimerkiksi sijoituskohteen hakeutuessa konkurssiin.
Muuhun omaisuuteen kuuluvien arvopapereiden luovutustappio on vähennyskelpoinen ainoastaan saman omaisuuslajin luovutusvoitoista niiden syntymisen verovuonna sekä seuraavan viiden vuoden aikana.
Tappioita ei siis voida vähentää yrityksen mahdollisista muista elinkeinotoiminnan veronalaisista tuloista.
Huom: Hallitus päätti kevään 2025 kehysriihessä pidentää tappioiden vähennysoikeutta 10 vuodesta 25 vuoteen. Muutos astuu voimaan verovuodelta 2026 vahvistetuista tappioista lukien.
Pörssinoteeraamattoman yhtiön omistaessa toisen pörssinoteeraamattoman yhtiön osakkeita, on tältä yhtiöltä saatu osinkotulo täysin verovapaata.
Pörssilistatuista yrityksistä saatu osinkotulo on pääsääntöisesti täysin veronalaista tuloa listaamattomille osakeyhtiölle.
Tästä syntyvästä voitosta maksetaan tavanomainen 20 prosentin yhteisövero.
Poikkeuksena edellisestä on tilanne, jossa listaamaton yhtiö omistaa pörssilistatun yhtiön osakekannasta vähintään 10 prosenttia. Tässä tapauksessa saatu osinko on täysin verovapaata tuloa.
| Osingonjakaja | Osingonsaajan verotus |
|---|---|
Pörssinoteeraamaton yhtiö | Osinko on verovapaata tuloa |
Pörssilistattu yhtiö | Osinko on verovapaata tuloa, mikäli osinkoa saava yhtiö omistaa vähintään 10 % osingonmaksajan osakepääomasta. Jos omistus alle 10 %, osinko on täysin veronalaista tuloa. |
Säästä jopa tuhansia euroja valitsemalla osakekauppaan markkinoiden paras välittäjä.
Vertaile osakevälittäjätAlla oleva esimerkki havainnollistaa, kuinka suuri ero verotuksessa syntyy sijoitettaessa yrityksen kautta verrattuna yksityishenkilönä sijoittamiseen.
Oletukset: 50 000 euron sijoitus, 8 prosentin vuosituotto, tuotot sijoitetaan uudelleen 10 vuoden ajan. Yrityksen kirjanpidon vuosikulu on 1 000 euroa.
| Osakeyhtiö (20 % vero) | Yksityishenkilö (30 % vero) | |
|---|---|---|
Alkusijoitus | 50 000 € | 50 000 € |
Vuosituotto ennen veroa | 8 % | 8 % |
Vero tuotosta | 20 % | 30 % |
Nettotuotto veron jälkeen | 6,4 % | 5,6 % |
Arvo 10 v jälkeen | ~93 100 € | ~85 700 € |
Kirjanpitokulut 10 v | –10 000 € | 0 € |
Netto 10 v jälkeen | ~83 100 € | ~85 700 € |
Yrityksen perustamisesta ja ylläpidosta koituu runsaasti kustannuksia, vaikka 2500 euron alkupääomaa ei nykyään osakeyhtiöltä enää vaadita.
Eräs suurimmista uuden yrityksen juoksevista kuluista on kirjanpidon ulkoistaminen.
Tyypillisesti tämä maksaa pienellä yrityksellä noin 800–1 200 euroa vuodessa, jota saattavat nostaa runsas tositteiden tai tilitapahtumien määrä sekä palkanlaskennan palvelut.
Mikäli yrityksellä halutaan sijoittaa pörssinoteerattuihin sijoituskohteisiin, kuten julkisten yhtiöiden osakkeisiin ja ETF-rahastoihin, tulee yrityksen hankkia myös LEI-tunnus.
Huom: Hallitus on päättänyt laskea yhteisöveron 20 prosentista 18 prosenttiin vuoden 2027 alusta. Tämä tekee sijoittamisesta yrityksen kautta entistä verotehokkaamman vaihtoehdon.
| Kulu | Kulun määrä (€ alv0%) |
|---|---|
Kirjanpito | Alk. 800–1 200 € / v |
LEI-tunnus | 87,85 € (sis. alv) + uusiminen n. 50 € / v |
Yrityksen perustaminen | 280–370 € |
Osakesäästötili (OST) on yksityishenkilöille suunnattu tili, jonka sisällä tehdyt osakekaupat ja saadut osingot ovat verottomia. Veroa maksetaan vasta, kun varoja nostetaan tililtä.
Osakesäästötilin talletusraja on 100 000 euroa, ja tilille voi sijoittaa ainoastaan pörssilistattuihin osakkeisiin. ETF-rahastot ja sijoitusrahastot eivät ole sallittuja.
Osakesäästötili on erinomainen vaihtoehto pienemmillä sijoitussummilla, sillä se ei aiheuta hallinnollisia kuluja eikä vaadi yrityksen perustamista.
| Ominaisuus | Osakesäästötili (OST) | Osakeyhtiö |
|---|---|---|
Talletusraja | 100 000 € | Ei rajaa |
Sijoituskohteet | Pörssiosakkeet | Kaikki (osakkeet, ETF, rahastot, kiinteistöt) |
Verotus tuotoista | Veroton tilin sisällä, 30/34 % nostettaessa | 20 % yhteisövero (18 % vuodesta 2027) |
Hallinnolliset kulut | 0 € | 800–1 200 € / v + perustaminen |
Hankintameno-olettama | Ei | Ei |
Huojennettu osinko | Ei | Kyllä (eff. ~7,5–8,5 %) |
Paras tilanteeseen | Alle 100 000 € osakesijoitukset | Suuret summat, monipuoliset sijoitukset |
Mikäli varoja sijoitetaan yrityksen kautta, voidaan olettaa, että kertyneitä tuottoja halutaan tulevaisuudessa nostaa myös omaan käyttöön.
Rahojen nostaminen yrityksestä on mahdollista tehdä usealla erilaisella tavalla, joista esittelemme muutamia yleisimpiä ja verotuksellisesti edullisimpia.
Paras tapa nostaa varoja yrityksestä riippuu muista tuloistasi, henkilökohtaisista verovähennyksistäsi sekä omistusosuudestasi yhtiössä.
Mikäli sinulla ei ole muita ansiotuloja, on verotehokasta nostaa osa nostettavista varoista yksinkertaisesti palkkana.
Ansiotulojen verotus on varsin kevyttä 20 000–36 000 euron vuosiansioihin saakka, jonka jälkeen verotuksen progressio kiihtyy.
Jos sinulla on runsaasti ansiotuloista tehtäviä verovähennyksiä, nousee verotehokkaasti nostettavissa olevan palkan määrä suhteessa näihin.
Tyypillisesti palkkaa on mielekästä nostaa niin kauan, kun ansiotulojen veroprosenttisi pysyy alle pääomatulojen veroprosentin.
Pääomatulo-osinkojen veroprosentti on alimmillaan noin 26 prosenttia, mikäli voitosta jo aiemmin maksettu yhteisövero huomioidaan.
Keskimäärin ansiotulon veroprosentti nousee yli tämän noin 38 000 euron vuosittaisilla ansiotuloilla.
Maksettu palkka on yritykselle vähennyskelpoinen meno, joka keventää yhtiön verotettavaa tulosta.
Osakeyhtiöistä on mahdollista nostaa huojennettua osinkoa tavanomaista osinkoa kevyemmällä verotuksella muutamin rajoituksin.
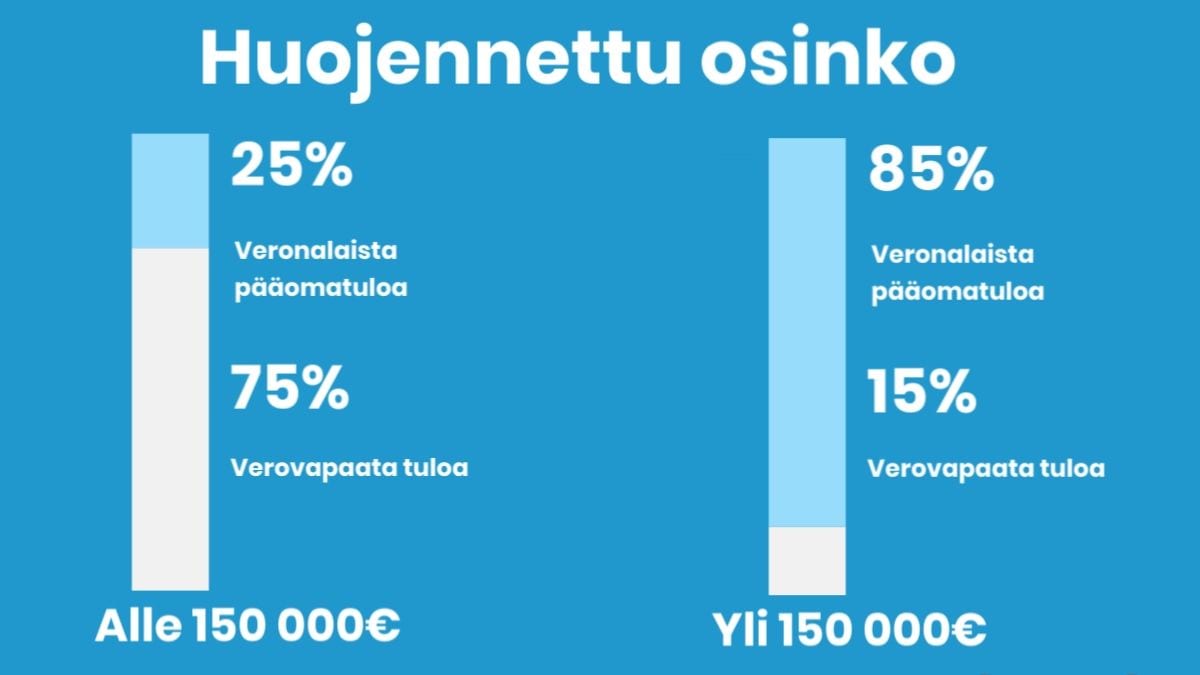
Ensinnäkin, huojennetun osingon enimmäismäärä on 150 000 euroa vuodessa. Raja on henkilökohtainen, ja voi koostua usean eri yhtiön maksamista osingoista.
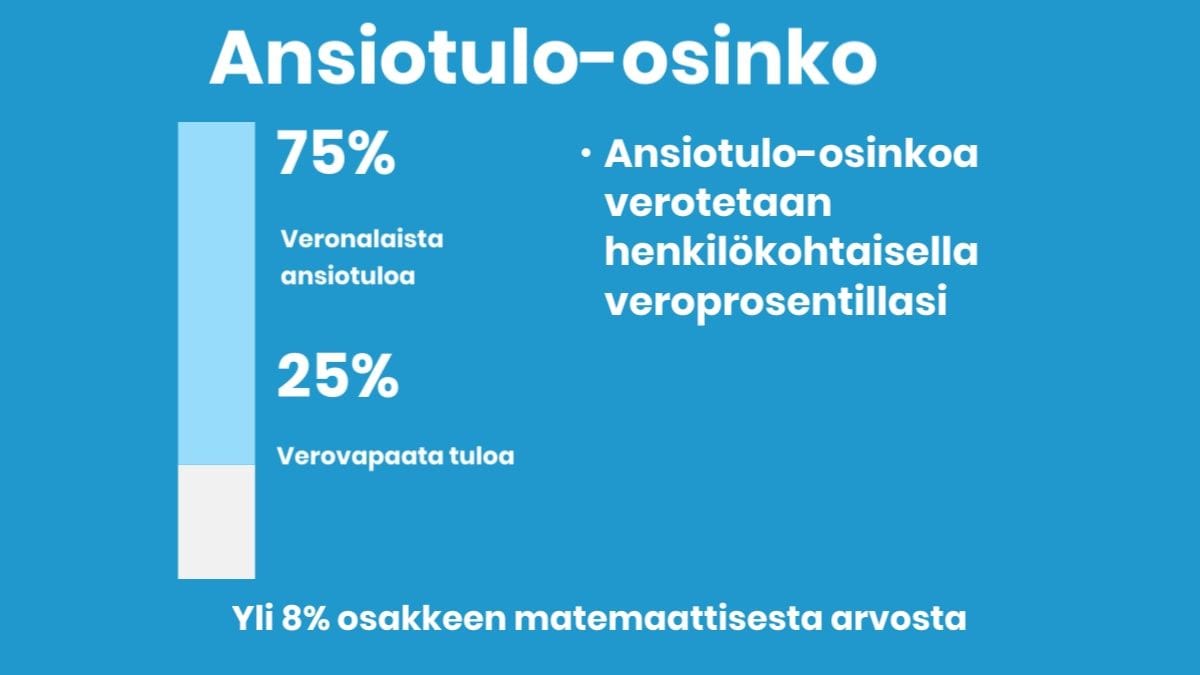
Maksettavan huojennetun osingon määrä saa olla korkeintaan 8 prosenttia omistamiesi osakkeiden matemaattisesta arvosta.
Mikäli omistat yksin koko yhtiön osakekannan, voit nostaa huojennettuna osinkona korkeintaan 8 prosenttia yhtiön netto-omaisuudesta.
Mikäli edellä mainitut ehdot täyttyvät, on 75 prosenttia osingosta verotonta tuloa ja ainoastaan 25 prosenttia veronalaista pääomatuloa.
Tästä 25 prosentista maksat pääomaveroa 30 prosenttia 30 000 euroon asti ja 34 prosenttia tämän ylittävästä osasta.
Mikäli osingon määrä ylittää 150 000 euroa, mutta on silti alle 8 prosenttia osakkeen matemaattisesta arvosta, verotetaan tätä samaan tapaan kuin pörssiyhtiöiden osinkoja.
85 prosenttia 150 000 euron ylittävästä osasta on siis veronalaista tuloa ja 15 prosenttia verotonta tuloa.
Jos yrityksen tasearvo on matala ja yrityksestä nostetaan osinkoa yli 8 prosentin matemaattisen arvon, verotetaan saatua osinkoa ansiotulo-osinkona.
Ansiotulo-osingosta 25 prosenttia on verovapaata tuloa ja 75 prosenttia veronalaista ansiotuloa, jota verotetaan henkilökohtaisen veroprosenttisi mukaisesti.
Ansiotulo-osinkoa voidaan jakaa ainoastaan jo kertaalleen verotetusta yhtiön voitosta samaan tapaan kuin pääomatulo-osinkoa.
Kumpikaan osinkotyyppi ei ole yritykselle vähennyskelpoinen meno, eikä näin ollen kevennä yhtiön verotettavaa tulosta.
Sijoitusyhtiön omistajan on tärkeää selvittää, tarvitseeko yhtiön toiminta YEL-vakuutuksen eli yrittäjän eläkevakuutuksen.
YEL-vakuutus on pakollinen, mikäli omistat yksin vähintään 30 prosenttia tai perheesi kanssa vähintään 50 prosenttia yhtiön osakkeista tai äänimäärästä ja työskentelet yhtiössä.
Pelkkä hallituksen jäsenyys ja passiivinen sijoitustoiminta eivät välttämättä edellytä YEL-vakuutusta. Mikäli sijoitusyhtiössä ei tehdä aktiivista työtä – esimerkiksi vain seurataan passiivisia sijoituksia – YEL-velvollisuutta ei yleensä synny.
YEL-vakuutusmaksu lasketaan vahvistetun YEL-työtulon perusteella. Vuonna 2026 YEL-maksu on 24,4 prosenttia työtulosta yrittäjän iästä riippumatta – aiempi 53–62-vuotiaiden korotettu maksuprosentti poistui vuoden 2026 alussa.
YEL-työtulon alaraja on 9 423,09 euroa vuodessa ja yläraja 214 000 euroa (vuoden 2026 rajat). Mikäli työtulo jää alarajan alle, vakuutusta ei tarvitse ottaa.
YEL-vakuutusmaksu on sekä yrittäjän henkilökohtaisessa verotuksessa että yrityksen verotuksessa vähennyskelpoinen kulu.
Toiminimi on toiseksi yleisin yritysmuoto Suomessa heti osakeyhtiön jälkeen: PRH:n kaupparekisterissä oli tammikuussa 2026 noin 275 700 yksityistä elinkeinonharjoittajaa, ja vuoden 2025 aikana uusia toiminimiä perustettiin yli 17 600.
Toiminimellä viitataan Suomessa virallisesti yksityisenä elinkeinonharjoittajana tunnettuun yritysmuotoon.
Toiminimen perustaminen on erittäin helppoa, ja onnistuu keneltä tahansa täysi-ikäiseltä suomalaiselta muutamassa minuutissa verkon kautta.
Toiminimen kirjanpitovelvoitteet ovat huomattavasti osakeyhtiötä löysemmät, eikä toiminimen tarvitse tehdä tilinpäätöstä.
Toiminimen keveys ja helppous on tehnyt siitä yleisen tavan aloittaa yrittäminen tai työllistää itsensä.
Yrityksen kautta on mahdollista sijoittaa lukuisiin erilaisiin sijoituskohteisiin.
Listasimme alle muutamia yleisimmistä sijoituskohteista sekä tärkeimpiä huomioita ja vinkkejä näihin liittyen.
Asuntosijoittaminen yrityksen kautta on erinomainen vaihtoehto rakentaa vahvaa kassavirtaa sijoitusyritykseen tai pyrkiä hyötymään kasvukeskusten kiinteistöjen arvonnoususta.
Asuntojen vuokratuloa verotetaan yrityksillä ainoastaan 20 prosentin yhteisöverolla, kun yksityishenkilö joutuu maksamaan tästä 30 tai 34 prosentin pääomatuloveroa.
Asuntosijoittamisessa käytetään muita sijoituskohteita yleisemmin velkavipua.
Lainan hakeminen osakeyhtiölle eroaa yksityishenkilöstä, sillä oman varallisuutesi ja maksukykysi sijasta yhtiön tase ja tuloslaskelma ovat tärkeässä roolissa.
Uudella yhtiöllä rahoituksen saaminen saattaa olla vaikeampaa kuin yksityishenkilönä, mutta yrityksen kasvaessa rahoituksen hankkiminen helpottuu.
Sijoittaminen listaamattomiin rahastoihin on eräs helpoimmista tavoista aloittaa sijoittaminen yrityksen kautta.
Pörssin ulkopuolella olevat tavalliset sijoitusrahastot eivät edellytä yritykseltä LEI-tunnuksen hankkimista.
Esimerkiksi pörssinoteeraamattomiin indeksirahastoihin sijoittaminen on erinomainen vaihtoehto, mikäli yhtiön kautta halutaan harjoittaa sijoittamista helposti ja ilman suuria aloituskustannuksia.
Indeksirahastoihin sijoittaminen on matalan kynnyksen sijoitusmuoto yhtiöön kertyneiden voittovarojen sijoittamiseen, vaikka sijoitustoiminta ei olisikaan yrityksen ensisijainen toimiala.
Pörssilistattujen osakkeiden ja ETF:ien ostaminen on erinomainen tapa sijoittaa yrityksen varoja. Osakemarkkinoille sijoittamalla voit harjoittaa osakepoimintaa ja pyrkiä voittamaan keskimääräisen indeksin tuoton tai hajauttaa laajasti itseäsi kiinnostaviin yhtiöihin.
Pörssinoteeratut ETF-rahastot taas mahdollistavat erittäin kustannustehokkaan sijoittamisen lähes mihin tahansa.
ETF-rahastojen juoksevat kulut ovat tyypillisesti erittäin matalat, jonka ansiosta korkoa korolle -ilmiön vaikutus tehostuu entisestään pitkällä aikavälillä.
Indekseihin sijoittavat ETF-rahastot ovat eräs edullisimmista tavoista sijoittaa laajalla hajautuksella ja edullisin kustannuksin jopa satoihin eri yhtiöihin.
Pitkällä aikavälillä indeksirahastot ovat voittaneet suurimman osan osakepoimijoista keskimääräisessä vuosituotossa.
Pörssinoteeraamattomiin osakkeisiin sijoittaminen onnistuu yrityksen kautta ilman maksullisen LEI-tunnuksen hankkimista.
Pörssinoteeraamattomien osakkeiden yritykselle maksamat osingot ovat pääosin verovapaita tuloja. Näin osinkotulojen uudelleensijoittaminen on toisen noteeraamattoman yhtiön osakkeita omistavalle yhtiölle erittäin verotehokasta.
Sijoittaminen yrityksen kautta ei ole riskitöntä, ja ennen sijoitusyhtiön perustamista on syytä ymmärtää myös haasteet ja rajoitukset.
Sijoittaminen yrityksen kautta on kannattavaa, mikäli saavutetut veroedut ylittävät yritystoiminnasta aiheutuvat ylimääräiset kulut tai yritys on olemassa jo valmiiksi.
Miksi kannattaa sijoittaa yrityksen kautta:
Miksi ei kannata sijoittaa yrityksen kautta:
Mikäli osakeyhtiö on jo valmiina muuta liiketoimintaa varten, on yrityksen varojen sijoittaminen tyypillisesti kannattavaa, koska yrityksen kirjanpidon ja hallinnon kulut eivät vaikuta sijoitustoiminnan kannattavuuteen. Yrityksen sijoitustuloja verotetaan 20 prosentin yhteisöverolla, ja vuodesta 2027 alkaen vain 18 prosentilla.
Sijoitusyhtiön perustaminen kannattaa, kun yrityksen kautta sijoittamisen tuomat veroedut syrjäyttävät yrityksen juoksevat kulut. Nyrkkisääntönä sijoitusyhtiö alkaa kannattaa, kun vuosittainen verotettava sijoitustulo ylittää noin 12 000 euroa.
Osakeyhtiön perustaminen onnistuu helposti YTJ-palvelun ohjatulla perustamispaketilla, jonka käsittelymaksu on 300 euroa, tai erillisellä sähköisellä perustamisilmoituksella 400 eurolla (PRH:n hinnasto 2026). Mikäli yhtiöllä aiotaan sijoittaa pörssinoteerattuihin sijoituskohteisiin, kuten osakkeisiin ja ETF:iin, tulee yhtiön hankkia PRH:lta myös LEI-tunnus.
Kyllä, yrityksen kautta voi sijoittaa osakkeisiin, ETF-rahastoihin, sijoitusrahastoihin, kiinteistöihin ja pörssinoteeraamattomiin osakkeisiin. Osakeyhtiö on yleisin yritysmuoto sijoittamiseen. Pörssinoteerattuihin sijoituskohteisiin sijoittaminen edellyttää LEI-tunnuksen hankkimista.
Osakeyhtiössä sijoitustoiminnan kulut, kuten kaupankäyntikulut ja hallinnointipalkkiot, ovat vähennyskelpoisia menoja. Mikäli arvopapereita käsitellään vaihto-omaisuutena, voidaan myös realisoitumaton arvonlasku vähentää verotuksessa. Yksityishenkilö voi vähentää sijoitustoiminnan kulut ja tappiot pääomatuloista.
Onko sinulla kysyttävää tästä aiheesta? Kysy yhteisöltä.
Sähköposti vahvistettu. Kommenttisi ilmestyy tarkistuksen jälkeen.
Linkki vanheni. Lähetä kommenttisi uudelleen.
Anonyymi
Talousasiantuntija · Financer
Vertaile osakevälittäjiä
alkaen 0 € vähimmäistalletus
13 vaihtoehtoa
Tarkastettuja, valvottuja välittäjiä
Vertaile välittäjiäVertaile osakevälittäjiä
alkaen 0 € vähimmäistalletus
13 vaihtoehtoa
9 min lukuaikaSijoittaminen
9 min lukuaikaSijoittaminen
8 min lukuaikaSijoittaminen
12 min lukuaikaSijoittaminen
6 min lukuaikaSijoittaminen
Tilaa *Financer Stacks* -uutiskirje - Saat joka viikko käytännön vinkkejä rahankäytön hallintaan, lisätulojen hankkimiseen ja siihen, miten rakennat arjen, jossa raha tukee sinun tavoitteitasi.