A
Anonyymi
Talousasiantuntija · Financer
Avaa sijoitustili
Avaa tili haluamallasi palveluntarjoajalla, kuten Nordnetillä tai pankkisi verkkopalvelussa. Tilin avaaminen on ilmaista ja onnistuu verkkopankkitunnuksilla.
Valitse indeksirahasto
Päätä mille markkinoille haluat sijoittaa. Aloittelijalle sopii esimerkiksi maailmanlaajuisesti hajautettu MSCI World -indeksirahasto tai kotimainen OMX Helsinki 25 -rahasto.
Päätä sijoitettava summa
Voit aloittaa pienelläkin summalla – moniin indeksirahastoihin minimisijoitus on vain 10–50 euroa. Säännöllinen kuukausisäästäminen on tehokas tapa kerryttää varallisuutta.
Tee ensimmäinen sijoitus
Merkitse haluamasi rahaston osuuksia valitsemallasi summalla. Toimeksianto toteutuu tyypillisesti 1–3 arkipäivässä.
Harkitse kuukausisäästämistä
Aseta automaattinen kuukausisijoitus, joka siirtää rahaa tililtäsi indeksirahastoon säännöllisesti. Tämä tasaa markkinoiden heilahtelua (cost averaging).
Indeksirahasto on sijoitusrahasto, joka seuraa tietyn osakeindeksin kehitystä passiivisesti ja matalin kuluin. Indeksisijoittaminen on yksi helpoimpia tapoja sijoittaa varoja tehokkaalla hajautuksella ja edullisin kustannuksin.
Tässä oppaassa käymme läpi mitä indeksirahastot ovat, miten indeksisijoittaminen toimii, teemme indeksirahasto vertailun parhaista rahastoista ja autamme sinua valitsemaan oikean rahaston.
Indeksi on joukko osakkeita, jotka on valittu tietyn kriteerin perusteella. Osakkeet voidaan jaotella esimerkiksi kaupankäyntipaikkansa, maantieteellisen sijainnin, yrityksen koon tai toimialan mukaan.
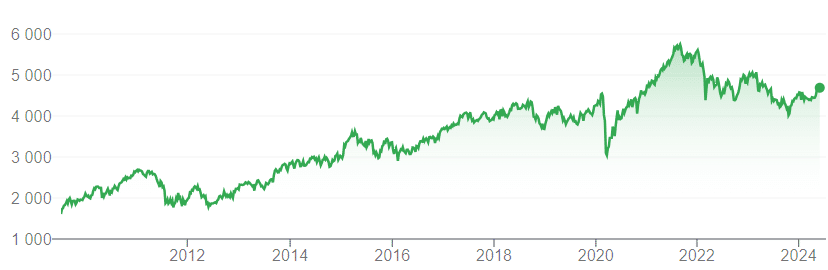
Esimerkiksi OMX Helsinki 25 -indeksi seuraa Helsingin pörssin 25 suurimman yhtiön kurssikehitystä. Vastaavasti S&P 500 seuraa 500 suurinta yhdysvaltalaista pörssiyhtiötä.
Indeksin tarkoituksena on mitata siihen kuuluvien osakkeiden yleistä kehitystä. Indeksiä itseään ei voi ostaa suoraan, mutta indeksiin sijoittaminen onnistuu indeksirahastoon sijoittamalla.
Indeksirahasto on tietyn kohdeindeksin kehitystä seuraava osakerahasto. Se pyrkii jäljittelemään indeksin tuottoa mahdollisimman tarkasti.
Indeksit kuvaavat tietyn markkinan tai markkina-alueen kehitystä. Ne saattavat esittää yksittäisen maan suurimpia yhtiöitä, kokonaista maanosaa tai jotakin toimialaa.
Indeksirahastot ovat passiivisesti hoidettuja rahastoja, eli niiden omistuksia muutetaan ainoastaan indeksin päivittyessä. Edellä mainittujen ominaisuuksien ansiosta indeksirahasto on erinomainen vaihtoehto sijoitusten passiiviseen hajautukseen.
Riittää, että päätät mille toimialalle, maantieteelliselle alueelle tai minkä teeman mukaisesti haluat rahojasi sijoitettavan.
Indeksisijoittaminen on helppo vaihtoehto niin aloittelijoille kuin kokeneille sijoittajille. Mitkä ovat indeksirahastojen hyvät ja huonot puolet?
Eräs indeksirahastojen suurimmista eduista on matala kulutaso. Esimerkiksi Nordnetin valikoimasta löytyy jopa täysin kuluttomia indeksirahastoja, kuten Nordnet Suomi Indeksi (0 % kulut).
Vertailun vuoksi: OP:n indeksirahastojen kulut ovat noin 0,39 %, ja aktiivisesti hoidettujen rahastojen kulut nousevat usein 1–2 % vuodessa. Pitkällä aikavälillä kuluero kertautuu merkittävästi.
Yksittäisten osakkeiden hajauttaminen on työlästä ja kallista. Indeksirahastot mahdollistavat laajan hajautuksen yhdellä sijoituksella. Esimerkiksi MSCI World -indeksiä seuraava rahasto sijoittaa noin 1 300 yhtiöön 23 kehittyneessä maassa (MSCI:n tiedot kesäkuulta 2026).
Lue lisää: Opas sijoitusten hajauttamiseen
Passiivinen indeksirahasto sijoittaa ennalta määrätyn indeksin mukaisesti. Salkunhoitaja ei tee aktiivisia osakevalintoja, mikä pitää kulut matalina.
Passiivisuus tarkoittaa myös sitä, että rahasto ei reagoi markkinoiden lyhyen aikavälin muutoksiin. Pitkäaikaiselle sijoittajalle tämä on usein etu, sillä ajoittaminen on tunnetusti vaikeaa.
Indeksirahastojen keskimääräinen vuosituotto on ollut noin 7–9 % pitkällä aikavälillä. S&P 500 -indeksi on tuottanut keskimäärin noin 10 % vuodessa viimeisen 30 vuoden aikana.
Aktiivisesti hoidetut rahastot ovat tilastollisesti hävinneet indekseille pitkällä aikavälillä lähes aina. Nousukausilla saavutettu ylituotto syödään usein korkeampien kulujen ja ajoitusvirheiden myötä.
Oikean indeksirahaston valinta riippuu tavoitteistasi ja siitä, mille markkinoille haluat sijoittaa. Mihin indeksirahastoon kannattaa sijoittaa? Alla on listattu suosituimmat ja edullisimmat indeksirahastot suomalaisille sijoittajille.
| Rahasto | Kohdeindeksi | Kulut | 12kk tuotto |
|---|---|---|---|
Nordnet Suomi Indeksi | OMX Helsinki 25 | 0,00 % | +31,6 % |
Seligson OMX Helsinki 25 ETF | OMX Helsinki 25 | 0,15 % | +31,5 % |
Nordnet Maailma Indeksi | MSCI World | 0,30 % | +20,8 % |
Handelsbanken USA Indeksi | Solactive USA | 0,20 % | +24,4 % |
Nordnet Teknologia Indeksi | MSCI World IT | 0,49 % | +44,4 % |
Nordnet Suomi Indeksi on OMX Helsinki 25 -osakeindeksiä seuraava indeksirahasto. Se sijoittaa Helsingin pörssin 25 suurimpaan yhtiöön ja on ESG-seulottu.
Rahasto on täysin kuluton (0,00 % juoksevat kulut), mikä tekee siitä Suomen edullisimman tavan sijoittaa kotimaisiin suuryhtiöihin. Rahaston on valinnut jo yli 340 000 sijoittajaa (heinäkuu 2026).
Kulut: 0,00 % | 12kk tuotto: +28,4 % (heinäkuu 2026)
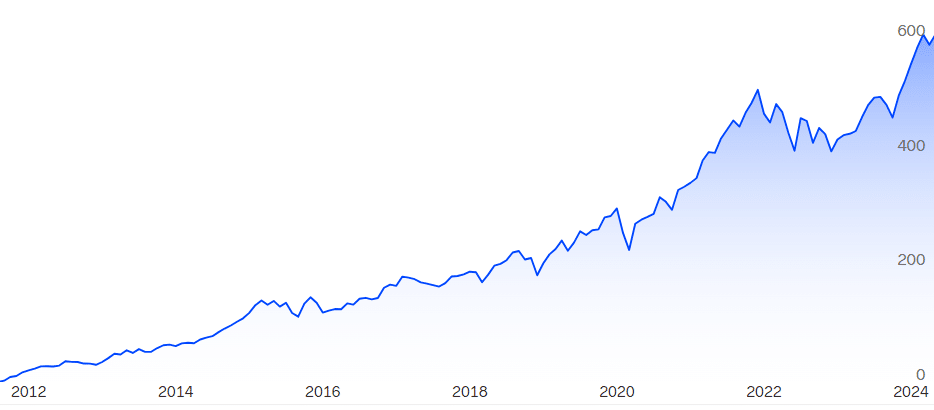
Handelsbanken USA Indeksi sijoittaa yhdysvaltalaisiin suuriin ja keskisuuriin yrityksiin ESG-seulottuna. Indeksiin kuuluu lähes 400 yhtiötä, jotka tarjoavat laajan otannan Yhdysvaltojen osakemarkkinoista.
ESG-kriteerien vuoksi jotkin toimialat, kuten aseet, tupakka ja fossiiliset polttoaineet, on pääosin suljettu pois.
Kulut: 0,20 % | 12kk tuotto: +24,4 % (heinäkuu 2026)
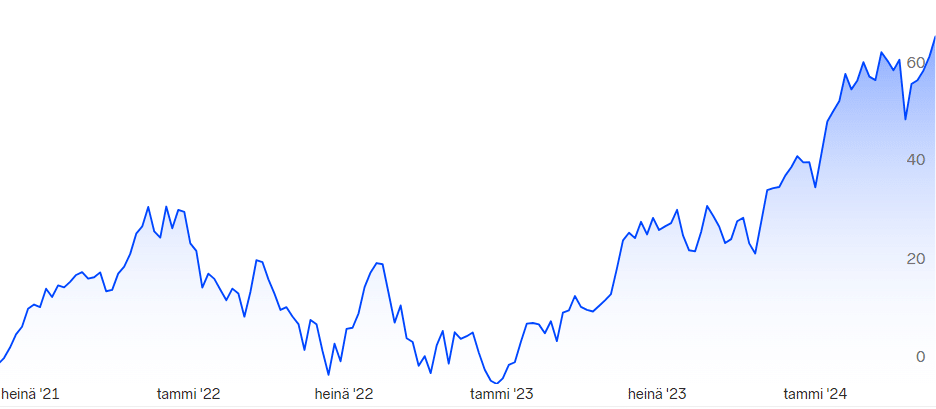
Nordnet Teknologia Indeksi seuraa MSCI World Information Technology -indeksiä. Se sijoittaa maailman suurimpiin teknologiayhtiöihin, kuten Microsoftiin, Appleen ja NVIDIAan.
Rahasto tarjoaa toimialallista hajautusta teknologiasektorille maltillisilla kuluilla.
Kulut: 0,49 % | 12kk tuotto: +39,0 % (heinäkuu 2026)
Säästä jopa tuhansia euroja valitsemalla osakekauppaan markkinoiden paras välittäjä.
Vertaile osakevälittäjätIndeksirahaston valinnassa kannattaa kiinnittää huomiota seuraaviin tekijöihin:
Kulut ovat tärkein yksittäinen tekijä indeksirahastoa valittaessa. Koska kaikki saman indeksin rahastot tuottavat lähes samaa tuottoa, erottavana tekijänä ovat nimenomaan kulut. Tavoittele alle 0,5 % juoksevia kuluja.
Päätä ensin, mille markkinalle haluat sijoittaa:
Suurempi rahasto on yleensä vakaampi ja edullisempi. Tarkista myös rahaston omistajien määrä – esimerkiksi Nordnet Suomi Indeksillä on jo yli 340 000 omistajaa (heinäkuu 2026).
Yhä useampi indeksirahasto noudattaa vastuullisen sijoittamisen periaatteita. ESG-rahastot sulkevat pois tiettujä toimialoja, kuten aseet ja fossiiliset polttoaineet.
Indeksirahastojen tuotot verotetaan pääomatuloina (30 % alle 30 000 € ja 34 % sen ylittävältä osalta). Huomaa, että perinteiset indeksirahastot eivät sovi osakesäästötilille – ainoastaan ETF-rahastot kelpaavat OST:lle.
Monet sijoittajat pohtivat, valitako perinteinen indeksirahasto vai pörssinoteerattu ETF-rahasto. Molemmilla on etunsa.
| Ominaisuus | Indeksirahasto | ETF |
|---|---|---|
Kaupankäynti | 1–3 arkipäivää | Reaaliaikainen pörssissä |
Kulut | 0–0,5 % | 0–0,5 % + kaupankäyntikulut |
Osakesäästötili | Ei | Kyllä |
Minimisijoitus | Usein 10–50 € | 1 osuus (vaihtelee) |
Kuukausisäästäminen | Helppo automatisoida | Mahdollista, mutta harvemmin automaattinen |
Suomalaisen yksityissijoittajan on hyvä tietää, että PRIIP-asetus estää eurooppalaisia yksityissijoittajia ostamasta suoraan Yhdysvaltoihin listattuja ETF-rahastoja (kuten VOO tai VTI).
Yhdysvaltoihin voi kuitenkin sijoittaa:
Näihin ETF-rahastoihin voit sijoittaa suoraan eToron tai Nordnetin kautta:
Rahastot voidaan jakaa passiivisiin indeksirahastoihin sekä aktiivisiin rahastoihin.
Passiivinen indeksirahasto seuraa ennalta määritettyä indeksiä, muodostaen salkun omistukset indeksin painotusten mukaan. Kulut ovat tyypillisesti 0–0,5 % vuodessa.
Aktiivinen rahasto pyrkii voittamaan vertailuindeksin. Salkunhoitaja tekee aktiivisia sijoituspäätöksiä, minkä vuoksi kulut ovat korkeammat – usein 1–2 % vuodessa.
Aktiivisen rahaston tulee saavuttaa vähintään kulujensa verran ylituottoa joka vuosi, jotta se olisi edes tasoissa passiivisen vaihtoehdon kanssa. Tilastojen mukaan valtaosa aktiivisista rahastoista epäonnistuu tässä pitkällä aikavälillä.
Indeksirahastojen kulut vaihtelevat palveluntarjoajittain:
Kuluero vaikuttaa merkittävästi pitkän aikavälin tuottoon. Esimerkiksi 10 000 euron sijoituksessa 0,5 % vuotuinen kuluero tarkoittaa noin 1 500 euron eroa 20 vuoden aikana (olettaen 7 % vuosituotto).
Indeksisijoittamisen aloittaminen on helppoa ja onnistuu muutamassa minuutissa:
Indeksirahastoja voi ostaa useilta eri palveluntarjoajilta Suomessa:
Lue lisää: Osakovälittäjien vertailu
Kuukausisäästäminen on eräs helpoimpia tapoja kerryttää varallisuutta. Sijoitat automaattisesti ennalta määrätyn summan haluamaasi indeksirahastoon esimerkiksi palkkapäivänä.
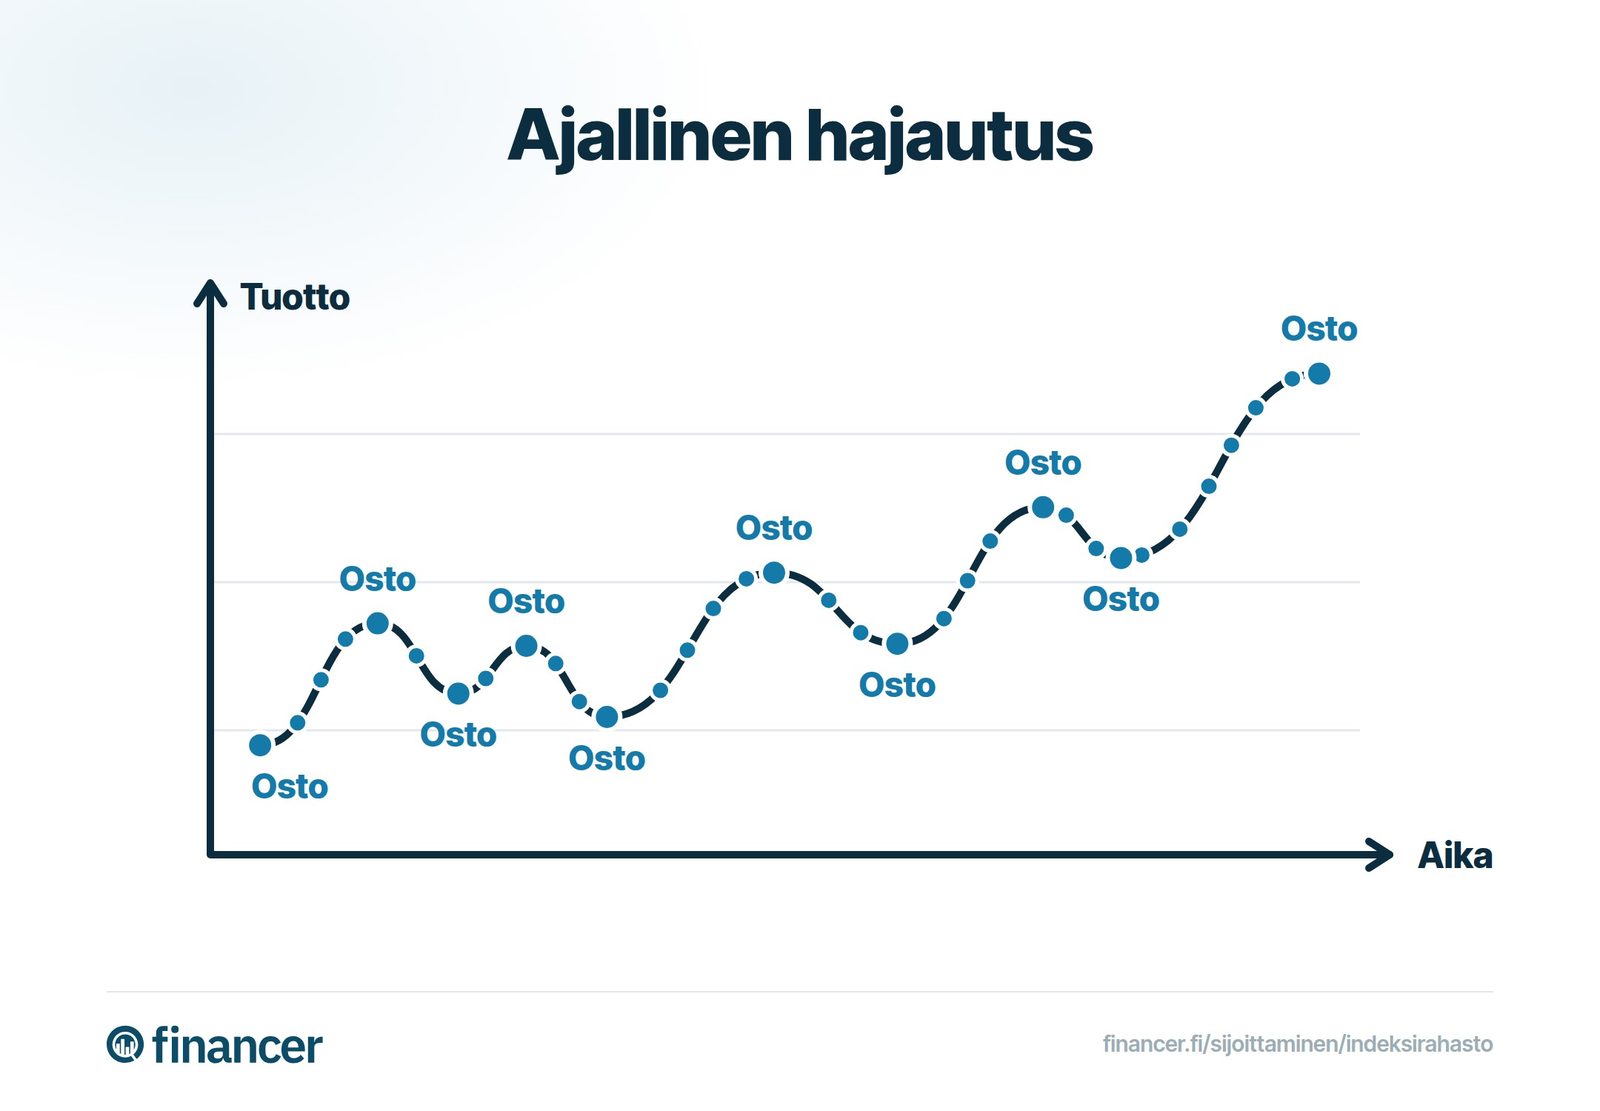
Indeksirahastot ovat erinomainen vaihtoehto kuukausisäästämiseen, sillä:
Esimerkiksi 200 €/kk kuukausisäästäminen Nordnet Suomi Indeksiin 0 % kuluilla 20 vuoden ajan tuottaisi noin 104 000 € (olettaen 7 % vuosituotto). Sijoitettava kokonaissumma olisi 48 000 € – loput on tuottoa ja korkoa korolle -ilmiötä.
Aloita kuukausisäästäminen jo nyt Nordnetin kautta.
Vanguardin rahastot ovat maailman suosituimpia indeksi-ETF:iä. Eurooppalaiset sijoittajat voivat sijoittaa niihin Eurooppaan listattujen rinnakkaisversioiden kautta:
Indeksirahaston tuotto riippuu suoraan kohdeindeksin kehityksestä. Historialliset keskimääräiset vuosituotot:
On tärkeää ymmärtää, että nämä ovat pitkän aikavälin keskiarvoja. Yksittäisinä vuosina tuotto voi olla merkittävästi positiivinen tai negatiivinen. Esimerkiksi vuonna 2022 S&P 500 laski noin 18 %, mutta vuosina 2023–2025 indeksi nousi kolme vuotta peräkkäin – vuoden 2024 kokonaistuotto oli noin 25 % ja vuoden 2025 noin 18 %.
Indeksirahasto ei pyri ylituottoon – se pyrkii vastaamaan indeksin tuottoa mahdollisimman tarkasti. Pitkäaikaiselle sijoittajalle tämä on yleensä parempi strategia kuin aktiivinen salkunhoito.
Indeksirahasto on erinomainen sijoituskohde erityisesti pitkäaikaiselle sijoittajalle. Se tarjoaa laajan hajautuksen, matalat kulut ja historiallisesti keskimäärin 7–9 % vuosituoton. Yli 90 % aktiivisista rahastoista häviää pitkällä aikavälillä passiivisille indeksirahastoille.
Indeksirahaston keskimääräinen vuosituotto on ollut noin 7–9 % pitkällä aikavälillä. Esimerkiksi S&P 500 -indeksi on tuottanut keskimäärin noin 10 % vuodessa viimeisen 30 vuoden aikana. Tuotot vaihtelevat kuitenkin vuosittain, ja yksittäisinä vuosina tuotto voi olla merkittävästi positiivinen tai negatiivinen.
Molemmat seuraavat indeksiä, mutta ETF:llä käydään kauppaa pörssissä reaaliajassa, kun taas perinteisen indeksirahaston merkintä toteutuu 1–3 arkipäivässä. ETF:n voi ostaa osakesäästötilille, mutta perinteistä indeksirahastoa ei. Kuukausisäästäminen on usein helpompaa perinteisellä indeksirahastolla.
Aloittelijalle sopii hyvin Nordnet Suomi Indeksi (0 % kulut, seuraa OMX Helsinki 25) tai Nordnet Maailma Indeksi (0,30 % kulut, seuraa MSCI World). Maailmanlaajuisesti hajautettu rahasto on turvallinen valinta, jos et halua ottaa kantaa yksittäisiin markkinoihin.
Indeksiin ei voi sijoittaa suoraan. Sen sijaan voit ostaa indeksirahastoa tai indeksi-ETF:ää, joka seuraa haluamaasi indeksiä. Esimerkiksi OMX Helsinki 25 -indeksiin voit sijoittaa ostamalla Nordnet Suomi Indeksi -rahastoa.
Perinteisiä indeksirahastoja ei voi ostaa osakesäästötilille (OST). Sen sijaan voit ostaa indeksi-ETF-rahastoja OST:lle. Esimerkiksi iShares Core S&P 500 UCITS ETF tai Seligson OMX Helsinki 25 ETF sopivat osakesäästötilille.
Onko sinulla kysyttävää tästä aiheesta? Kysy yhteisöltä.
Sähköposti vahvistettu. Kommenttisi ilmestyy tarkistuksen jälkeen.
Linkki vanheni. Lähetä kommenttisi uudelleen.
Anonyymi
Talousasiantuntija · Financer
Vertaile osakevälittäjiä
alkaen 0 € vähimmäistalletus
13 vaihtoehtoa
Tarkastettuja, valvottuja välittäjiä
Vertaile välittäjiäVertaile osakevälittäjiä
alkaen 0 € vähimmäistalletus
13 vaihtoehtoa
16 min lukuaikaSijoittaminen
12 min lukuaikaSijoittaminen
9 min lukuaikaSijoittaminen
10 min lukuaikaSijoittaminen
8 min lukuaikaSijoittaminen
Tilaa *Financer Stacks* -uutiskirje - Saat joka viikko käytännön vinkkejä rahankäytön hallintaan, lisätulojen hankkimiseen ja siihen, miten rakennat arjen, jossa raha tukee sinun tavoitteitasi.