Omalaina.fi 6.11.2026: Kuluttajansuojalain mukainen todellinen vuosikorko on 7,12 % laskettuna lainasummalle 10 000 €, kun takaisinmaksuaika on 8 vuotta, tilinhoitomaksu 5 €, avausmaksu 35 € ja nimelliskorko 5,80 %. Takaisinmaksettava summa on tällöin 13 032 €, eli 135 €/kk. Lopullinen todellisen vuosikoron määrä, laina-aika ja lainan kuukausierä ovat lainasopimuksessa.
Esimerkki: Kun lainasumma on 70 000 €, korko 5 %, takaisinmaksuaika 20 vuotta, avausmaksu 0 € ja tilinhoitomaksu 5 €/kk, kuukausierä on 467 €, takaisinmaksettava summa 112 073 € sekä todellinen vuosikorko on 5,25 %. Huomioithan, että lainan voi maksaa myös nopeammin takaisin.
Esimerkki: Todellinen vuosikorko 14 000 € annuiteettilainalle 8 vuoden takaisinmaksuajalla on 14,92 %. Korko on sidottu 1kk Euribor-korkoon (1,934 %, 30.6.2025) ja marginaaliin 12,06 %, jolloin nimelliskoroksi muodostuu 13,99 %. Takaisinmaksettava kokonaismäärä on 23 340 €, joka maksetaan takaisin 243 € suuruisissa erissä 96 kuukauden ajan. Lainasummasta riippuen tilinhoitomaksu voi olla 0–5 €/kk.
Esimerkki: Luoton ollessa 15 000 €, 6 v. laina-ajalla, on kuukausierä 270 € / 72 kk ajan. Tällöin luoton kokonaiskulut on 19 468 €, nimelliskorko 9 % ja todellinen vuosikorko 9,38 % (sis. 0 € laskutuslisän ja avausmaksun 0 €). Luotonmyöntäjien lainasummat vaihtelee 1 000 €-70 000 €, nimelliskorko 4,41–20 % (todellinen vuosikorko 4,5-38 %) ja laina-aika 1–15 v. välillä.
Vaikka teemme parhaamme pitääksemme tiedot ajan tasalla, emme voi taata täyttä tarkkuutta päivittäisellä tasolla
Muokkaa hakua
Lainasumma
Lainan käyttötarkoitus
Tuotetilastot
Kattava erittely kaikista tietopisteistä vertailun tuotteissa, joka auttaa sinua tekemään oikean valinnan.
Pikavippi
3 (11,1 %)
Kulutusluotto
19 (70,4 %)
Lainojen yhdistäminen
20 (74,1 %)
autolaina
19 (70,4 %)
Lainasumma
100 € - 70 000 € (26 427,78 €)
Lainakausi
1 kuukausi - 240 kuukautta (95 kuukautta)
Vuosikorko
4 % - 50,5 % (15,67 %)
Ikäraja
18 - 25 (20,89)
Vähimmäistulot vuodessa
0 € - 20 000 € (5 459,26 €)
Kotimainen pankkitili
27 (100 %)
Kotimainen puhelinnumero
26 (96,3 %)
Kansalaisuus
24 (88,9 %)
Sähköinen tunnistautuminen
27 (100 %)
Hyväksyy huonon luottohistorian
0 (0 %)
Maksu 24 tunnin kuluessa
20 (74,1 %)
Viikonloppumaksu
15 (55,6 %)
Laina-ajan pidennys
26 (96,3 %)
Ennenaikainen takaisinmaksu
27 (100 %)
Lainanvälittäjä
11 (40,7 %)
Ensimmäinen laina korotta
0 (0 %)
Yhteishakija mahdollinen
13 (48,1 %)
Bisnode
6 (22,2 %)
Peruutusaika
26 (96,3 %)
Korkea hyväksymisprosentti
0 (0 %)
Tilastot perustuvat 27 Lainat tuotteeseen tietokannassamme.
YritysMatalinKorkein
Omalaina4,19 %17,5 %
Zmarta4,41 %38 %
Sortter4 %17,5 %
Bank Norwegian8,99 %16,99 %
Freedom Rahoitus4,99 %50,5 %
Rahoitu.fi4,5 %17,5 %
Etua6 %17,5 %
Kattokorko5,99 %10 %
Vippi.fi15,75 %26,9 %
Rahalaitos6,09 %47,16 %
Alisa Pankki8,9 %18,5 %
Brocc5,45 %17,5 %
Instabank7,99 %17,5 %
Uno Laina7,28 %19,08 %
Creditstar17,79 %21,31 %
Axolaina5,16 %26,23 %
Lea Bank8,92 %17,5 %
Avida Finans6,95 %17,5 %
Nordax Bank9,53 %28,7 %
Saldo15,75 %26,9 %
Morrow Bank9,25 %28,43 %
Resurs Bank6,95 %28,52 %
Svea8,99 %18,5 %
TF Bank10,95 %18,45 %
Santander6,97 %11,87 %
Bondora8,9 %17,5 %
Arkadia Rahoitus4 %38 %
Korot
Katso, miten korot vertautuvat eri tarjoajien välillä. Palkit näyttävät kunkin yrityksen tarjoaman matalimman ja korkeimman koron välisen vaihteluvälin.
Financerin valinta
Parhaiten arvioitu
Omalaina
Omalainan käyttö on sinulle maksutonta. Nimelliskorot alkavat 6.11.2026 tilanteen mukaan 4,19 %:sta, ja vuosittaiset lainakustannukset ovat Omalainan mukaan 0-150 euroa. Lopullisen koron päättää lainanantaja.
Asiakaspalvelu vastaa puhelimeen ja sähköpostiin arkisin. Trustpilot-arvioissa asiakaspalvelua kiitetään avuliaaksi, mutta Omalaina on vastannut vain noin viidennekseen kielteisistä arvioista.
Voit hakea 500 eurosta 70 000 euroon, ja Omalainan mukaan laina-aika on 1-20 vuotta. Hakemukseen voi lisätä kanssahakijan, ja samalla hakemuksella voit yhdistää vanhoja lainoja. Mikään tarjous ei sido sinua.
Trustpilotissa Omalainalla on 6.11.2026 arvosana 4,7/5 yhteensä 2 471 arviosta, ja 84 % arvioista on viiden tähden. Arvioissa kiitetään selkeää hakulomaketta ja avuliasta puhelinneuvontaa.
Katso parhaat tarjoukset luotettavilta yrityksiltä
Mikä on remonttilaina?
Remonttilaina on laina, joka on tarkoitettu kodin kunnostus- tai remontointitöiden rahoittamiseen. Käytännössä remonttilaina on useimmiten tavallinen kulutusluotto, mutta jotkut pankit tarjoavat myös vakuudellista remonttilainaa asuntolainan yhteyteen.
Remonttilainoja haetaan tyypillisesti kylpyhuoneremontteihin, keittiöremontteihin, kattoremontteihin sekä muihin kodin kunnostustöihin. Lainaa voi hakea pieneen pintaremonttiin muutaman tuhannen euron verran tai suurempaan peruskorjaukseen jopa 70 000 euroon asti.
Vertailutyökalumme avulla voit kilpailuttaa remonttilainat helposti. Syötä haluamasi lainasumma ja maksuaika, niin näet eri pankkien tarjoukset ja korot yhdellä silmäyksellä.
Vakuudeton vai vakuudellinen remonttilaina?
Remonttilainaa on saatavilla kahdessa muodossa: vakuudettomana ja vakuudellisena. Valinta näiden välillä riippuu remontin koosta ja siitä, onko sinulla asunto-omaisuutta käytettävissä vakuutena.
Vakuudeton remonttilaina (kulutusluotto)
Vakuudeton remonttilaina on käytännössä tavallinen kulutusluotto, johon ei tarvita erillistä vakuutta. Lainaa saa tyypillisesti 500–70 000 euroa ja laina-aika on 1–15 vuotta. Hakeminen on nopeaa ja luottopäätöksen saa usein heti.
Vakuudettoman lainan etuna on helppous ja nopeus. Hakuprosessi hoituu kokonaan verkossa eikä asunnon arviointia tai muita lisäselvityksiä tarvita. Kääntöpuolena on korkeampi korko, joka vakuudettomissa lainoissa on tyypillisesti 4–18 % nimelliskorkona.
Vakuudellinen remonttilaina (pankkilaina)
Isommissa remonteissa vakuudellinen laina on usein edullisempi vaihtoehto. Vakuudeksi käytetään yleensä asunto-omaisuutta, kuten omaa kotia, sijoitusasuntoa tai mökkiä. Lainaa saa tyypillisesti 15 000 eurosta ylöspäin ja laina-aika voi olla jopa 20 vuotta.
Vakuudellisen remonttilainan korko on selvästi matalampi. Se muodostuu yleensä viitekorosta (esimerkiksi 12 kuukauden euribor) ja pankin marginaalista. Kokonaiskorko on tyypillisesti 4–8 % riippuen pankista ja asiakkaan tilanteesta.
Paljonko on remonttilainan korko?
Remonttilainan korko vaihtelee merkittävästi lainatyypin, lainasumman ja hakijan luottokelpoisuuden mukaan. Tässä yleiskuva korkotasoista vuonna 2026:
Vakuudeton remonttilaina: Nimelliskorko vaihtelee tyypillisesti 4–18 %. Halvimmat korot lähtevät noin 4 prosentista, mutta saavat niitä yleensä hyvän luottoluokituksen omaavat hakijat. Suomessa kulutusluottojen korkokatto on viitekorko + 20 %, mikä tarkoittaa käytännössä noin 17,5 % ylärajaa.
Vakuudellinen remonttilaina: Kokonaiskorko on tyypillisesti 4–8 %. Se koostuu viitekorosta (esimerkiksi 12 kk euriborista, joka on noin 2,3 %) ja pankin marginaalista (tyypillisesti 2–5 %).
Korkoon vaikuttavat erityisesti hakijan maksuhistoria ja tulot, lainasumman suuruus, laina-aika sekä mahdollinen vakuus. Isommissa lainasummissa prosentuaalinen korko on usein pienempi kuin pienissä lainoissa.
Kannattaa muistaa, että nimelliskorko ei kerro kaikkia kuluja. Todellinen vuosikorko sisältää myös järjestely- ja tilinhoitomaksut ja on siksi paras tapa vertailla lainojen todellisia kustannuksia.
Paljonko remonttilainaa voi saada?
Remonttilainan määrä riippuu valitsemastasi lainatyypistä:
Vakuudeton remonttilaina: 500–70 000 euroa. Useimmat lainapalvelut tarjoavat lainaa tällä välillä ilman vakuuksia. Saatava summa riippuu tuloistasi ja luottokelpoisuudestasi.
Vakuudellinen remonttilaina: Tyypillisesti 15 000 eurosta ylöspäin ilman varsinaista ylärajaa, kunhan vakuutena oleva asunto-omaisuus kattaa lainan. Tämä vaihtoehto sopii erityisesti suurempiin remontteihin.
Tyypillisimpiä remonttilainasummia ovat 5 000–20 000 euroa. Kylpyhuoneremontti maksaa yleensä 8 000–25 000 euroa ja keittiöremontti 5 000–15 000 euroa, joten lainantarve asettuu usein tälle välille.
Laina pientä remonttia varten
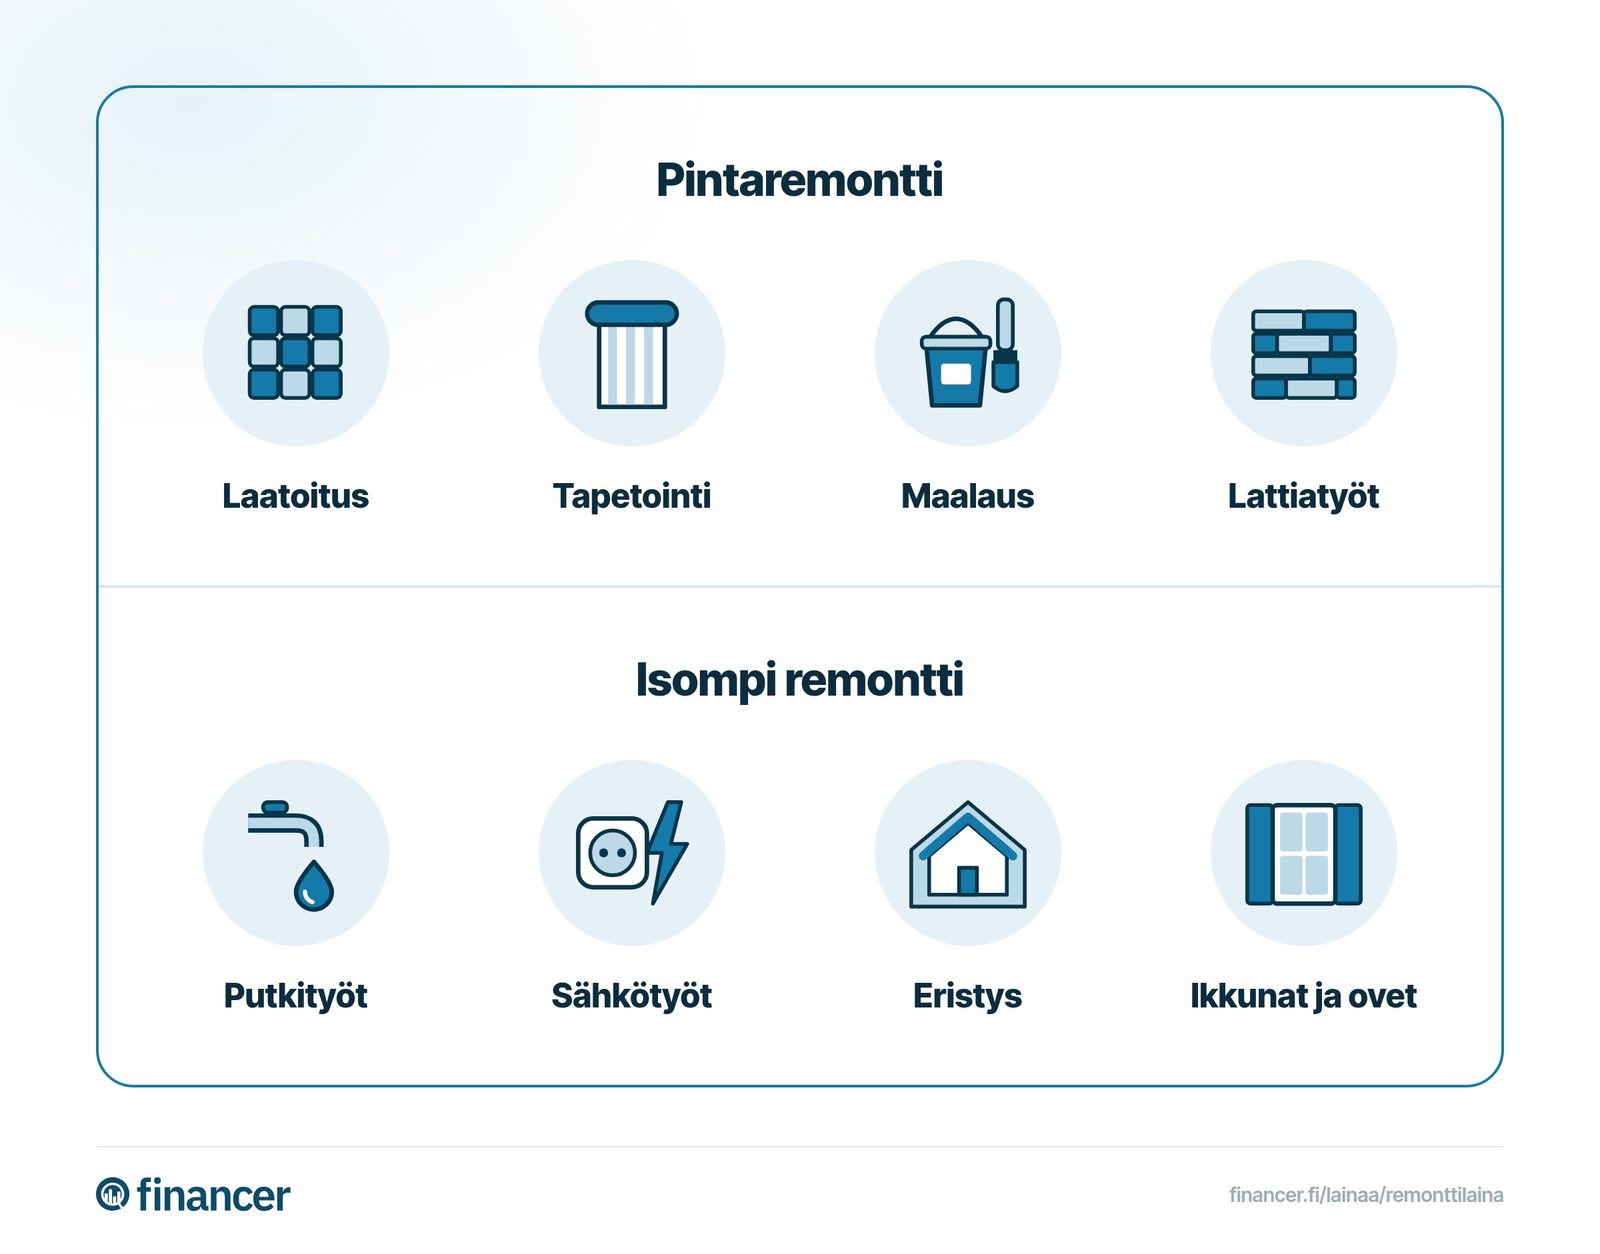
Jos mielessäsi on pieni remontti, kuten seinien maalaus, lattian uusiminen tai muu pintaremontti, riittää usein muutaman tuhannen euron laina. Tällöin paras vaihtoehto on kulutusluotto tai kertalaina.
Pienen remontin rahoittamiseen ei kannata ottaa kallista pikavippiä. Kulutusluoton korot ovat selvästi edullisemmat, ja lainasummia löytyy muutamasta sadasta eurosta ylöspäin. Voit vertailla eri lainojen kustannuksia lainavertailussamme.
Lainaa suurempaa remonttia varten
Kun suunnittelet isompaa remonttia, kuten kylpyhuone- tai keittiöremonttia, putkistosaneerausta tai kattoremonttia, tarvitset todennäköisesti 10 000–50 000 euroa tai enemmän.
Tällöin vaihtoehtoja on kaksi. Vakuudeton kulutusluotto on nopea ja helppo hakea, mutta korko on korkeampi. Vakuudellinen pankkilaina on edullisempi, mutta hakuprosessi on pidempi ja vaatii asunnon vakuusarvon selvittämistä.
Isossa remontissa kannattaa laskea kokonaiskulut tarkasti. Esimerkiksi 20 000 euron remonttilainassa 5 vuoden maksuajalla korkoero 5 % ja 12 % välillä tarkoittaa noin 4 000 euron eroa kokonaiskustannuksissa. Vertailemalla lainanantajia voit säästää tuhansia euroja.
Remonttilainan hakeminen onnistuu helposti verkossa. Useimmissa tapauksissa saat luottopäätöksen heti ja rahat tilille muutaman päivän kuluessa.
Näin haet remonttilainaa
Arvioi remontin kustannukset
Laske ensin arvio remontin kokonaiskustannuksista. Pyydä tarjouksia urakoitsijoilta tai käytä remonttilaskuria, jotta tiedät tarvittavan lainasumman.
Vertaile lainatarjoukset
Käytä vertailutyökaluamme eri pankkien remonttilainojen kilpailuttamiseen. Syötä haluamasi summa ja maksuaika, niin näet korot ja kuukausierät yhdellä silmäyksellä.
Täytä hakemus verkossa
Valitse sopivin tarjous ja täytä lainahakemus. Tarvitset yleensä vain henkilötiedot, tulotiedot ja verkkopankkitunnukset tunnistautumista varten.
Saat luottopäätöksen ja rahat tilille
Vakuudettomissa lainoissa luottopäätös tulee usein heti. Rahat ovat käytettävissäsi yleensä 1–3 arkipäivässä. Vakuudellisissa lainoissa prosessi kestää hieman pidempään.
Remonttilainan verovähennys
Remonttilainalla rahoitetun remontin työkustannuksista voi saada kotitalousvähennyksen. Vuonna 2026 kotitalousvähennys on enintään 1 600 euroa henkilöä kohden, eli pariskunta voi saada yhteensä jopa 3 200 euron vähennyksen.
Vähennys on 35 % työn osuudesta, kun palkkaat ennakkoperintärekisteriin kuuluvan yrityksen. Omavastuu on 150 euroa vuodessa. Materiaali- ja matkakuluista vähennystä ei saa, joten pyydä urakoitsijalta lasku, jossa työn ja materiaalien osuus on eritelty.
Huomaa, että remonttilainan koroista ei saa enää verovähennystä. Lainakorkojen verovähennysoikeus poistui vuoden 2023 alussa.
Kenelle remonttilainaa myönnetään?
Remonttilainan saaminen edellyttää yleensä seuraavia asioita:
Vähintään 18 vuoden ikä (joillakin lainanantajilla 20 vuotta)
Säännölliset tulot (vähimmäistulot vaihtelevat, usein noin 600 euroa kuukaudessa)
Vakituinen asuinpaikka Suomessa
Ei maksuhäiriömerkintöjä
Suomessa on käytössä positiivinen luottotietorekisteri, joka sisältää tiedot kaikista kuluttajien lainoista ja tuloista. Lainanantajat tarkistavat rekisteristä hakijan kokonaisvelkatilanteen ennen luottopäätöstä.
Jos luottotiedoissa on häiriömerkintä, lainan saaminen on vaikeampaa. Lue lisää aiheesta artikkelistamme lainaa maksuhäiriöiselle.
Tavallisimmat remontit ja niiden kustannukset
Remonttilainan tarve riippuu pitkälti siitä, millainen remontti on kyseessä. Tässä yleiskuva tyypillisimmistä remonteista ja niiden kustannuksista vuonna 2026:
Kylpyhuoneremontti: 8 000–25 000 euroa. Pienen kylpyhuoneen (3–4 m²) täysremontti maksaa tyypillisesti 7 000–14 000 euroa, isomman 15 000–25 000 euroa. Työkustannusten osuus on noin 40–50 %.
Keittiöremontti: 5 000–20 000 euroa. Pelkkä kaapiston uusiminen on edullisempi, mutta täysi keittiöremontti putkitöineen ja lattioineen voi nousta 15 000–20 000 euroon.
Kattoremontti: 10 000–40 000 euroa riippuen katon koosta ja materiaalivalinnoista.
Pintaremontti: 1 000–5 000 euroa. Seinien maalaus ja lattian uusiminen ovat kohtuuhintaisia remontteja, jotka voi rahoittaa pienellä kulutusluotolla.
Putkistosaneeraus: 15 000–50 000 euroa asuntoa kohden. Taloyhtiöissä kustannukset jaetaan osakkaiden kesken ja rahoitetaan usein taloyhtiölainalla.
Usein kysytyt kysymykset remonttilainasta
Paljonko on remonttilainan korko?
Remonttilainan korko vaihtelee 4–18 % nimelliskorkona riippuen lainatyypistä ja hakijan luottokelpoisuudesta. Vakuudellisissa remonttilainoissa korko on tyypillisesti 4–8 %, vakuudettomissa kulutusluotoissa 4–18 %. Todellinen vuosikorko sisältää myös muut kulut ja on paras vertailuluku.
Saako asuntolainan yhteydessä remonttilainaa?
Kyllä. Monet pankit tarjoavat remonttilainaa asuntolainan yhteydessä vakuudellisena lainana. Tällöin asunto toimii vakuutena ja korko on yleensä matalampi kuin vakuudettomassa kulutusluotossa. Kysy omasta pankistasi mahdollisuudesta yhdistää remonttilaina asuntolainaan.
Mihin remonttilainaa saa käyttää?
Vakuudetonta remonttilainaa (kulutusluottoa) saa käyttää mihin tahansa tarkoitukseen, eikä käyttökohdetta tarvitse yleensä kertoa lainanantajalle. Vakuudellinen peruskorjauslaina on tarkemmin rajattu, ja pankki voi vaatia remonttisuunnitelman ennen lainan myöntämistä.
Voiko remonttilainaa saada ilman vakuuksia?
Kyllä. Suurin osa remonttilainoista myönnetään vakuudettomina kulutusluottoina. Vakuudetonta remonttilainaa voi saada jopa 70 000 euroon asti. Korko on kuitenkin korkeampi kuin vakuudellisessa lainassa.
Saako remonttilainasta verovähennyksen?
Remonttilainan koroista ei saa verovähennystä. Sen sijaan remontissa tehdystä työstä voi saada kotitalousvähennyksen, joka on 35 % työkustannuksista. Vähennyksen enimmäismäärä on 1 600 euroa henkilöä kohden vuodessa. Omavastuu on 150 euroa.
Tilaa *Financer Stacks* -uutiskirje - Saat joka viikko käytännön vinkkejä rahankäytön hallintaan, lisätulojen hankkimiseen ja siihen, miten rakennat arjen, jossa raha tukee sinun tavoitteitasi.