Omalaina.fi 6.11.2026: Kuluttajansuojalain mukainen todellinen vuosikorko on 7,12 % laskettuna lainasummalle 10 000 €, kun takaisinmaksuaika on 8 vuotta, tilinhoitomaksu 5 €, avausmaksu 35 € ja nimelliskorko 5,80 %. Takaisinmaksettava summa on tällöin 13 032 €, eli 135 €/kk. Lopullinen todellisen vuosikoron määrä, laina-aika ja lainan kuukausierä ovat lainasopimuksessa.
Esimerkki: Kun lainasumma on 70 000 €, korko 5 %, takaisinmaksuaika 20 vuotta, avausmaksu 0 € ja tilinhoitomaksu 5 €/kk, kuukausierä on 467 €, takaisinmaksettava summa 112 073 € sekä todellinen vuosikorko on 5,25 %. Huomioithan, että lainan voi maksaa myös nopeammin takaisin.
Esimerkki: Todellinen vuosikorko 14 000 € annuiteettilainalle 8 vuoden takaisinmaksuajalla on 14,92 %. Korko on sidottu 1kk Euribor-korkoon (1,934 %, 30.6.2025) ja marginaaliin 12,06 %, jolloin nimelliskoroksi muodostuu 13,99 %. Takaisinmaksettava kokonaismäärä on 23 340 €, joka maksetaan takaisin 243 € suuruisissa erissä 96 kuukauden ajan. Lainasummasta riippuen tilinhoitomaksu voi olla 0–5 €/kk.
Esimerkki: Luoton ollessa 15 000 €, 6 v. laina-ajalla, on kuukausierä 270 € / 72 kk ajan. Tällöin luoton kokonaiskulut on 19 468 €, nimelliskorko 9 % ja todellinen vuosikorko 9,38 % (sis. 0 € laskutuslisän ja avausmaksun 0 €). Luotonmyöntäjien lainasummat vaihtelee 1 000 €-70 000 €, nimelliskorko 4,41–20 % (todellinen vuosikorko 4,5-38 %) ja laina-aika 1–15 v. välillä.
Vaikka teemme parhaamme pitääksemme tiedot ajan tasalla, emme voi taata täyttä tarkkuutta päivittäisellä tasolla
Muokkaa hakua
Lainasumma
Lainan käyttötarkoitus
Tuotetilastot
Kattava erittely kaikista tietopisteistä vertailun tuotteissa, joka auttaa sinua tekemään oikean valinnan.
Pikavippi
3 (10,7 %)
Kulutusluotto
19 (67,9 %)
Lainojen yhdistäminen
19 (67,9 %)
autolaina
18 (64,3 %)
Lainasumma
100 € - 70 000 € (24 396,43 €)
Lainakausi
1 kuukausi - 240 kuukautta (89 kuukautta)
Vuosikorko
4 % - 50,5 % (16,17 %)
Ikäraja
18 - 25 (20,71)
Vähimmäistulot vuodessa
0 € - 20 000 € (4 900 €)
Kotimainen pankkitili
28 (100 %)
Kotimainen puhelinnumero
27 (96,4 %)
Kansalaisuus
25 (89,3 %)
Sähköinen tunnistautuminen
28 (100 %)
Hyväksyy huonon luottohistorian
0 (0 %)
Maksu 24 tunnin kuluessa
20 (71,4 %)
Viikonloppumaksu
14 (50 %)
Laina-ajan pidennys
27 (96,4 %)
Ennenaikainen takaisinmaksu
28 (100 %)
Lainanvälittäjä
10 (35,7 %)
Ensimmäinen laina korotta
0 (0 %)
Yhteishakija mahdollinen
13 (46,4 %)
Bisnode
7 (25 %)
Peruutusaika
27 (96,4 %)
Korkea hyväksymisprosentti
0 (0 %)
Tilastot perustuvat 28 Lainat tuotteeseen tietokannassamme.
YritysMatalinKorkein
Omalaina4,19 %17,5 %
Zmarta4,41 %38 %
Sortter4 %17,5 %
Bank Norwegian8,99 %16,99 %
Freedom Rahoitus4,99 %50,5 %
Rahoitu.fi4,5 %17,5 %
Etua6 %17,5 %
Northmill17,4 %24,25 %
Vippi.fi15,75 %26,9 %
Rahalaitos6,09 %47,16 %
Alisa Pankki8,9 %18,5 %
Brocc5,45 %17,5 %
Fixura15 %18,5 %
Instabank7,99 %17,5 %
Uno Laina7,28 %19,08 %
Creditstar17,79 %21,31 %
Axolaina5,16 %26,23 %
Lea Bank8,92 %17,5 %
Avida Finans6,95 %17,5 %
Nordax Bank9,53 %28,7 %
Saldo15,75 %26,9 %
Morrow Bank9,25 %28,43 %
Resurs Bank6,95 %28,52 %
Svea8,99 %18,5 %
TF Bank10,95 %18,45 %
Santander6,97 %11,87 %
Bondora8,9 %17,5 %
Arkadia Rahoitus4 %38 %
Korot
Katso, miten korot vertautuvat eri tarjoajien välillä. Palkit näyttävät kunkin yrityksen tarjoaman matalimman ja korkeimman koron välisen vaihteluvälin.
Financerin valinta
Parhaiten arvioitu
Omalaina
Omalainan käyttö on sinulle maksutonta. Nimelliskorot alkavat 6.11.2026 tilanteen mukaan 4,19 %:sta, ja vuosittaiset lainakustannukset ovat Omalainan mukaan 0-150 euroa. Lopullisen koron päättää lainanantaja.
Asiakaspalvelu vastaa puhelimeen ja sähköpostiin arkisin. Trustpilot-arvioissa asiakaspalvelua kiitetään avuliaaksi, mutta Omalaina on vastannut vain noin viidennekseen kielteisistä arvioista.
Voit hakea 500 eurosta 70 000 euroon, ja Omalainan mukaan laina-aika on 1-20 vuotta. Hakemukseen voi lisätä kanssahakijan, ja samalla hakemuksella voit yhdistää vanhoja lainoja. Mikään tarjous ei sido sinua.
Trustpilotissa Omalainalla on 6.11.2026 arvosana 4,7/5 yhteensä 2 471 arviosta, ja 84 % arvioista on viiden tähden. Arvioissa kiitetään selkeää hakulomaketta ja avuliasta puhelinneuvontaa.
Katso parhaat tarjoukset luotettavilta yrityksiltä
Mikä on kulutusluotto?
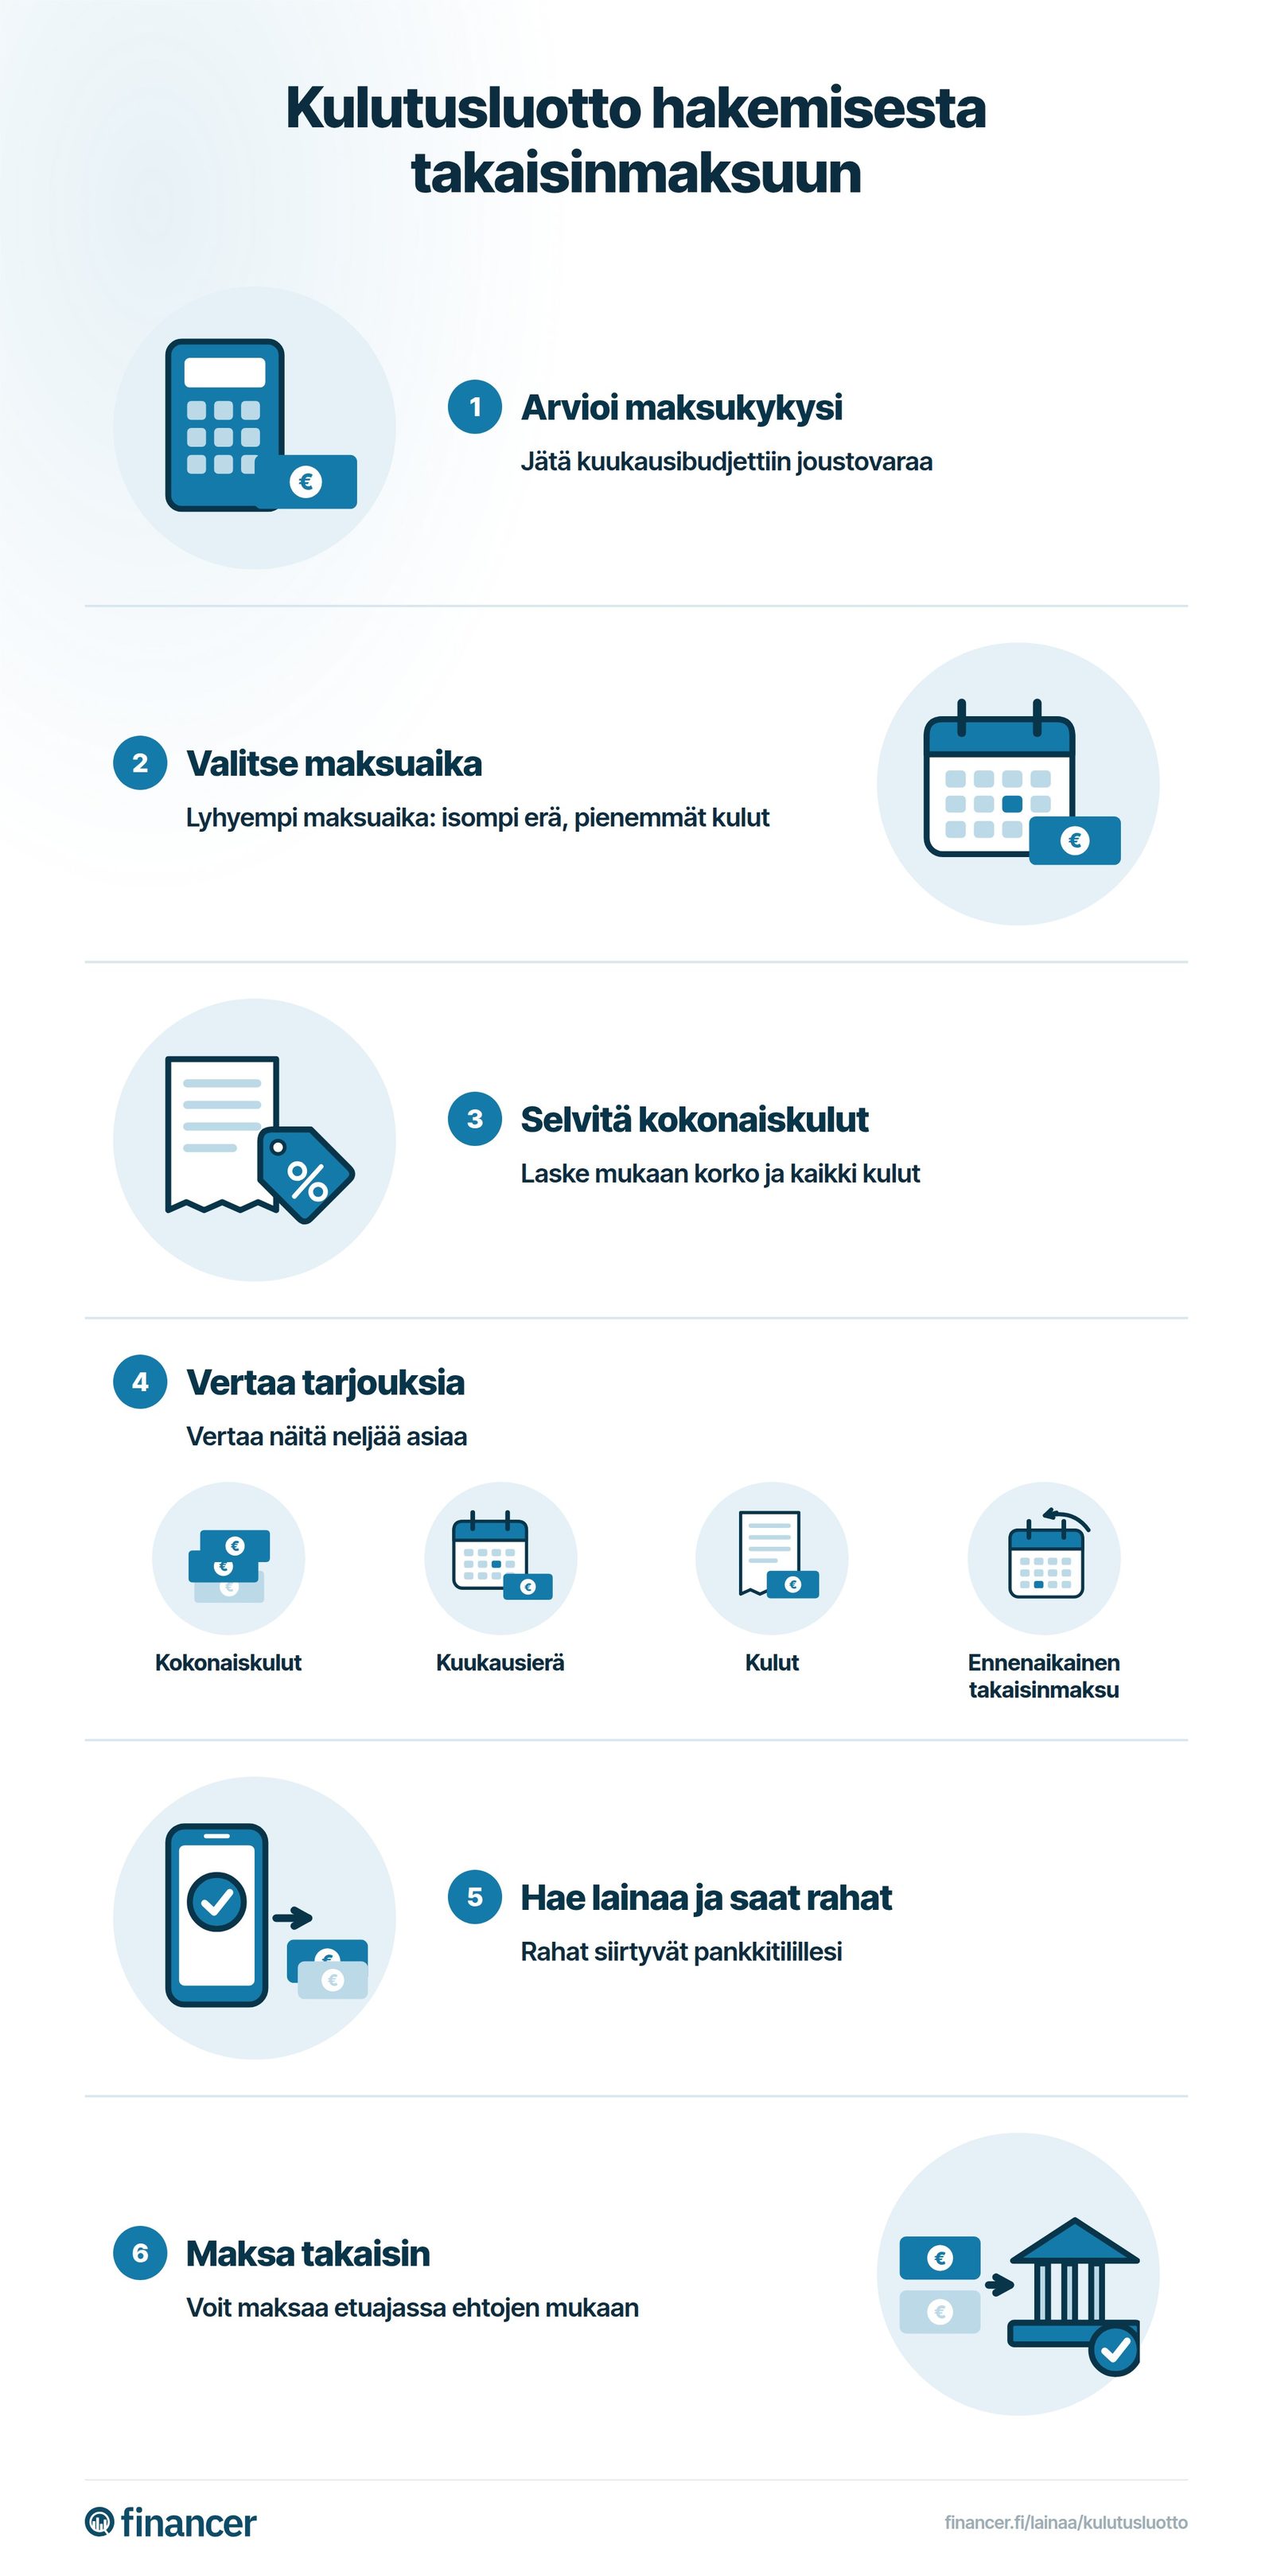
Kulutusluotto on pankilta tai rahoitusyhtiöltä haettava laina, joka maksetaan takaisin kiinteissä kuukausierissä. Kulutusluotolla voit rahoittaa käytännössä mitä tahansa: suurempia hankintoja, remonttia, autoa, muiden velkojen yhdistämistä tai yllättäviä menoja.
Kulutusluotto on yleisnimitys kaikille vakuudettomille ja vakuudellisille lainoille, jotka on tarkoitettu kulutuskäyttöön. Yleisimpiä kulutusluoton muotoja ovat kertalaina, joustoluotto ja pikavippi.
Suomessa kulutusluottoja saa tyypillisesti 100-70 000 euroon asti, ja maksuaika vaihtelee muutamasta kuukaudesta jopa 20 vuoteen.
Kulutusluottojen vertailu kannattaa aina
Kulutusluottojen korot ja kulut vaihtelevat merkittävästi pankkien ja rahoitusyhtiöiden välillä. Lainatarjoukset ovat aina henkilökohtaisia ja niihin vaikuttavat tulot, olemassa olevat lainat ja muu taloudellinen tilanne. Halvin kulutusluotto löytyy useimmiten vertailemalla useita tarjouksia.
Kulutusluottojen hinnoittelua säätelee kuluttajansuojalaki. Nimelliskorko saa olla enintään 15 % + Suomen Pankin vahvistama viitekorko, eli tammikuusta 2026 alkaen enintään 17,50 %. Muille kuluille (kuten tilinhoito- ja järjestelymaksut) on asetettu katto: enintään 0,01 % luoton määrästä päivässä, kuitenkin korkeintaan 150 € vuodessa.
Muutaman prosenttiyksikön ero saattaa isommissa lainoissa tarkoittaa tuhansien eurojen eroa kokonaiskustannuksissa. Siksi edullinen kulutusluotto löytyy parhaiten kilpailuttamalla.
Suosituimmat kulutusluotot ja lainanvälittäjät
Koska lainojen hinnat ovat aina henkilökohtaisia, suosittelemme aina vertailemaan kulutusluottoja ennen päätöksen tekemistä. Tässä kuitenkin esittelyssä suosituimpia vaihtoehtoja:
Sortter on suomalainen lainanvälittäjä, joka kuuluu Suomen luotetuimpiin lainojen kilpailuttajiin. Lainavertailussa on mukana yli 20 pankkia ja rahoitusyhtiötä. Sortter korostaa aina edullisimman tarjouksen, mutta antaa sinun tehdä lopullisen valinnan itse. Lainaa voi hakea 500-70 000 euroa.
Kattokorko on kotimainen lainanvälittäjä, joka lupaa kilpailuttaa lainatarjoukset 5-10 prosentin korolla. Kilpailijoita edullisempi korko on mahdollinen tiukempien lainaehtojen vuoksi: Kattokorko edellyttää 25 vuoden ikää ja 2 000 euron kuukausituloja.
Bank Norwegian on yksi tunnetuimpia ulkomaisia pankkeja Suomessa. Pankki myöntää jopa 60 000 euron kulutusluottoa, ja maksuaikaa voi saada jopa 15 vuoteen asti. Tuotevalikoimasta löytyy myös cashback-luottokortti ja korkeakorkoinen säästötili.
Zmarta on pohjoismainen lainanvälittäjä, joka kilpailuttaa myös ruotsalaisten pankkien lainatarjoukset. Tavanomaisen kulutusluoton lisäksi voit kilpailuttaa Zmartalla yhteislainat ja yrityslainat.
Omalaina on suomalainen lainanvälittäjä, jonka kautta voit kilpailuttaa 500 eurosta 70 000 euroon ulottuvan lainan jopa 20 vuoden maksuajalla. Palvelu on toiminut vuodesta 2013 ja palvellut Omalainan mukaan satojatuhansia asiakkaita.
Saldo Bank tarjoaa jopa 10 000 euron kulutusluottoja ja joustoluottoa arjen tarpeisiin.
Kulutusluoton korko ja kulut
Kulutusluoton hintaan vaikuttavat nimelliskorko, tilinhoitomaksut, avausmaksut ja mahdolliset muut kulut. Todellinen vuosikorko kertoo lainan kokonaishinnan prosentteina ja on paras tapa vertailla eri lainatarjousten hintoja.
Suomessa kulutusluottojen korkokatto on 15 % + viitekorko. Vuoden 2026 ensimmäisellä puoliskolla viitekorko on 2,50 %, joten nimelliskoron yläraja on 17,50 %. Absoluuttinen yläraja on aina 20 %, vaikka viitekorko nousisi yli viiden prosentin.
Käytännössä hyvän luottokelpoisuuden omaavat lainanhakijat saavat kulutusluoton selvästi korkokattoa edullisemmin. Tyypillinen kulutusluoton korko on 2026 noin 3 kk euribor + 6-12 %, eli todellinen vuosikorko noin 10-18 % hakijasta ja lainan määrästä riippuen.
Nimelliskorko
Todellinen vuosikorko
Korkokatto (laki)
17,50 %
Vaihtelee lainan mukaan
Tyypillinen korko
8-15 %
10-18 %
Paras mahdollinen
3 kk euribor + 6 %
~10-12 %
Muut kulut (max)
0,01 %/pv
Max 150 €/v
Esimerkkilaskelma: 5 000 euron kulutusluotto
Alla esimerkki siitä, kuinka suuri ero kulutusluoton kokonaishinnassa voi olla korosta riippuen:
5 000 € laina, 5 vuoden maksuaika, 8 % korko: kuukausierä noin 101 €, kokonaiskustannukset noin 6 080 €
5 000 € laina, 5 vuoden maksuaika, 15 % korko: kuukausierä noin 119 €, kokonaiskustannukset noin 7 130 €
5 000 € laina, 5 vuoden maksuaika, 17,5 % korko: kuukausierä noin 125 €, kokonaiskustannukset noin 7 500 €
Ero halvimman ja kalleimman välillä on yli 1 400 euroa samalla lainasummalla ja maksuajalla. Siksi kilpailuttaminen kannattaa.
Vakuudeton ja vakuudellinen kulutusluotto
Suurin osa kulutusluotoista on vakuudettomia, eli lainaa saa ilman vakuuksia tai takaajia. Vakuudettoman kulutusluoton korko on tyypillisesti korkeampi kuin vakuudellisen lainan.
Vakuudellisessa kulutusluotossa lainan takauksena on jokin omaisuus, kuten asunto tai sijoitukset. Vakuuden ansiosta pankki voi tarjota selvästi alhaisemman koron. Vakuudellista kulutusluottoa kannattaa harkita erityisesti suuremmissa lainasummissa, joissa korkoero tuo merkittävää säästöä.
Kulutusluottoa voi hakea myös joustoluottona, jossa sinulla on käytössä jatkuva luottolimiitin. Joustoluotosta maksat korkoa vain käytetystä osasta.
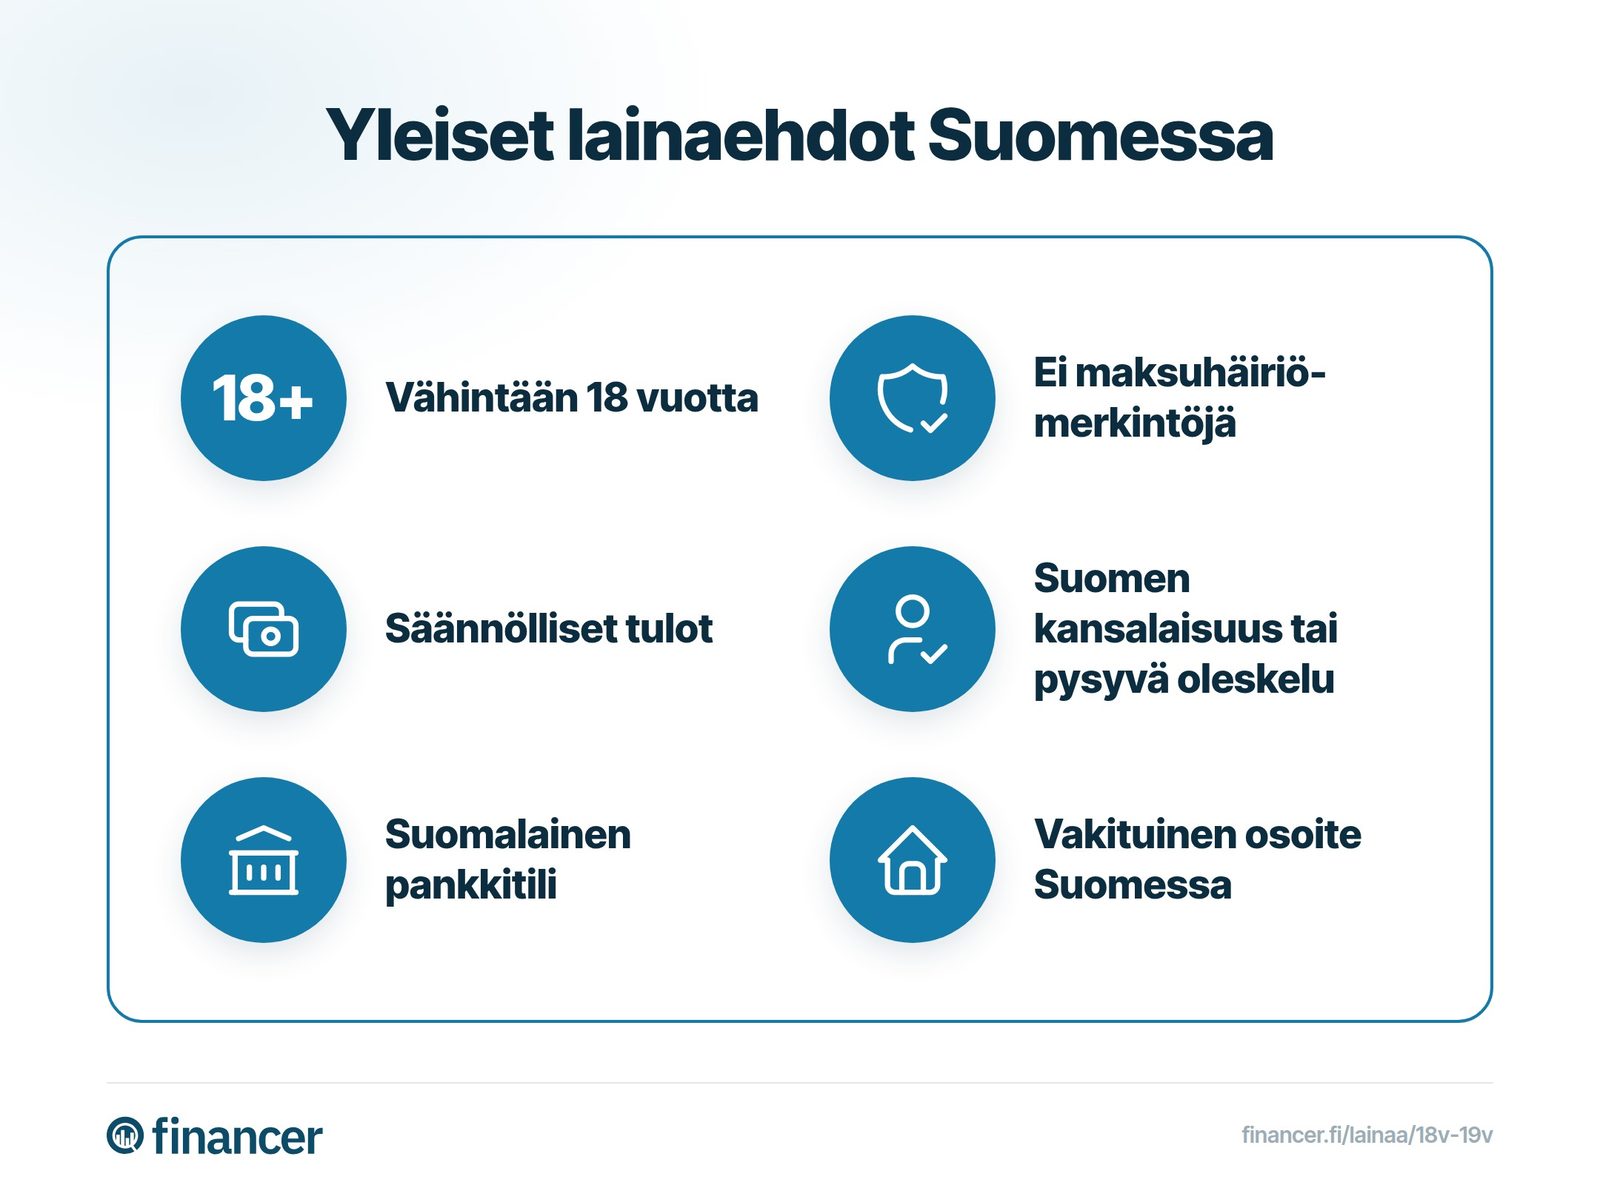
Kulutusluoton saamisen vaatimukset
Sinun täytyy olla vähintään 18-vuotias (monet pankit vaativat 20 tai 25 vuoden ikää)
Säännölliset tulot vaaditaan suuremmissa lainoissa, pienemmät luotot voidaan myöntää myös pienituloisille
Sinulla ei saa olla maksuhäiriömerkintöjä tai aktiivisia ulosottoja
Vakituinen asuinpaikka Suomessa ja suomalainen pankkitili vaaditaan
Vuonna 2024 käyttöön otettu positiivinen luottotietorekisteri tarkistetaan aina lainaa haettaessa
Kulutusluottojen yleiset lainaehdot Suomessa
Voinko saada kulutusluottoa maksuhäiriömerkinnällä?
Maksuhäiriömerkintä johtaa käytännössä aina lainahakemuksen automaattiseen hylkäämiseen. Kun haet lainaa netistä, sähköiset hakemukset tarkistetaan automaattisesti ja merkintä aiheuttaa heti hylkäyksen.
Jos maksuhäiriömerkinnät eivät ole enää aktiivisia ja taloudellinen tilanne on muutoin kunnossa, lainaa on helpompi saada. Joissain tapauksissa henkilökohtainen tapaaminen pankissa voi auttaa.
Positiivinen luottotietorekisteri ja kulutusluotot
Huhtikuussa 2024 Suomessa otettiin käyttöön positiivinen luottotietorekisteri, jota ylläpitää Verohallinnon Tulorekisteriyksikkö. Rekisteri kerää tiedot yksityishenkilöiden kaikista lainoista ja tuloista.
Käytännössä tämä tarkoittaa, että luotonantajan on aina tarkistettava hakijan tiedot rekisteristä ennen kulutusluoton myöntämistä. Rekisteri näyttää kaikki olemassa olevat lainasi ja tulosi, mikä auttaa pankkeja arvioimaan maksukykysi realistisemmin.
Positiivisen luottotietorekisterin myötä vastuullinen lainaaminen on helpompaa, kun luotonantajat näkevät kokonaiskuvan hakijan taloudellisesta tilanteesta.
Milloin kulutusluotto maksetaan tilille?
Luottopäätöksen jälkeen maksuaikataulu vaihtelee luotonantajittain. Tarkista lainatarjouksesta ja -sopimuksesta, milloin rahat maksetaan tilillesi.
Kulutusluotto on pankilta tai rahoitusyhtiöltä haettava laina, joka on tarkoitettu kulutuskäyttöön. Se maksetaan takaisin kiinteissä kuukausierissä. Kulutusluottoja ovat esimerkiksi kertalainat, joustoluotot ja pikavipit.
Mikä on kulutusluoton korkokatto Suomessa?
Kulutusluottojen nimelliskorko saa olla enintään 15 % + Suomen Pankin vahvistama viitekorko. Vuoden 2026 ensimmäisellä puoliskolla korkokatto on 17,50 %. Absoluuttinen yläraja on aina 20 %.
Voiko kulutusluottoa saada ilman vakuuksia?
Kyllä. Suurin osa kulutusluotoista on vakuudettomia, eli et tarvitse takaajia tai vakuuksia. Vakuudellisella kulutusluotolla voit kuitenkin saada edullisemman koron.
Milloin kulutusluotto siirtyy tilille?
Aika vaihtelee lainanantajittain. Tarkista maksupäivä lainatarjouksesta ja lainasopimuksesta.
Mikä on todellinen vuosikorko?
Todellinen vuosikorko kertoo lainan kokonaishinnan vuositasolla prosentteina. Se sisältää nimelliskoron lisäksi kaikki pakolliset kulut, kuten tilinhoito- ja avausmaksut. Todellinen vuosikorko on paras tapa vertailla eri lainatarjousten hintoja.
Vaikuttaako kulutusluotto luottotietoihin?
Kulutusluotto kirjataan positiiviseen luottotietorekisteriin, joka otettiin käyttöön huhtikuussa 2024. Lainanantajat näkevät kaikki olemassa olevat lainasi hakemusta käsitellessään. Lainaa ei kuitenkaan merkitä maksuhäiriöksi, ellei maksu myöhästy merkittävästi.
Tilaa *Financer Stacks* -uutiskirje - Saat joka viikko käytännön vinkkejä rahankäytön hallintaan, lisätulojen hankkimiseen ja siihen, miten rakennat arjen, jossa raha tukee sinun tavoitteitasi.