Esimerkki: Kun lainasumma on 70 000 €, korko 5 %, takaisinmaksuaika 20 vuotta, avausmaksu 0 € ja tilinhoitomaksu 5 €/kk, kuukausierä on 467 €, takaisinmaksettava summa 112 073 € sekä todellinen vuosikorko on 5,25 %. Huomioithan, että lainan voi maksaa myös nopeammin takaisin.
Korot ja summat
Vuosikorko
4 % - 17,5 %
Lainasumma
1 000 € - 70 000 €
Lainakausi
30 päivää - 20 vuotta
Avausmaksu
0
Lainanhoitokulu (kk)
0
Hakuedellytykset
Ikäraja
20
Vähimmäistulot vuodessa
7 200 €
Kotimainen pankkitili
Kyllä
Kotimainen puhelinnumero
Kyllä
Kansalaisuus
Kyllä
Sähköinen tunnistautuminen
Kyllä
Ominaisuudet
Yhteishakija mahdollinen
Ei
Peruutusaika
Kyllä
Hyväksyy huonon luottohistorian
Ei
Viikonloppumaksu
Kyllä
Laina-ajan pidennys
Kyllä
Ennenaikainen takaisinmaksu
Kyllä
Maksu 24 tunnin kuluessa
Kyllä
Lainanvälittäjä
Kyllä
Ensimmäinen laina korotta
Ei
Lisäkentät
Rahojen maksu tilille
Laina maksetaan tilillesi yleensä 1-2 pankkipäivän kuluessa.
Esimerkkikorko: Luoton ollessa 15 000 €, 6 v. laina-ajalla, on kuukausierä 270 € / 72 kk ajan. Tällöin luoton kokonaiskulut on 19 468 €, nimelliskorko 9 % ja todellinen vuosikorko 9,38 % (sis. 0 € laskutuslisän ja avausmaksun 0 €). Luotonmyöntäjien lainasummat vaihtelee 1 000 €-70 000 €, nimelliskorko 4,41–20 % (todellinen vuosikorko 4,5-38 %) ja laina-aika 1–15 v. välillä.
Korot ja summat
Vuosikorko
4,41 % - 17,5 %
Lainasumma
1 000 € - 70 000 €
Lainakausi
30 päivää - 15 vuotta
Hakuedellytykset
Ikäraja
20
Vähimmäistulot vuodessa
10 000 €
Kotimainen pankkitili
Kyllä
Kotimainen puhelinnumero
Kyllä
Kansalaisuus
Kyllä
Sähköinen tunnistautuminen
Kyllä
Ominaisuudet
Yhteishakija mahdollinen
Ei
Peruutusaika
Kyllä
Hyväksyy huonon luottohistorian
Ei
Viikonloppumaksu
Kyllä
Laina-ajan pidennys
Kyllä
Ennenaikainen takaisinmaksu
Kyllä
Maksu 24 tunnin kuluessa
Kyllä
Lainanvälittäjä
Kyllä
Ensimmäinen laina korotta
Ei
Lisäkentät
Rahojen maksu tilille
Laina maksetaan tilillesi yleensä 1-2 pankkipäivän kuluessa.
Kuluttajansuojalain mukainen todellinen vuosikorko on 9.11 % laskettuna lainasummalle 20000 €, kun takaisinmaksuaika on 15 vuotta, tilinhoitomaksu 5 €, avausmaksu 30 € ja nimelliskorko 8.30 %. Takaisinmaksettava summa on tällöin 35960 €, eli 200 €/kk. Luottokortti todellinen vuosikorko voi olla 21,34% laskettuna käytetylle lainalle 1500€, kun takaisinmaksuaika on yksi vuosi ja nimelliskorko on 19,50 % Takaisinmaksettava summa on tällöin yhteensä 1663 € eli 139€ kuukaudessa.. Lopullinen
Korot ja summat
Vuosikorko
4,19 % - 17,5 %
Lainasumma
500 € - 70 000 €
Lainakausi
1 - 20 vuotta
Hakuedellytykset
Ikäraja
18
Vähimmäistulot vuodessa
0 €
Kotimainen pankkitili
Kyllä
Kotimainen puhelinnumero
Kyllä
Kansalaisuus
Kyllä
Sähköinen tunnistautuminen
Kyllä
Ominaisuudet
Yhteishakija mahdollinen
Ei
Peruutusaika
Kyllä
Hyväksyy huonon luottohistorian
Ei
Viikonloppumaksu
Kyllä
Laina-ajan pidennys
Kyllä
Ennenaikainen takaisinmaksu
Kyllä
Maksu 24 tunnin kuluessa
Kyllä
Lainanvälittäjä
Kyllä
Ensimmäinen laina korotta
Ei
Lisäkentät
Rahojen maksu tilille
Laina maksetaan tilillesi yleensä 1-2 pankkipäivän kuluessa.
Esimerkki: Todellinen vuosikorko 14 000 € annuiteettilainalle 8 vuoden takaisinmaksuajalla on 14,92 %. Korko on sidottu 1kk Euribor-korkoon (1,934 %, 30.6.2025) ja marginaaliin 12,06 %, jolloin nimelliskoroksi muodostuu 13,99 %. Takaisinmaksettava kokonaismäärä on 23 340 €, joka maksetaan takaisin 243 € suuruisissa erissä 96 kuukauden ajan. Lainasummasta riippuen tilinhoitomaksu voi olla 0–5 €/kk.
Tämä on Financerin tekemä laskenta, eikä se vastaa Freedom Rahoitus-yhtiön todellisia kustannuksia. Yhtiö tekee yksilöllisen luottoarvioinnin.Lasketaan
Esimerkki: Luoton ollessa 15 000 €, 6 v. laina-ajalla, on kuukausierä 270 € / 72 kk ajan. Tällöin luoton kokonaiskulut on 19 468 €, nimelliskorko 9 % ja todellinen vuosikorko 9,38 % (sis. 0 € laskutuslisän ja avausmaksun 0 €). Luotonmyöntäjien lainasummat vaihtelee 1 000 €-70 000 €, nimelliskorko 4,41–20 % (todellinen vuosikorko 4,5-38 %) ja laina-aika 1–15 v. välillä.
Korot ja summat
Vuosikorko
4,5 % - 17,5 %
Lainasumma
1 000 € - 70 000 €
Lainakausi
1 - 15 vuotta
Hakuedellytykset
Ikäraja
18
Vähimmäistulot vuodessa
0 €
Kotimainen pankkitili
Kyllä
Kotimainen puhelinnumero
Kyllä
Kansalaisuus
Kyllä
Sähköinen tunnistautuminen
Kyllä
Ominaisuudet
Yhteishakija mahdollinen
Ei
Peruutusaika
Kyllä
Hyväksyy huonon luottohistorian
Ei
Viikonloppumaksu
Kyllä
Laina-ajan pidennys
Kyllä
Ennenaikainen takaisinmaksu
Kyllä
Maksu 24 tunnin kuluessa
Kyllä
Lainanvälittäjä
Kyllä
Ensimmäinen laina korotta
Ei
Lisäkentät
Rahojen maksu tilille
Laina maksetaan tilillesi yleensä 1-2 pankkipäivän kuluessa.
Esimerkissä, jossa luoton määrä on 5000€, vuotuinen korko on 14,90% + 2,5%*, laina-aika on 5 vuotta, lyhennyksiä on 60 kappaletta, kuukausittainen tilinhoitomaksu on 12,5€, takaisinmaksettavasta summasta tulee kokonaisuudessaan 8270,40 € (137,84€ kuukaudessa) ja todelliseksi vuosikoroksi (APR) 24,25%.
Korot ja summat
Vuosikorko
17,4 % - 17,4 %
Lainasumma
100 € - 5 000 €
Lainakausi
30 päivää - 5 vuotta
Lainanhoitokulu (kk)
12.5
Hakuedellytykset
Ikäraja
20
Vähimmäistulot vuodessa
0 €
Kotimainen pankkitili
Kyllä
Kotimainen puhelinnumero
Kyllä
Kansalaisuus
Kyllä
Sähköinen tunnistautuminen
Kyllä
Ominaisuudet
Yhteishakija mahdollinen
Ei
Peruutusaika
Kyllä
Hyväksyy huonon luottohistorian
Ei
Viikonloppumaksu
Kyllä
Laina-ajan pidennys
Kyllä
Ennenaikainen takaisinmaksu
Kyllä
Maksu 24 tunnin kuluessa
Kyllä
Lainanvälittäjä
Ei
Ensimmäinen laina korotta
Ei
Lisäkentät
Rahojen maksu tilille
Saat rahat tilille yleensä heti klo 7-23 välisenä aikana.
Vaikka teemme parhaamme pitääksemme tiedot ajan tasalla, emme voi taata täyttä tarkkuutta päivittäisellä tasolla
Muokkaa hakua
Lainasumma
Lainan käyttötarkoitus
Tuotetilastot
Kattava erittely kaikista tietopisteistä vertailun tuotteissa, joka auttaa sinua tekemään oikean valinnan.
Lainasumma
100 € - 70 000 € (24 153,33 €)
Lainakausi
1 kuukausi - 243 kuukautta (89 kuukautta)
Vuosikorko
4 % - 47,16 % (13,9 %)
Ikäraja
18 - 24 (20,73)
Vähimmäistulot vuodessa
0 € - 20 000 € (4 886,67 €)
Kotimainen pankkitili
30 (100 %)
Kotimainen puhelinnumero
29 (96,7 %)
Kansalaisuus
27 (90 %)
Sähköinen tunnistautuminen
30 (100 %)
Hyväksyy huonon luottohistorian
0 (0 %)
Maksu 24 tunnin kuluessa
23 (76,7 %)
Viikonloppumaksu
16 (53,3 %)
Laina-ajan pidennys
28 (93,3 %)
Ennenaikainen takaisinmaksu
30 (100 %)
Lainanvälittäjä
11 (36,7 %)
Ensimmäinen laina korotta
0 (0 %)
Peruutusaika
29 (96,7 %)
Korkea hyväksymisprosentti
0 (0 %)
Tilastot perustuvat 30 Lainat tuotteeseen tietokannassamme.
YritysMatalinKorkein
Sortter4 %17,5 %
Zmarta4,41 %17,5 %
Omalaina4,19 %17,5 %
Bank Norwegian8,99 %16,99 %
Freedom Rahoitus4,5 %17,5 %
Rahoitu.fi4,5 %17,5 %
Etua6 %17,5 %
Kattokorko5,99 %10 %
Northmill17,4 %17,4 %
Vippi.fi12,4 %17,5 %
Rahalaitos6,09 %47,16 %
Alisa Pankki8,9 %18,5 %
Brocc5,45 %17,5 %
Fixura15 %18,5 %
Instabank7,99 %17,5 %
Uno Laina7,28 %19,08 %
Creditstar17,79 %21,31 %
Axolaina5,16 %26,23 %
Lea Bank8,92 %17,5 %
Avida Finans6,95 %17,5 %
Nordax Bank8,99 %16,99 %
Saldo12,4 %17,5 %
Morrow Bank9,25 %17,5 %
Halino16,54 %16,54 %
Resurs Bank6,95 %17,5 %
Svea8,99 %18,5 %
TF Bank10,95 %18,45 %
Santander6,97 %11,87 %
Bondora8,9 %17,5 %
Arkadia Rahoitus4 %38 %
Korot
Katso, miten korot vertautuvat eri tarjoajien välillä. Palkit näyttävät kunkin yrityksen tarjoaman matalimman ja korkeimman koron välisen vaihteluvälin.
Financerin valinta
Parhaiten arvioitu
Zmarta
Zmartan käyttö on asiakkaalle ilmaista. Nimelliskorot alkavat 4,99 %:sta, mutta lopullinen korko riippuu luotonmyöntäjästä ja maksukykyarvioinnista. Kilpailutus auttaa löytämään edullisimman lainan.
Asiakaspalvelu palvelee arkisin klo 9-17 puhelimitse, chatissä ja lomakkeella. Palvelu on ystävällinen ja osaava, mutta itse lainaan liittyvissä asioissa ohjataan suoraan luotonmyöntäjän puoleen.
Laina-ajat 1-15 vuotta ja lainasummat 1000-70000 euroa. Selkeät ehdot ja mahdollisuus valita vapaasti tarjouksista. Käyttäjän ei tarvitse sitoutua mihinkään.
Käyttäjäystävällinen alusta ja nopea hakuprosessi. Lainatarjouksia saa parhaimmillaan minuuteissa. Trustpilotin 4,6/5 arvosana kertoo asiakkaiden tyytyväisyydestä.
Lainojen korkoa rajoittaa kuluttajansuojalaki, joka rajaa kulutusluottojen nimelliskoron enintään 15 % + 3 kk Euribor-viitekorko. Vuonna 2026 korkokatto on käytännössä noin 17,5 %.
Luotontarjoajat ilmoittavat alimmaksi mahdolliseksi nimelliskoroksi noin 4 prosenttia, mutta luoton lopullinen korko määräytyy aina henkilökohtaisen luottopäätöksen perusteella. Voit vaikuttaa tähän ainoastaan parantamalla omaa taloudellista tilannettasi, eli nostamalla tulojasi ja laskemalla menojasi.
Nopein ja helpoin tapa saada lainaa pienellä korolla on kuitenkin lainojen kilpailuttaminen. Kilpailuttamalla lainat kattavasti, tiedät mitkä yhtiöt tarjoavat sinulle lainaa, ja millaisella korolla. Näin voit valita edullisimman tarjouksen.
Kilpailutus onnistuu helpoiten hyödyntämällä lainanvälittäjää, kuten Sortteria tai Zmartaa. Nämä yhtiöt eivät itse myönnä lainaa, vaan välittävät lainahakemuksesi jopa kymmenille pankeille ja rahoitusyhtiöille, joten et tuhlaa turhaa aikaa hakemusten täyttelyyn.
Kokosimme alle listan Suomessa toimivista lainanvälittäjistä, jotka kilpailuttavat lainan ilmaiseksi puolestasi. Alla olevasta taulukosta näet myös kuinka monta pankkia lainanvälittäjän vertailussa on mukana.
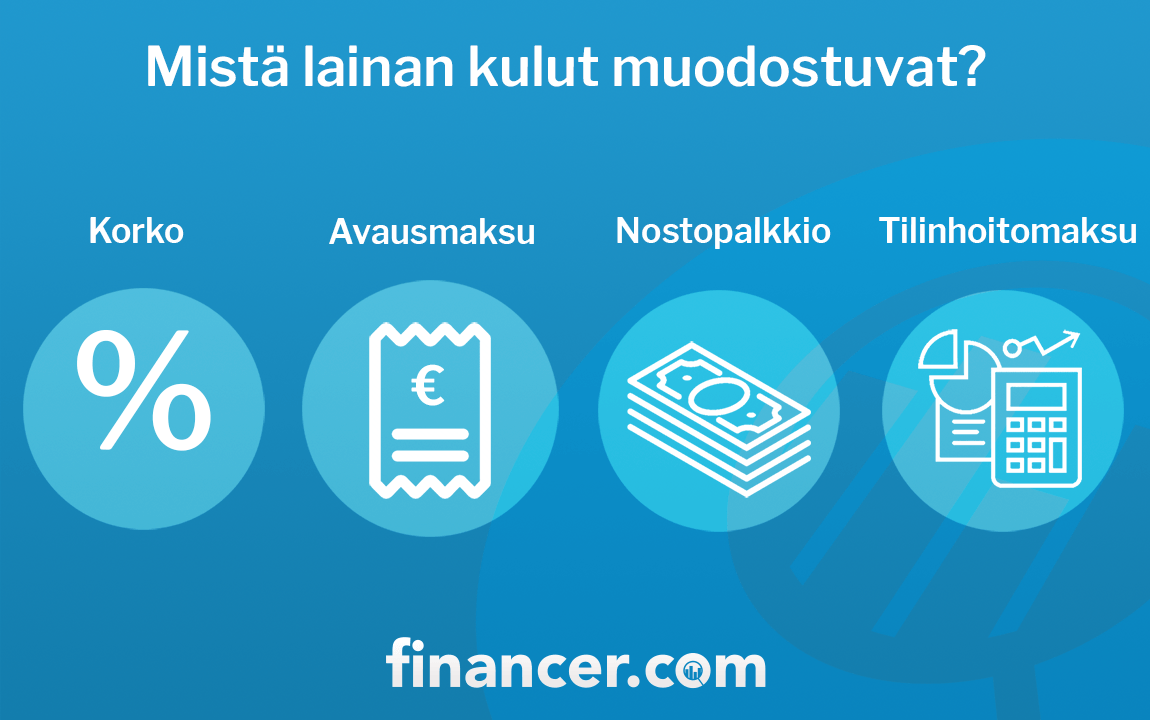
Mistä lainan kulut muodostuvat?
Lainan kuluihin vaikuttavat yleensä:
Korko
Avausmaksu
Nostopalkkio
Tilinhoitomaksu
Yleensä nostopalkkio, tilihoitomaksu ja avausmaksu ovat kiinteitä kuluja pankkien hinnastoissa.
Korkoon voi helpommin vaikuttaa itse siten, että pitää oman talouden kunnossa. Korko voi olla matalampi myös, jos haet lainaa yhteishakijan kanssa.
Vertaile korkoja ja säästä satasia
Kun haluat saada lainaa pienemmällä korolla, ensimmäinen askel on lainojen vertaileminen. Sivun yläosasta löydät kattavan lainavertailutyökalun.
Nämä yritykset myöntävät lainaa pienellä korolla vuonna 2026:
Lainaa pienellä korolla
Lainasumma
Korko alkaen
Omalaina
100 – 60 000 €
4,19 %
Rahoitu.fi
2 000 – 60 000 €
4,50 %
Morrow Bank
1 000 – 50 000 €
7,00 %
Zmarta
1 000 – 60 000 €
4,99 %
Sortter
1 000 – 60 000 €
4,41 %
Vertaile kaikki kulutusluotot tästä
Kulutusluottojen, autolainojen ja asuntolainojen hinnasto ei yleensä ole kiinteä, vaan oma taloutesi vaikuttaa saamaasi tarjoukseen.
Kun vertailet lainoja, kiinnitä huomiota näihin asioihin:
Valitse vertailusta 3 tai 4 lainanantajaa, jotka tarjoavat lainaa pienimmillä koroilla ja pyydä näistä yrityksistä lainatarjous, jotta näet lainan todellisen koron.
Usein lainan kilpailuttaminen on helpompaa lainanvälittäjän avulla. Lainanvälittäjä kilpailuttaa hakemuksen puolestasi ja löydät halvimman tarjouksen helposti.
Luottokortin hankkiminen voi olla lainaa parempi vaihtoehto, jos tarvitset usein pientä luottoa. Vertaile kaikki luottokortit tästä.
Tingi asuntolainan korkoa alemmas
Asuntolainan korko sidotaan usein EURIBOR-korkoon tai pankin omaan Prime-korkoon, johon lisätään pankin marginaali ja muut lainasta aiheutuvat kulut.
Yleensä se asia, mistä lainanhakija voi tinkiä, on asuntolainan marginaali, joka on pankille maksettava palkkio asuntolainasta.
Kun asuntolainan suuruus on esimerkiksi 200 000 euroa, voi lainamenoissa säästää useita tuhansia euroja, jos lainan korkoa saa tingittyä niinkin vähän kuin 0,1 prosenttia.
Muutama vinkki pienemmän koron tinkimiseen:
Pyydä lainatarjous useasta eri pankista, niin saat paremman yleiskuvan, millaista korkoa voit juuri nyt saada.
Laita pankit kilpailemaan keskenään kertomalla, että olet saanut toisesta pankista paljon paremman tarjouksen. Pankit tekevät usein paremman tarjouksen, sillä he eivät halua menettää asiakkaitaan muihin pankkeihin.
Lähde merta edemmäs kalaan! Älä marssi suoraa tietä tuttuun kotipankkiisi, vaan kysy lainatarjouksia myös muista pankeista. Pankit yrittävät usein kaapata toisten pankkien asiakkaita huipputarjouksilla.
Pankkipalvelujen keskittäminen voi olla eduksi. Jos keskität pankkiasiat yhteen pankkiin, voit saada kanta-asiakasetuja.
Älä tuijota pelkkää marginaalia tai korkoa. Pidä kokonaiskuva mielessäsi. Jos lainassa on kalliit kuukausimaksut tai tilinhoitomaksut, voivat nämä ylimääräiset maksut tehdä hyvältä kuulostavan tarjouksen huonoksi.
Euribor-korot ovat laskeneet vuoden 2024 huipuista, ja asuntolainojen marginaaleissa on tinkivaraa. Jopa 0,40 % marginaalit ovat mahdollisia hyvällä neuvottelulla.
Oikein täytetty lainahakemus on eduksi
Lainan korkoon ja myös siihen, miten paljon lopulta voit lainaa saada, vaikuttavat omat tulosi, menosi sekä muut velkasi. Pidä siis huoli siitä, että olet ilmoittanut pankille kaikki tarvittavat tiedot, jotta he saavat hyvän kokonaiskuvan tilanteestasi
Pankki varmasti kysyy hakemusta tehtäessä kaikki tärkeät asiat, mutta jotkut yksityiskohdat on ehkä hyvä mainita vielä erikseen.
Tässä pari asiaa, mitkä kannattaa mainita hakemusta tehtäessä:
Jos sinulla on työssäkäyvä kumppani, mutta hän asuu eri osoitteessa, kannattaa lainaa hakea yhdessä, jos haette lainaa yhteiseen tarpeeseen.
Jos teillä on jo vanhempia lapsia, jotka asuvat kotona, mutta osallistuvat perheen kustannuksiin aktiivisesti, kannattaa siitä mainita hakemusta tehdessä.
Jos lapset ovat jo muuttaneet pois kotoa, vaikuttaa se maksukykyysi ja siitä kannattaa mainita hakemusta tehtäessä.
Pankki ottaa tulotiedot usein edellisen vuoden veropäätöksestä. Jos tulosi ovat muuttuneet viime vuoteen nähden, kannattaa tarkistaa, että pankilla on oikea tieto tulotasostasi.
Vakuudellisen lainan korko on aina pienempi
Valtaosa käsittelemistämme kulutusluotoista on vakuudettomia luottoja, joiden maksun turvana ei ole henkilötakausta tai reaalivakuuksia.
Vakuudettoman luoton myöntäminen on pankeilla aina riski, sillä takaisinmaksua ei ole turvattu omaisuuden tai ulkopuolisen henkilön toimesta. Korkeampi riskitaso heijastuu myös vakuudettomien lainojen korkeampaan korkotasoon. Edullinen laina löytyy useimmiten vakuudellisten vaihtoehtojen joukosta.
Vakuudellisessa luotossa lainan vakuutena on usein jotakin reaalivakuutta, josta yleisimpinä asuntolainoissa käytetty oma asunto. Vaihtoehtoisesti vakuutena voidaan käyttää esimerkiksi sijoitussalkkua tai metsäomistuksia.
Reaalivakuuksien sijaan voidaan käyttää myös henkilötakausta, jolloin toinen henkilö sitoutuu maksamaan lainasi, mikäli et itse suoriudu lainanmaksusta.
Vakuudellista luottoa voit hakea omasta pankistasi, mutta luoton vähimmäismäärä on yleensä 10 000–20 000 euroa. Matalakorkoinen laina on siis usein vakuudellinen, mutta myös vakuudettomia vaihtoehtoja on tarjolla kilpailuttamalla.
Bluestep Bank myöntää asuntovakuudellista lainaa tapauskohtaisella harkinnalla, myös tilanteissa, joissa oma pankkisi käännyttää sinut pois.
Positiivinen luottotietorekisteri
Positiivinen luottotietorekisteri on huhtikuussa 2024 lanseerattu, Tulorekisteriyksikön ylläpitämä rekisteri, johon kerätään tiedot kaikista nykyisistä veloistasi ja tuloistasi.
Positiivisen luottotietorekisterin tarkoituksena on vähentää kotitalouksien ylivelkaantumista, helpottaa oman talouden hallintaa sekä helpottaa luottopäätösten tekemistä.
Rekisterin myötä luotonantaja saa automaattisesti tiedon nykyisistä luotoistasi, joka paitsi helpottaa lainan hakemista vähentämällä liitteiden tarvetta, myös mahdollistaa tehokkaamman päätöksenteon.
Positiivisen luottotietorekisterin myötä aiemmin ajallaan maksetut lainat, riittävä tulotaso ja terve taloudellinen tilanne voivat helpottaa lainan saamista ja mahdollistaa paremmat lainaehdot.
Toisaalta lainan saaminen vaikeutuu myöhästyneiden maksujen tai ylivelkaantumisen myötä, sillä lainantarjoajat ovat velvoitettuja tarkistamaan hakijan taloudellisen tilanteen rekisteristä.
Täysin korotonta lainaa luottokorteilla
Mikäli tarvitset luottoa ainoastaan lyhyeksi aikaa, on kaikkein edullisin ratkaisu luottokortti.
Esimerkiksi Sweepbankin ja Morrow Bankin luottokorttien avulla saat jopa 50–60 päivän korottoman ja kuluttoman maksuajan jopa 8 000–10 000 euron luotolle.
Aiemmin myös lainayritykset tarjosivat korottomia ensilainoja, mutta kuluttajansuojalain korkokatto (15 % + viitekorko) on käytännössä lopettanut tämän käytännön.
Vanhojen lainojen ja velkojen uudelleenjärjestely
Vanhat lainat ja luotot vaikuttavat paljon maksukykyysi ja siten ne voivat nostaa uuden lainasi korkoa. Tee nämä asiat, jos haluat saada uuteen lainaasi pienemmän koron:
Jos sinulla on joustoluotto tai jokin muu luottotili, jonka luottoraja on esimerkiksi 5000 euroa, mutta käytät tästä luottorajasta vain 1000 euron osuuden, näkyy se silti tiedoissasi 5000 euron lainana.
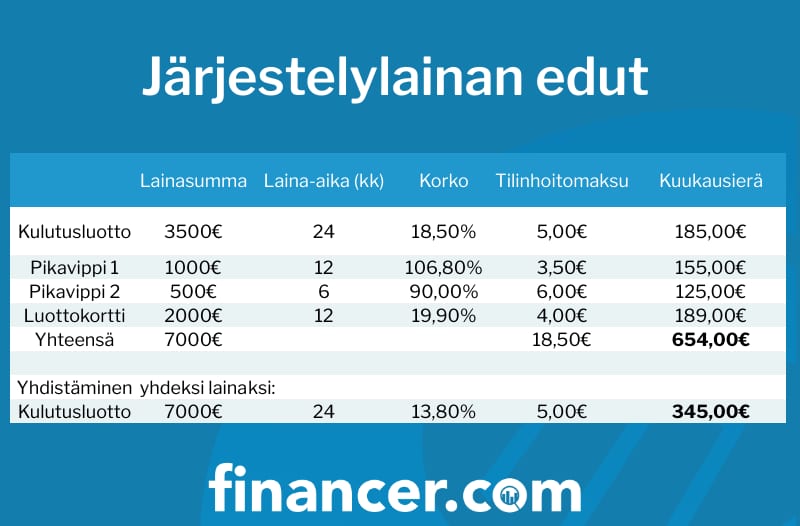
Jos olet hakemassa uutta lainaa, mutta sinulla on vielä edellisiä lainoja maksamatta, kannattaa tällöin harkita lainojen yhdistämistä. Jokaisesta lainasta pitää maksaa korko ja muut kulut erikseen, joten usean pienen lainan yhdistäminen yhdeksi isoksi lainaksi voi tulla paljon halvemmaksi.
Jos asut yhdessä puolisosi tai kaverin kanssa ja haluatte ottaa lainaa vaikka remonttia tai uutta asuntoa varten, kannattaa lainaa hakea yhdessä.
Yhteislaina on yleensä kahden hakijan yhdessä hakema laina, josta päähakija ja rinnakkaishakija ovat yhdessä vastuussa.
Yhteislainan yleisin muoto on asuntolaina, mutta myös kulutusluottoa on mahdollista hakea yhteislainana. Helpoin tapa kilpailuttaa yhteislaina on lainanvälittäjien, kuten Zmartan avulla.
Yhteislainaa haettaessa molempien hakijoiden tulot lasketaan yhteen, jonka vuoksi lainaa voidaan usein myöntää matalammalla korolla kuin yksittäiselle hakijalle.
Kun lainaa hakee kaksi henkilöä, on lainan myöntäminen turvallisempaa pankin näkökulmasta, sillä lainasta on vastuussa kaksi henkilöä.
Todellinen vuosikorko kertoo lainan oikeat kulut
Kun vertailet lainoja, kiinnitä huomiota todelliseen vuosikorkoon (TVK) pelkän nimelliskoron sijaan. Todellinen vuosikorko sisältää nimelliskoron lisäksi kaikki lainan pakolliset kulut, kuten avausmaksun ja tilinhoitomaksut.
Esimerkiksi pienikorkoinen laina, jonka nimelliskorko on 4,5 %, voi todelliselta vuosikoroltaan olla 7–9 %, kun kaikki kulut lasketaan mukaan. Siksi pelkän nimelliskoron vertailu voi johtaa harhaan.
Todellinen vuosikorko on ainoa luotettava tapa vertailla eri lainatarjousten kokonaiskustannuksia keskenään.
Esimerkki: Mitä 10 000 euron laina maksaa?
Lainan koron vaikutus kokonaiskustannuksiin voi olla yllättävän suuri. Tässä esimerkki 10 000 euron lainasta 5 vuoden maksuajalla:
6 % todellinen vuosikorko: kuukausierä noin 198 euroa, kokonaiskulut noin 1 880 euroa 12 % todellinen vuosikorko: kuukausierä noin 227 euroa, kokonaiskulut noin 3 620 euroa 17 % todellinen vuosikorko: kuukausierä noin 252 euroa, kokonaiskulut noin 5 120 euroa
Edullisimman ja kalleimman vaihtoehdon välillä eroa on yli 3 000 euroa. Kilpailuttamalla lainat voit välttää turhia korkokuluja.
Usein kysyttyä lainasta pienellä korolla
Miten saada lainaa pienellä korolla?
Paras tapa saada lainaa pienellä korolla on kilpailuttaa lainat usean pankin välillä. Käytä lainanvälittäjää, kuten Sortteria tai Zmartaa, jolloin saat tarjoukset kymmeniltä pankeilta yhdellä hakemuksella. Oma taloudellinen tilanne, kuten säännölliset tulot ja pienet velat, vaikuttaa myös saamaasi korkoon.
Millä korolla saa lainaa vuonna 2026?
Vuonna 2026 kulutusluottojen nimelliskorot alkavat noin 4 prosentista, mutta tyypillinen korko on 6-13 %. Todellinen vuosikorko on yleensä nimelliskorkoa korkeampi, sillä se sisältää myös muut lainakulut. Kuluttajansuojalaki rajaa kulutusluottojen koron enintään 15 % + 3 kk Euribor-viitekorko.
Mikä on halvin lainan lyhennystapa?
Tasalyhennyslaina on kokonaiskuluiltaan edullisin vaihtoehto. Siinä lainapääomaa lyhennetään joka kuukausi saman verran, jolloin korkokustannukset pienenevät tasaisesti. Annuiteettilainassa kuukausierä pysyy samana, mutta kokonaiskulut ovat hieman korkeammat.
Paljonko saa lainaa 2 000 euron tuloilla?
2 000 euron kuukausituloilla vakuudetonta kulutusluottoa voi yleensä saada noin 5 000-15 000 euroa. Tarkka summa riippuu muista veloistasi, asumiskustannuksistasi ja luottotiedoistasi. Positiivinen luottotietorekisteri antaa lainantarjoajille tarkan kuvan taloudellisesta tilanteestasi.
Onko lainan kilpailuttaminen ilmaista?
Kyllä, lainojen kilpailuttaminen on aina ilmaista ja ei-sitovaa. Lainanvälittäjät, kuten Sortter, Zmarta ja Omalaina, eivät veloita hakijalta mitään. Voit myös hylätä kaikki saamasi tarjoukset ilman seuraamuksia.
Tilaa *Financer Stacks* -uutiskirje - Saat joka viikko käytännön vinkkejä rahankäytön hallintaan, lisätulojen hankkimiseen ja siihen, miten rakennat arjen, jossa raha tukee sinun tavoitteitasi.