A
Anonyymi
Talousasiantuntija · Financer
Varoitus! Luoton ottaminen maksaa.
Jokainen laina on lähtökohtaisesti maksettava takaisin, mutta erilaisia tapoja lainan takaisinmaksuun on olemassa useita. Suomessa yleisimmät lyhennystavat ovat annuiteetti, kiinteä tasaerä ja tasalyhennys.
Lainan lyhennyksellä tarkoitetaan lainapääoman takaisinmaksua. Lainan lyhennys tapahtuu bullet-lainaa lukuun ottamatta laina-aikana, jolloin laina on lyhennetty laina-ajan päättyessä.
Lyhennystavan valinta vaikuttaa merkittävästi lainan kokonaiskustannuksiin. Positiivisen luottotietorekisterin myötä lainanantajat näkevät koko velkatilanteesi, joten lainan hallittu lyhentäminen on entistä tärkeämpää.
Kiinteässä tasaerälainassa kuukausierät on lukittu pysyvästi samansuuruisiksi. Vaikka korko muuttuisi, kuukausierä pysyy aina samana koska korko on laskettu mukaan kuukausierään.
Koron noustessa laina-aikaan vain lisätään perään lisäkuukausia jos tarve vaatii. Kiinteässä tasaerälainassa hyvää on yllätyksettömyys.
Lainan maksaja tietää että kuukausierä pysyy samansuuruisena vaikka maailman tappiin saakka, ja voi näin ollen mitoittaa muun elämänsä kuluja huoletta sen mukaan.
Annuiteetti on hyvä vaihtoehto henkilölle, joka haluaa tietää tarkalleen laina-ajan päättymisen.
Annuiteettilaina on tyypillinen asuntolainan lyhennystyyppi. Suomen Pankin mukaan noin 80 % uusista asuntolainoista on annuiteettilainoja.
Tässä lainamuodossa tulee kuitenkin ottaa huomioon korkojen mahdollinen nousu ja sen vaikutus omaan maksukykyyn.
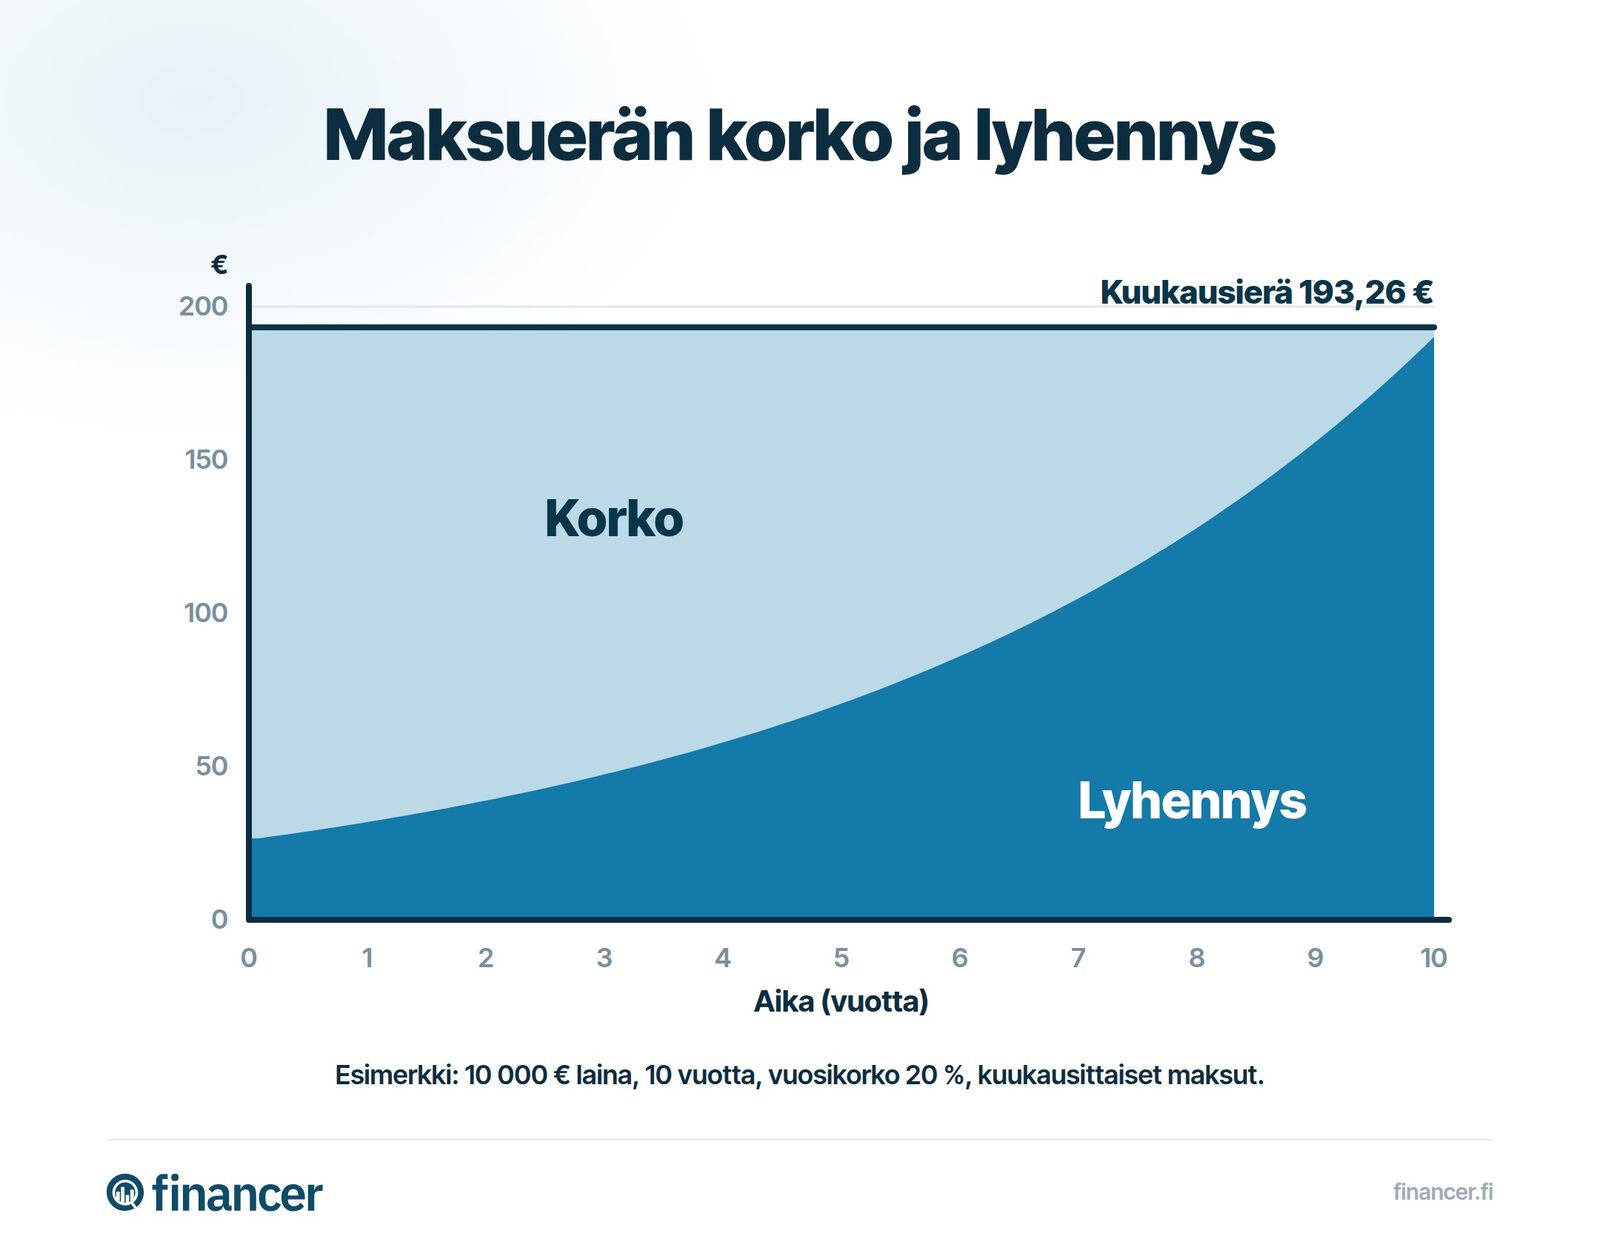
Annuiteettilainassa maksuerät ovat lähtötilanteessa aina samansuuruisia sisältäen korot sekä lainan, mutta ne muuttuvat korkojen muuttuessa.
Takaisinmaksuajan alussa koron osuus lainaerästä on suuri ja lyhennyksen pieni. Korkojen osuus kuukausierästä pienenee jatkuvasti lainan takaisinmaksun edetessä, ja samalla itse lainanlyhennyksen osuus kasvaa.
Takaisinmaksu siis nopeutuu jatkuvasti loppua kohden.
Tasalyhenteinen laina eli tasalyhennyslaina on lainamuoto, jossa maksetaan aluksi suurempia maksueriä. Maksuerän suuruus riippuu koron suuruudesta. Korko lasketaan aina uudestaan jäljellä olevalle lainalle, joten alussa korkojen osuus on suuri johtuen lainan suuruudesta.
Jäljellä olevan lainasumman pienentyessä myös korko pienenee jatkuvasti, olettaen että korkotaso pysyy samana. Viitekoron noustessa kuukausimaksu nousee, ja vastaavasti viitekoron laskiessa se pienenee.
Tasalyhennys on kokonaiskustannuksiltaan usein edullisin lyhennystapa, koska lainapääoma pienenee nopeimmin ja korkoa kertyy vähemmän.
Kertalyhennyslaina eli bullet-laina on hieman harvinaisempi lainamuoto, jonka käyttö rajautuu pääasiassa yrityslainoihin ja käänteiseen asuntolainaan.
Bullet-lainaa ei lyhennettä lainkaan laina-aikana, vaan lyhennys tapahtuu kerralla laina-ajan päättyessä. Laina-aikana maksetaan ainoastaan korkoa ja mahdollisia sivukuluja.
Full-bullet -lainassa laina-aikana ei makseta edes korkoa, vaan korko pääomitetaan ja sekä korko että koko lainapääoma maksetaan takaisin kerralla laina-ajan päättyessä.
Edullisin lainan lyhennystapa vaihtelee lainan käyttötarkoituksen, koron ja oman tilanteesi mukaan. Pidä kuitenkin mielessä, että valtaosa pankeista ei edes tarjoa mahdollisuutta lyhennystavan valintaan.
Tasalyhennys tulee yleensä halvimmaksi kokonaiskustannuksiltaan, koska lainapääoma pienenee nopeimmin ja maksettavan koron määrä jää pienimmäksi. Alkuvaiheen suuremmat erät vaativat kuitenkin parempaa maksukykyä.
Kiinteä tasaerä on turvallisin vaihtoehto niille, jotka haluavat ennustettavat kuukausierät. Annuiteetti sopii asuntolainan ottajille, jotka haluavat tietää tarkan laina-ajan.
| Lyhennystapa | Kuukausierä alussa | Kuukausierä lopussa | Korot yhteensä | |---|---|---|---| | Tasalyhennys | 417 € | 350 € | n. 2 540 € | | Annuiteetti | 377 € | 377 € | n. 2 640 € | | Kiinteä tasaerä | 377 € | 377 € | n. 2 640 € |
Ero korostuu suuremmissa lainoissa ja pidemmillä laina-ajoilla.
Bullet-laina taas on käytetympi yrityslainoissa, käytön rajoittuessa kuluttajapuolella käänteisiin asuntolainoihin.
Keväällä 2026 12 kuukauden Euribor on noin 2,2–2,5 %. Marginaalin kanssa uusien asuntolainojen korot ovat tyypillisesti 2,5–3,25 %. Matalammassa korkoympräristössä eri lyhennystapojen väliset kustannuserot ovat pienempiä kuin korkeilla koroilla.
Viimeisen parin vuoden aikana Euribor on laskenut huipuistaan, mutta epävarmuus korkojen suunnasta jatkuu. Jos haluat suojautua koron nousulta, kiinteä tasaerä pitää kuukausieräsi vakaana. Jos uskot korkojen pysyvän matalina, tasalyhennys säästää sinulle eniten.
Jos erilaisia lainoja on päässyt kertympään useampia, voi olla kannattavaa tehdä pieniä järjestelytä selviäkseen niistä mahdollisimman tehokkaasti.
Kannattaa valita lainoista korkeakorkoisin, ja alkaa lyhentää sitä pois mahdollisimman nopeasti. Jos rahaa lainan nopeampaan maksuun ei ole irroitettavana, kannattaa neuvotella muiden lainojen kuukausierien pienennyksistä.
Suurimmassa osassa tapauksissa pankit ja rahoitusyhtiöt suostuvat tähän helposti. Näin voi tehostaa omaa lainanmaksuaan hankkiutumalla korkeakorkoisesta kalliiksi tulevasta lainasta eroon mahdollisimman nopeasti.
Toinen vaihtoehto on lainojen yhdistäminen, jolloin maksat korkoa ja sivukuluja vain yhdestä lainasta.
Moniin suurempiin kulutusluottoihin sekä asuntolainoihin on yleensä saatavilla lyhennysvapaita kuukausia. Pankit vaativat tälle kuitenkin usein jonkin syyn.
Syyksi kelpaa muun muassa elämäntilanteen ja maksukyvyn muuttuminen esimerkiksi työttömyyden tai opiskelun takia.
Lyhennysvapaata myönnetään nykyisin melko helposti, joten syidenkaan ei aina tarvitse olla erityisen painavia.
Hakijan kannattaa huomioida että pankit veloittavat lyhennysvapaan myöntämisestä maksun, joka on tyypillisesti 100–300 euroa.
Myos monet netissä toimivat rahoitusyhtiöt tarjoavat asiakkailleen lyhennysvapaita. Näiden lainojen tapauksessa kyse on usein yksittäisistä kuukausista.
Lue lisää: Lainan lyhennysvapaa – opas lyhennysvapaiden hakemiseen.
Lyhennysvapaan kuukauden ajalta ei tarvitse maksaa kuin pelkästään lainan korot sekä kulut. Lyhennysvapaata ei kannata hakea vain huvikseen saadakseen lisää rahaa kulutukseen, vaan tätä etua kannattaa käyttää vain todelliseen tarpeeseen.
Lyhennysvapaata käytettäessä laina-aika luonnollisesti pitenee loppupäästä. Toisena mahdollisuutena on myöhempien kuukausierien suurentuminen, riippuen lainamuodosta sekä lainaajan ja lainanantajan välisestä sopimuksesta.
Vertaile kulutusluotot jopa 70 000 € asti ja löydä itsellesi sopiva lainatarjous.
Vertaile kulutusluototToisinaan voi löytää itsensä niin hyvästä taloudellista tilanteesta, että lainan takaisin maksaminen jo etuajassa voi muodostua ajankohtaiseksi.
Lainan saa aina maksaa takaisin etuajassa huolimatta siitä mitä lainaehdoissa sanotaan, sillä kyseessä on lakiin perustuva oikeus.
Pankkilainoissa ylimääräiset lyhennykset onnistuvat helposti ja nopeasti verkkopankin kautta.
Eri rahoitusyhtiöihin voi olla toisinaan syytä ottaa yhteyttä jos lainan haluaa maksaa kokonaisuudessaan pois.
Monissa tapauksissa yhtiö lähettää tällaisessa tilanteessa erillisen laskun, johon on merkitty summaksi lainan määrä kokonaisuudessaan.
Kuten ylipäätään lainoihin liittyen, kannattaa tässäkin tapauksessa perehtyä lainan ehtoihin huolellisesti välttyäkseen ikäviltä yllätyksiltä.
Jo ennen lainan hakemista kannattaa varmistua, että valitsee kaikkein järkevimmän lainavaihtoehdon itselleen. Tässä auttaa Financerin lainavertailu.
Kuluttajaluoton ennenaikainen takaisinmaksu on kuluttajansuojalaissa turvattu oikeutesi, mutta ennenaikaisesta takaisinmaksusta saattaa tästä huolimatta syntyä kuluja.
Laki velvoittaa, että luotonantajan on vähennettävä se osa luottokustannuksista, joka kohdistuu käyttämättä jäävään luottoaikaan.
Mikäli lainaan on sovittu kiinteä lainakorko, on luotonantajalla oikeus periä korvauksia lainan ennenaikaisesta maksamisesta.
Jos luotto maksetaan takaisin yli vuosi ennen luottosopimuksen päättymistä, voidaan korvauksena periä enintään yksi prosentti luoton määrästä. Jos luotto maksetaan alle vuoden etuajassa, voidaan korvausta periä enintään puoli prosenttia lainan määrästä.
Asuntolainat ovat yleensä elämämme suurimpia yksittäisiä lainoja, joiden suuri koko kerryttää laina-aikana huiman määrän korkoja.
Suosittelemme aina maksamaan kulutusluotot takaisin ennen asuntolainoja, sillä asuntolainoissa on lähtökohtaisesti aina kulutusluottoja matalammat korot.
Asuntolainojen takaisinmaksua koskevat hieman erilaiset säännöt:
Luotontarjoaja saa periä korvausta asuntolainan ennenaikaisesta maksusta, mikäli asuntolainaa on myönnetty yli 20 000 euroa ja asuntolaina on kiinteäkorkoinen tai koron määräytymisjakso on vähintään kolmen vuoden mittainen.
Ennenaikaisen takaisinmaksun korvauksena voidaan periä korkotason alenemisesta johtuva tappio kiinteäkorkoiselta jaksolta tai viitekoron määräytymisajalta.
Mikäli olet ottanut kiinteäkorkoista lainaa nykyistä korkotasoa edullisempaan hintaan, joudut maksamaan korkotasojen erotuksen jopa koko kiinteäkorkoiselta jaksolta.
Lue lisää: Ylimääräinen lainanlyhennys – opas ylimääräisten lyhennysten tekemiseen.
Lainan lyhennys tarkoittaa lainapääoman takaisinmaksua. Kuukausierä koostuu tyypillisesti lyhennyksestä, korosta ja mahdollisista sivukuluista. Lyhennystapa määrittää, miten lyhennyksen ja koron suhde muuttuu laina-aikana. Esimerkiksi annuiteettilainassa koron osuus pienenee ja lyhennyksen osuus kasvaa ajan myötä.
Tasalyhennys on yleensä kokonaiskustannuksiltaan halvin lyhennystapa, koska lainapääoma pienenee nopeimmin ja korkoa kertyy vähemmän. Alkuvaiheen kuukausierät ovat kuitenkin suurempia kuin annuiteetti- tai tasaerälainassa. Sopivan lyhennystavan valinta riippuu omasta maksukyvystä ja siitä, kuinka paljon arvostaa kuukausierän ennustettavuutta.
Se riippuu lainan korosta ja sijoituksen odotetusta tuotosta. Jos lainan todellinen vuosikorko on korkeampi kuin sijoituksen realistinen tuotto-odotus, lainan lyhentäminen on järkevämpää. Kulutusluottojen korot ovat usein 5-20 %, joten niiden nopea lyhentäminen on lähes aina kannattavampaa kuin sijoittaminen. Asuntolainoissa, joissa korot ovat matalampia, tilanne voi olla toisin.
Annuiteettilainassa kuukausierä pysyy samansuuruisena (ellei korko muutu), mutta koron ja lyhennyksen suhde muuttuu. Alussa maksetaan paljon korkoa ja vähän lyhennystä. Tasalyhennyslainassa lyhennys on aina sama, mutta kuukausierän suuruus pienenee laina-ajan edetessä koron pienentyessä. Tasalyhennys tulee kokonaiskustannuksiltaan halvemmaksi.
Onko sinulla kysyttävää tästä aiheesta? Kysy yhteisöltä.
Sähköposti vahvistettu. Kommenttisi ilmestyy tarkistuksen jälkeen.
Linkki vanheni. Lähetä kommenttisi uudelleen.
Anonyymi
Talousasiantuntija · Financer
Vertaile parhaita lainanantajia
alkaen 4 % todellinen vuosikorko
32 vaihtoehtoa
Ilmainen · Ei sitoumuksia
Katso korkoniVertaile parhaita lainanantajia
alkaen 4 % todellinen vuosikorko
32 vaihtoehtoa
9 min lukuaikaLainaa
9 min lukuaikaLainaa
8 min lukuaikaLainaa
7 min lukuaikaLainaa
6 min lukuaikaLainaa
Tilaa *Financer Stacks* -uutiskirje - Saat joka viikko käytännön vinkkejä rahankäytön hallintaan, lisätulojen hankkimiseen ja siihen, miten rakennat arjen, jossa raha tukee sinun tavoitteitasi.