A
Anonyymi
Talousasiantuntija · Financer
Jos sinulla on kulutusluotto tai joustoluotto tai maksat verkko-ostoksia erissä, muutokset voivat koskea sinuakin. Käydään läpi, mitä ne tarkoittavat sinulle.
Jo ottamaasi lainaan sovelletaan pääsääntöisesti aiempia sääntöjä. Jatkuviin luottoihin tulee kuitenkin joitakin muutoksia, joista kerromme alempana.
Uudistuksen taustalla on EU:n lokakuussa 2023 hyväksymä uusi kuluttajaluottodirektiivi. Suomessa laki kuluttajansuojalain muuttamisesta (31/2026) on jo hyväksytty, ja sen 7 ja 7 a luvun muutokset tulevat voimaan 20.11.2026.
Säännöt koskevat laajasti kuluttajaluottoja, joten myös pienet lainat ja pikalainat kuuluvat niiden piiriin. Asuntoluotoilla on puolestaan omat sääntönsä.
Sääntely laajenee myös korottomiin ja kuluttomiin luottoihin, kuten palveluihin, joissa ulkopuolinen rahoittaja antaa sinun maksaa ostoksesi myöhemmin. Kaupan itsensä tarjoama koroton ja kuluton maksuaika jää sääntelyn ulkopuolelle vain tietyin ehdoin: koko summa on maksettava 50 päivän kuluessa toimituksesta. Suurten verkkokauppojen kohdalla vastaava raja on 14 päivää, joten merkitystä on myös sillä, kuka maksuajan tarjoaa.
Suomen korko- ja kulukatot säilyvät ennallaan, eikä uudistus tuo yleistä ylärajaa todelliselle vuosikorolle.
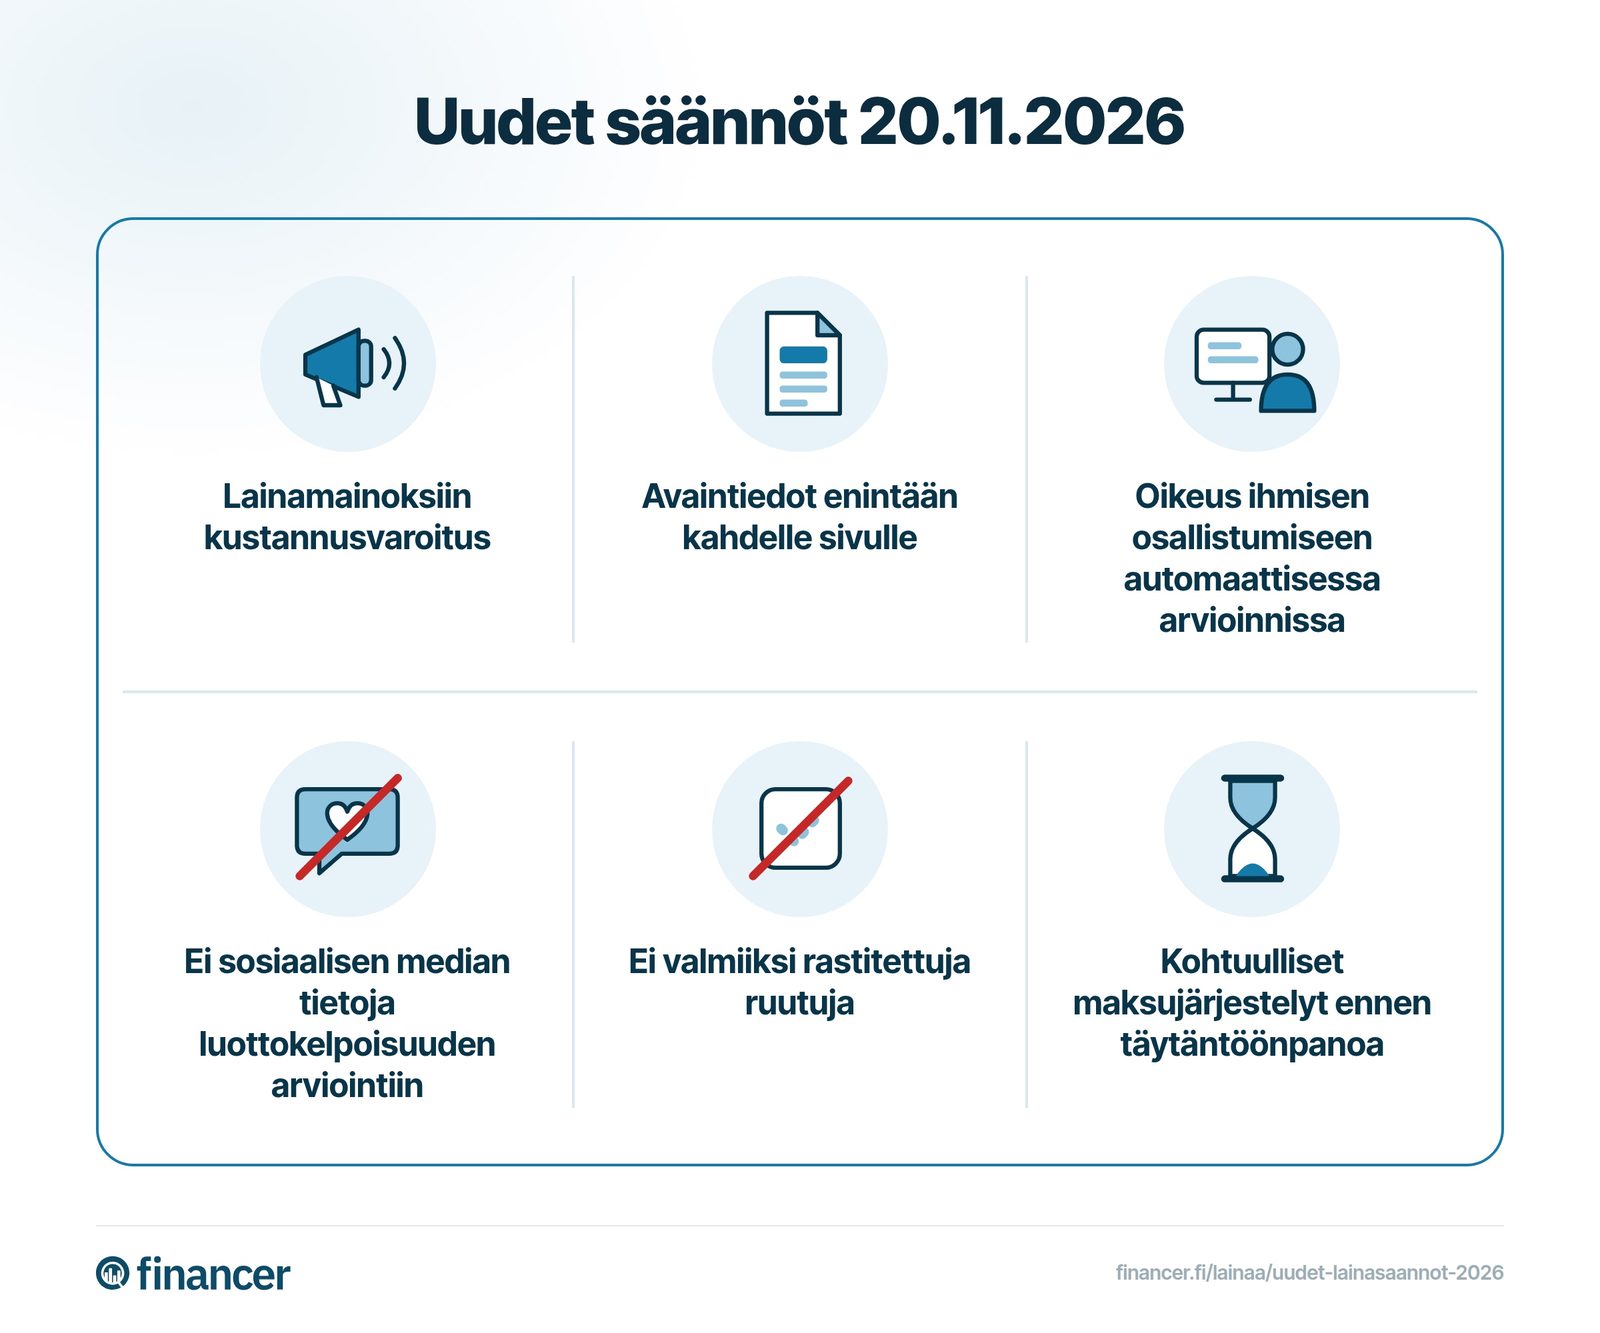
Lainamainoksiin tulee näkyvä varoitus: ”Huomio! Luoton ottaminen maksaa.” Myös vastaava sanamuoto käy.
Samalla säännöt rajaavat sitä, millaisen kuvan lainaamisesta saa antaa. Mainonnassa ei saa:
Direktiivin mukaan lainan tärkeimmät tiedot esitetään vakiomuotoisen lomakkeen alussa yhdellä sivulla tai tarvittaessa enintään kahdella. Saat tiedot ennen sopimuksen tekemistä. Korottomista ja kuluttomista luotoista voidaan kuitenkin antaa suppeammat tiedot.
Vertaile kulutusluotot jopa 70 000 € asti ja löydä paras lainantarjoaja muutamassa minuutissa.
Vertaile kulutusluototLainanantajan on arvioitava, pystytkö maksamaan lainan takaisin, ja arvioinnissa sen on otettava huomioon tulosi, menosi ja muu taloudellinen tilanteesi. Direktiivi kieltää sosiaalisesta mediasta saatujen henkilötietojen käyttämisen luottokelpoisuuden arvioinnissa.
Jos arviointiin sisältyy automaattista henkilötietojen käsittelyä, voit direktiivin mukaan pyytää ihmisen osallistumista arviointiin ja saada siitä selityksen. Jos hakemuksesi hylätään, siitä on ilmoitettava sinulle viipymättä. Direktiivi edellyttää myös, että saat tietää käytetyn tietokannan, jos hylkäys perustuu tietokantahakuun.
Direktiivi edellyttää lainanantajilta käytäntöjä, joiden avulla maksuvaikeudet tunnistetaan varhain ja asiakkaita ohjataan velkaneuvontaan. Ennen täytäntöönpanomenettelyn aloittamista edellytetään myös tilanteen mukaan kohtuullisia maksujärjestelyjä. Käytännössä kyse voi olla esimerkiksi siitä, että maksuaikaa pidennetään tai lyhennyksiä lykätään.
Jos kaipaat apua oman tilanteesi selvittämiseen, talous- ja velkaneuvonta on maksutonta ja luottamuksellista.
Kansalliset lait piti hyväksyä ja julkaista 20.11.2025 mennessä, mutta moni maa myöhästyi määräajasta. Eri maat ovat siksi edenneet eri tahtiin, kuten alla olevasta taulukosta näet. Siihen on koottu kaikkien 27 EU-maan tilanne 29.10.2026.
| Maa | Laki | Tilanne | Varoitus mainoksissa |
|---|---|---|---|
Suomi | 31/2026 | Hyväksytty | Huomio! Luoton ottaminen maksaa. |
Tanska | Lov nr. 1322/2025 | Hyväksytty | Advarsel! Det koster penge at låne penge |
Ruotsi | SFS 2026:1011 | Hyväksytty | Att låna kostar pengar! |
Saksa | BGBl. 2026 I Nr. 139 | Hyväksytty | Achtung! Kreditaufnahme kostet Geld |
Itävalta | BGBl. I Nr. 36/2026 | Hyväksytty | Achtung! Kreditaufnahme kostet Geld |
Belgia | Wet/Loi 20.07.2026 | Hyväksytty | Let op, geld lenen kost ook geld / Attention, emprunter de l'argent coûte aussi de l'argent |
Ranska | Ordonnance 2025-880 | Hyväksytty, mutta Euroopan komission mukaan toimet eivät riitä | Attention ! Un crédit coûte de l'argent et doit être remboursé |
Italia | D.lgs. 212/2025 | Hyväksytty, soveltaminen voi alkaa vasta 20.11. jälkeen | Attenzione! Prendere in prestito denaro costa denaro |
Kreikka | Ν. 5317/2026 | Hyväksytty | Προσοχή! Ο δανεισμός χρημάτων κοστίζει χρήματα |
Malta | L.N. 177 of 2026 | Hyväksytty | Caution! Borrowing money costs money |
Kroatia | NN 86/2026 | Hyväksytty | Oprez! Zaduživanje nije besplatno. |
Slovenia | ZPotK-3 | Hyväksytty, soveltaminen voi alkaa vasta 20.11. jälkeen | Ei vahvistettu |
Slovakia | 312/2025 Z. z. | Hyväksytty | Pozor! Požičanie peňazí stojí peniaze. |
Unkari |
| Hyväksytty | A hitelfelvétel nem ingyenes |
Liettua | XV-822 | Hyväksytty | Dėmesio! Skolintis pinigus kainuoja. |
Latvia | Latvijas Vēstnesis 167/2026 | Hyväksytty | Brīdinām! Aizņemšanās maksā naudu |
Alankomaat | Wetsvoorstel 36.924 | Alankomaiden senaatin käsittelyssä | Let op! Geld lenen kost geld |
Tšekki | Sněmovní tisk 145 | Presidentin vahvistettavana | Pozor! Půjčit si peníze stojí peníze (ehdotus) |
Luxemburg | Projet de loi 8708 | Parlamentin valiokunnan käsittelyssä | Attention ! Emprunter de l'argent coûte de l'argent (ehdotus) |
Viro | 947 SE | Ensimmäinen käsittely päättynyt | Hoiatus! Laenuvõtmise eest tuleb maksta. (ehdotus) |
Bulgaria | 52-602-01-41 | Ensimmäinen käsittely päättynyt | Внимание! Вземането на кредит струва пари (ehdotus) |
Kypros | Νομοσχέδιο 2025 | Ei hyväksytty | Προσοχή! Ο δανεισμός χρημάτων κοστίζει χρήματα (ehdotus) |
Espanja | Anteproyecto de ley | Ei hyväksytty | Ei lopullinen |
Puola | UC82 | Ei hyväksytty | Ei ratkaistu |
Romania | Proiect de ordonanță | Ei hyväksytty | Ei ratkaistu |
Irlanti | - | Lain hyväksymisestä ei vahvistettua tietoa | Ei löytynyt |
Portugali | - | Lain hyväksymisestä ei vahvistettua tietoa | Ei löytynyt |
Uudet säännöt eivät pääsääntöisesti koske nykyistä lainaasi, mutta jatkuviin luottoihin sovelletaan osaa niistä. Jos lainanantaja rajoittaa oikeuttasi käyttää käyttelytiliin liittyvää luottoa tai peruuttaa tämän oikeuden, sinulle on ilmoitettava siitä vähintään 30 päivää etukäteen. Jo nostetun luoton, jota muutos koskee, saat maksaa takaisin 12 samansuuruisessa kuukausierässä ilman lisäkuluja.
Valmiiksi rastitettu ruutu ei direktiivin mukaan kelpaa suostumukseksesi. Sinun on siis itse valittava, hyväksytkö lainan tai sen yhteydessä tarjottavan lisäpalvelun.
Hakemusmaksua ei saa periä sinulta ennen luottosopimuksen tekemistä. Tämä koskee sekä lainanantajaa että lainanvälittäjää.
Sinulle ei direktiivin mukaan saa myöntää luottoa ilman ennakkopyyntöäsi ja nimenomaista suostumustasi. Lainan saaminen edellyttää siis, että olet itse pyytänyt sitä ja selvästi hyväksynyt sen.
Onko sinulla kysyttävää tästä aiheesta? Kysy yhteisöltä.
Sähköposti vahvistettu. Kommenttisi ilmestyy tarkistuksen jälkeen.
Linkki vanheni. Lähetä kommenttisi uudelleen.
Anonyymi
Talousasiantuntija · Financer
Vertaile parhaita lainanantajia
alkaen 4 % todellinen vuosikorko
34 vaihtoehtoa
Ilmainen · Ei sitoumuksia
Katso korkoniVertaile parhaita lainanantajia
alkaen 4 % todellinen vuosikorko
34 vaihtoehtoa
7 min lukuaikaLainaa
7 min lukuaikaLainaa
7 min lukuaikaLainaa
7 min lukuaikaLainaa
5 min lukuaikaLainaa
Tilaa *Financer Stacks* -uutiskirje - Saat joka viikko käytännön vinkkejä rahankäytön hallintaan, lisätulojen hankkimiseen ja siihen, miten rakennat arjen, jossa raha tukee sinun tavoitteitasi.