A
Anonyymi
Talousasiantuntija · Financer
Startup-yritys on nuori ja kasvuhakuinen yritys, jonka liiketoiminta on vasta alkuvaiheessa.
Startup-rahoitus on usein haasteellista, sillä yrityksellä ei välttämättä ole vielä tuloja tai vakuuksia, joilla houkutella rahoittajia. Suomalaiset startupit keräsivät vuonna 2025 yhteensä 2,3 miljardia euroa rahoitusta, mikä oli 18 % edellisvuotta enemmän.
Vertailimme startup-yrityksen käytettävissä olevat rahoitusmuodot ja kokosimme ne tähän oppaaseen.
Suomalaisten startup-yritysten saaman rahoituksen määrä on kasvanut merkittävästi viimeisen vuosikymmenen aikana.
Vuonna 2025 suomalaiset startupit ja kasvuyhtiöt keräsivät yhteensä 2,3 miljardia euroa pääomasijoituksia. Kolme suurinta kierrosta (Wolt Technologies, Oura Health ja Relex Solutions) vastasivat yli puolesta kokonaissummasta.
Enkelisijoittajat sijoittivat alkuvaiheen kasvuyrityksiin 57 miljoonaa euroa vuonna 2025, mikä oli 46 % enemmän kuin edellisvuonna. FiBANin mukaan enkelisijoituksia saaneet yritykset työllistävät yhteensä 14 000 henkilöä ja tuottavat yli 4 miljardia euroa liikevaihtoa.
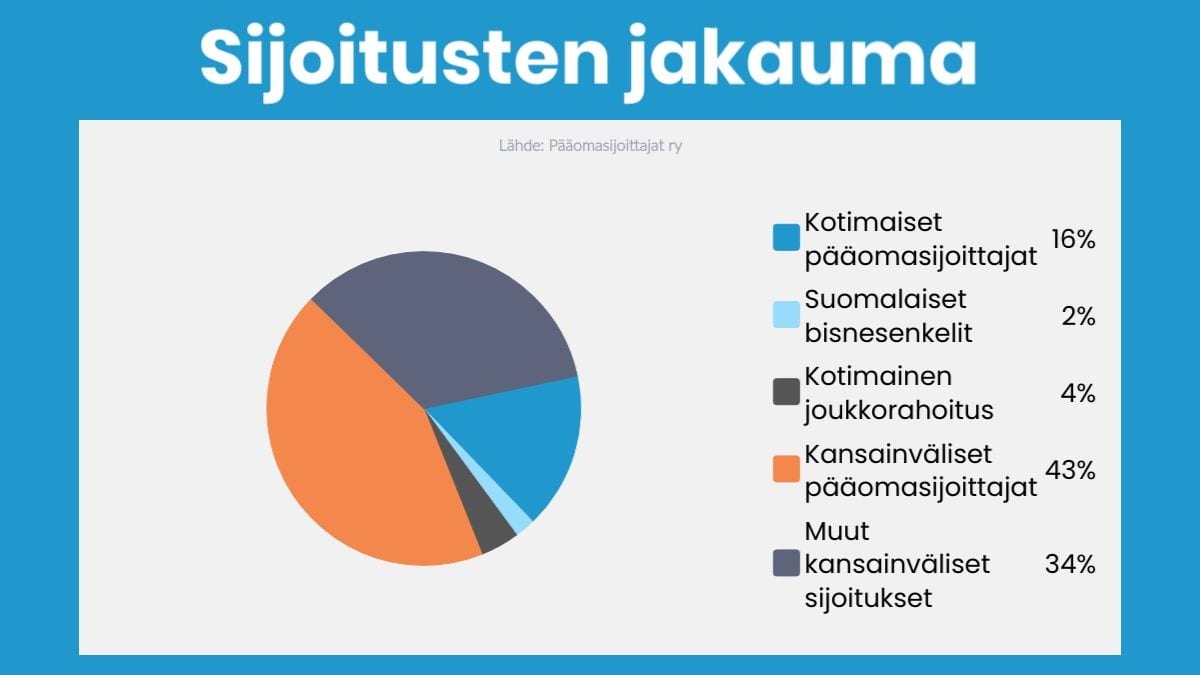
Alla oleva kuvaaja havainnollistaa suomalaisten startup-yritysten keräämien sijoitusten kasvua.
| Rahoitusvaihtoehto | Edut | Haasteet |
|---|---|---|
Edulliset ehdot, ei vaadi vakuuksia tai omistusosuuden luovuttamista, mahdollistaa pitkäjänteisen kehittämisen | Hakuprosessi aikaa vievä, rahoituksen saaminen epävarmaa, raportointivelvoitteita | |
Nopea tapa kerätä rahaa, ei vaadi vakuuksia, rakentaa asiakaskuntaa | Ei sovellu kaikille tuotteille, laaja sijoittajakunta hallinnoitavana | |
Pääomasijoittajat (VC) | Suuret rahoitussummat, asiantuntemus ja verkostot, kansainvälistymisen mahdollisuus | Korkeat vaatimukset, omistusosuuden luovuttaminen, painostus nopeaan kasvuun |
Enkelisijoittajat | Joustavat ehdot, henkilökohtainen sparraus, pääsy verkostoihin | Vaikea löytää sopiva sijoittaja, omistusosuuden luovuttaminen |
Vakuudellinen yrityslaina | Alhaiset korot, ei vaadi omistusosuuden luovuttamista, itsenäinen päätöksenteko | Vaatii reaalivakuuksia, edellyttää tarkkaa liiketoimintasuunnitelmaa |
Vakuudeton yrityslaina | Nopea saatavuus, ei reaalivakuuksia, helppo hakuprosessi | Korkeampi korko, henkilötakaus vaaditaan aina |
Startup-yrityksen rahoitustarve muuttuu yrityksen kehitysvaiheen mukaan. Eri rahoitusmuodot sopivat eri vaiheisiin.
Ideavaihe (Pre-seed): Yrityksen perustaja kehittää liikeideaa. Rahoitus tulee tyypillisesti omista säästöistä, starttirahasta tai lähipiiriltä. Tässä vaiheessa rahoitustarve on pieni, yleensä alle 50 000 euroa.
Siemenvaihe (Seed): Tuotetta tai palvelua testataan ensimmäisten asiakkaiden kanssa. Enkelisijoittajat ja julkinen rahoitus (Business Finland Tempo) ovat tyypillisiä rahoituslähteitä. Rahoituskierros on yleensä 100 000 - 500 000 euroa.
Käynnistysvaihe (Early stage): Yritys on löytänyt ensimmäiset maksavat asiakkaat ja hakee kasvua. Pääomasijoittajat (VC) ja suuremmat enkelikierrokset ovat tyypillisiä. Kierrokset vaihtelevat 500 000 eurosta muutamaan miljoonaan.
Kasvuvaihe (Growth): Liiketoimintamalli on todistettu ja yritys skaalautuu. Suuret pääomasijoitusrahastot, pankkirahoitus ja kansainväliset sijoittajat tulevat kuvaan. Kierrokset voivat olla kymmeniä miljoonia euroja.
Julkinen rahoitus on rahoitusta, jonka tarjoaa julkinen sektori.
Suomessa julkista rahoitusta myönnetään suorana tukena, lainantakauksina, lainoina ja avustuksina. Julkinen rahoitus on usein edullisin vaihtoehto startup-yritykselle, koska se ei vaadi omistusosuuden luovuttamista.
Plussat:
Miinukset:
Julkisen rahoituksen kanavia ovat esimerkiksi:
| Rahoituslähde | Tarkoitus |
|---|---|
ELY-keskus | Yrityksen kehittämisavustus ja maaseudun yritysrahoitus. Harkinnanvaraista rahoitusta. |
Starttiraha | Työvoimaviranomaisen myöntämä tuki uudelle yrittäjälle 6-12 kk ajalle. Peruspäivärahan suuruinen (vuonna 2026 n. 37,21 €/pv eli noin 800 €/kk). |
Business Finland | Rahoitusta useissa yrityksen vaiheissa: Tempo-rahoitus alkuvaiheen startupille, tutkimus- ja kehitystyöhön sekä kasvun kiihdyttämiseen. |
Sitra | Pääomasijoituksia ja osaamisapua. Ei vastikkeettomia tukia tai avustuksia. |
Finnvera | Lainantakaukset pk- ja kasvuyrityksille. Yrittäjälainat ja alkutakaukset. Edellyttää 20-50 % omarahoitusosuutta. |
Joukkorahoitus on rahoitusmuoto, jossa yritys kerää rahaa suurelta joukolta ihmisiä.
Joukkorahoitusta on neljää tyyppiä: osakepohjainen, lainapohjainen, vastikepohjainen ja lahjoituspohjainen. Startup-yrityksille osakepohjainen joukkorahoitus on yleisin, koska se mahdollistaa suurempien summien keräämisen.
Plussat:
Miinukset:
Joukkorahoituksen alustoja ovat esimerkiksi:
| Alusta | Rahoitusmalli |
|---|---|
Invesdor | Osakepohjainen joukkorahoitus. Yli 184 000 sijoittajaa yli 90 maasta, kerätty yli 531 miljoonaa euroa. |
Mesenaatti.me | Vastikepohjainen joukkorahoitus. Suomen ensimmäinen ja suurin joukkorahoitusalusta, auttanut yli 1 000 hanketta. |
Vertaile yrityslainat helposti Financerin vertailussa ja valitse paras yrityslaina.
Vertaile yrityslainatPääomasijoittajat ovat yhtiöitä, joiden pääsääntöinen liiketoiminta on sijoittaminen kasvuyrityksiin.
Pääomasijoittajat etsivät startup-yrityksiä, joilla on suuri kasvupotentiaali ja skaalautuvuus. Vastineeksi rahoituksesta ne vaativat omistusosuuden yrityksestä. Suomalaiset VC-rahastot keräsivät merkittävästi uutta pääomaa viime vuosina, ja FVCA:n mukaan 64 % kotimaisista pääomasijoittajista aikoo kasvattaa sijoitusvolyymiaan.
Plussat:
Miinukset:
Pääomasijoittajia ovat esimerkiksi:
| Sijoitusyhtiö | Toimialue |
|---|---|
Lifeline Ventures | Useilla eri aloilla, erityisesti teknologia |
Inventure | Pohjoismaiset teknologia-alan startup-yhtiöt |
Butterfly Ventures | Teollisuuden digitalisaatio ja deep tech |
Gorilla Ventures | Teknologia-alan alkuvaiheen startupit |
Enkelisijoittajat eli bisnesenkelit ovat yksityishenkilöitä, jotka sijoittavat omaa rahaansa startup-yrityksiin.
Enkelisijoittajat ovat usein menestyneitä yrittäjiä, johtajia tai asiantuntijoita. Rahan lisäksi he tarjoavat osaamistaan, verkostojaan ja sparrausta. Vuonna 2025 suomalaiset enkelisijoittajat sijoittivat alkuvaiheen yrityksiin yhteensä 57 miljoonaa euroa.
Plussat:
Miinukset:
Löydät enkelisijoittajia muun muassa seuraavista lähteistä:
Perinteinen pankkirahoitus on rahoitusta, jonka yritys saa pankilta lainana tai luottona.
Pankkilaina on edullisin tapa hakea lainarahoitusta, mutta se vaatii yleensä reaalivakuuksia, joita startup-yrityksellä ei välttämättä ole. Pankit ovat usein varovaisia rahoittamaan riskialttiita startup-yrityksiä, joten alkuvaiheen yritykselle pankkirahoitus voi olla vaikea saavuttaa.
Plussat:
Miinukset:
Jos yritykselle ei pystytä myöntämään riittävää rahoitusta muista lähteistä, tarjoavat vakuudettomat yrityslainat vaihtoehdon.
Vakuudettomat yrityslainat eivät edellytä reaalivakuuksia, vaan pelkän henkilötakauksen ja puhtaat luottotiedot. Laina myönnetään tyypillisesti verkkohakemuksella, ja pienten yrityslainojen käsittely on usein täysin automatisoitu. Saat lainan tilillesi parhaimmillaan alle tunnissa hakemuksen jättämisestä.
Plussat:
Miinukset:
Bootstrapping tarkoittaa yrityksen rahoittamista ilman ulkopuolista pääomaa, omilla varoilla ja yrityksen tuottamalla kassavirralla.
Tämä on yleisin tapa aloittaa startup-yritys, erityisesti palvelupohjaisissa liiketoiminnoissa. Bootstrapping-mallissa yrittäjä säilyttää täyden omistuksen ja päätösvallan.
Bootstrapping sopii parhaiten yrityksille, joiden alkuvaiheen pääomatarve on pieni ja jotka pystyvät tuottamaan liikevaihtoa nopeasti. Se vaatii tarkkaa kulujen hallintaa ja usein hidastaa kasvua verrattuna ulkopuolisen rahoituksen saaneisiin kilpailijoihin.
Startup-rahoituksen hakeminen voi olla haastavaa, mutta sitä ei tarvitse pelätä. Startup-yritys voi edistää rahoituksen saamista seuraavilla tavoilla:
Startup-rahoitus on rahoitusta, jota startup-yritys hakee liiketoimintansa käynnistämiseen, kehittämiseen tai kasvattamiseen. Startup-rahoitus voi olla esimerkiksi julkista rahoitusta, joukkorahoitusta, pääomasijoittajien tai enkelisijoittajien rahoitusta, perinteistä pankkirahoitusta tai vakuudetonta yrityslainaa.
Startup-yritys voi hakea rahoitusta useista lähteistä: julkisilta tahoilta (Business Finland, Finnvera, ELY-keskus, starttiraha), joukkorahoitusalustoilta (Invesdor, Mesenaatti.me), enkelisijoittajilta (FiBAN-verkosto), pääomasijoitusyhtiöiltä sekä pankeista ja rahoitusyhtiöiltä yrityslainana. Rahoituslähteen valinta riippuu yrityksen vaiheesta, rahoitustarpeesta ja kasvupotentiaalista.
Startup-rahoitus mahdollistaa yrityksen liiketoiminnan toteuttamisen ja kehittymisen. Rahoitus voi auttaa yritystä tuotekehityksessä, markkinoinnissa, rekrytoinnissa, kansainvälistymisessä tai uusien markkinoiden valloittamisessa. Ilman riittävää rahoitusta lupaavakin liikeidea voi jäädä toteutumatta.
Startup-rahoituksen saaminen vaatii yleensä hyvän liikeidean ja liiketoimintasuunnitelman lisäksi vakuuttavan pitch deckin ja neuvottelutaidot. Eri rahoittajilla on erilaisia vaatimuksia: julkinen rahoitus edellyttää usein raportointia, pääomasijoittajat vaativat omistusosuutta, enkelisijoittajat haluavat mukaan päätöksentekoon ja yrityslaina edellyttää vakuuksia tai henkilötakausta.
Startup-yrityksen määritelmä ei ole tarkka, mutta yleensä yritys lakkaa olemasta startup, kun se on saavuttanut vakaan liikevaihdon, kannattavuuden ja vakiintuneen liiketoimintamallin. Käytännössä tämä tapahtuu usein 5-10 vuoden sisällä perustamisesta. Listautuminen pörssiin tai merkittävä yrityskauppa ovat tyypillisiä merkkipaaluja, joiden jälkeen puhutaan kasvuyrityksestä tai vakiintuneesta yrityksestä.
Startup-rahoituksen hakemiseen kannattaa valmistautua huolellisesti:
Onko sinulla kysyttävää tästä aiheesta? Kysy yhteisöltä.
Sähköposti vahvistettu. Kommenttisi ilmestyy tarkistuksen jälkeen.
Linkki vanheni. Lähetä kommenttisi uudelleen.
Anonyymi
Talousasiantuntija · Financer
Vertaile yrityslainoja
alkaen 4 % todellinen vuosikorko
14 vaihtoehtoa
Ilmainen · Ei sitoumuksia
Katso korkoniVertaile yrityslainoja
alkaen 4 % todellinen vuosikorko
14 vaihtoehtoa
10 min lukuaikaLainaa
7 min lukuaikaLainaa
7 min lukuaikaLainaa
8 min lukuaikaLainaa
9 min lukuaikaLainaa
Tilaa *Financer Stacks* -uutiskirje - Saat joka viikko käytännön vinkkejä rahankäytön hallintaan, lisätulojen hankkimiseen ja siihen, miten rakennat arjen, jossa raha tukee sinun tavoitteitasi.