A
Anonyymi
Talousasiantuntija · Financer
Osakesäästötili alaikäiselle on mahdollinen, mutta käytännössä huoltajat avaavat ja hallinnoivat tiliä lapsen puolesta. Lapsi on tilin omistaja. Vanhemmat tai muut huoltajat eivät siis säästä omalle tililleen lapsen nimissä, vaan varat ovat lapsen omaisuutta heti lahjoituksen jälkeen.
Tämä on iso ero siihen, että sijoitat omissa nimissäsi ja päätät myöhemmin antaa rahat lapselle. Lapsen omalla OST:llä verotus ja omistajuus kulkevat lapsen mukana, ja 18-vuotispäivän jälkeen hän saa itse määräysvallan tiliin.
OST lapselle sopii parhaiten tilanteeseen, jossa haluat ostaa suoria pörssiosakkeita pitkäksi aikaa ja sijoittaa osingot uudelleen ilman välitöntä veroa. Jos tavoite on ostaa indeksirahastoja tai ETF:iä, arvo-osuustili tai rahastosäästäminen on usein parempi valinta, koska osakesäästötilille ei voi ostaa rahastoja tai ETF:iä.
Avausprosessi vaihtelee pankin ja välittäjän mukaan, mutta peruslogiikka on sama. Huoltajat tekevät päätöksen, palveluntarjoaja tunnistaa osapuolet ja tili avataan lapsen nimiin.
Valitse palveluntarjoaja
Vertaile kulut, markkinavalikoima ja se, voiko alaikäisen tilin avata täysin verkossa vai vaatiiko avaus asiakaspalvelun tai konttorin. Hyvä aloituspaikka on osakesäästötilien vertailu ja laajempi osakevälittäjien vertailu.
Kerää huoltajien suostumukset
Useimmat palvelut edellyttävät molempien huoltajien hyväksyntää. Jos lapsella on vain yksi huoltaja, palveluntarjoaja pyytää yleensä tätä osoittavat tiedot.
Avaa tili lapsen nimiin
Tili ei ole vanhemman tili, vaan alaikäisen sijoitustili. Huoltajat käyttävät tiliä lapsen puolesta siihen asti, kunnes lapsi täyttää 18 vuotta.
Tee lahjoitukset järkevästi
Siirrä rahaa lapselle suunnitelmallisesti. Vuonna 2026 samalta lahjanantajalta voi antaa alle 7 500 € kolmen vuoden aikana ilman lahjaveroa. Jos raja ylittyy, lahjansaaja eli lapsi on lahjaverovelvollinen.
Kirjaa lahjat ja ostot muistiin
Pidä ylhäällä, kuka lahjoitti, milloin, kuinka paljon ja mille tilille. Tämä auttaa, jos Verohallinto tai DVV kysyy myöhemmin varojen alkuperää tai lapsen omaisuuden hoitoa.
Alaikäisen raha on lapsen omaisuutta, vaikka huoltaja hallinnoi sitä käytännössä. Huoltajan tehtävä on hoitaa varoja lapsen edun mukaisesti. Tämä kuulostaa itsestään selvältä, mutta sillä on käytännön seurauksia: lapsen tililtä ei voi nostaa rahaa vanhempien menoihin, eikä lapselle lahjoitettuja sijoituksia voi ottaa takaisin, jos mieli muuttuu.
Digi- ja väestötietovirasto eli DVV valvoo alaikäisen omaisuuden edunvalvontaa. Jos lapsen omaisuus ylittää 30 000 €, huoltajan pitää oma-aloitteisesti toimittaa DVV:lle luettelo lapsen omaisuudesta. Tällöin huoltajalle voi tulla myös vuositilin toimittamisen velvollisuus.
Tavalliset pörssiosakkeet ja sijoitusrahastot eivät yleensä ole sama asia kuin riskiset erikoissijoitukset, mutta huoltajan pitää silti pysyä järkevissä rajoissa. Jos et itse ymmärrä tuotetta, älä osta sitä lapselle. Tämä neuvo säästää monelta paperisodalta ja huonolta yöunelta.
Lapselle siirretty raha on lahja. Verohallinnon nykyisen ohjeen mukaan samalta lahjanantajalta voi antaa alle 7 500 € kolmen vuoden aikana ilman lahjaveroa. Raja on lahjanantajakohtainen. Molemmat vanhemmat voivat siis antaa lapselle omat verovapaat lahjansa, kunhan kumpikin pysyy oman kolmen vuoden rajansa alla.
Osakesäästötilillä osinkoja ja myyntivoittoja ei veroteta silloin, kun ne syntyvät tilin sisällä. Vero tulee vastaan vasta, kun tililtä nostetaan rahaa ulos. Nostosta verotetaan tuoton osuus pääomatulona. Pääomatulovero on 30 % 30 000 euroon asti ja 34 % sen ylittävältä osalta.
Tässä piilee OST:n vahvuus lapselle. Jos osingot jäävät tilille ja ne sijoitetaan uudelleen, vero ei katkaise korkoa korolle -ilmiötä joka vuosi. Haittapuoli on rajattu sijoitusvalikoima: osakesäästötilille voi ostaa pörssiosakkeita, mutta ei rahastoja tai ETF:iä. Jos haluat rakentaa lapselle maailmanlaajuisesti hajautetun rahastosalkun, ETF-rahastot ja rahastot kuuluvat käytännössä arvo-osuustilille tai rahastosopimukseen.
Osakesäästötili lapselle ei ole automaattisesti paras ratkaisu. Se on hyvä, jos perhe haluaa ostaa suoria osakkeita ja antaa tuottojen kasvaa tilin sisällä pitkään. Arvo-osuustili on joustavampi, koska sen kautta voi ostaa osakkeiden lisäksi ETF:iä ja usein myös rahastoja.
Jos lapselle sijoitetaan pieni summa joka kuukausi, rahasto voi olla käytännössä helpompi. Yksi 50 € kuukausisäästö laajaan indeksirahastoon on usein kulujen kannalta järkevämpi kuin 50 € osakeosto, josta maksetaan jokaisella kerralla välityspalkkio.
Jos taas isovanhempi lahjoittaa kerralla suuremman summan ja haluat ostaa esimerkiksi 8-12 laadukasta osaketta vuosiksi, OST voi toimia hyvin. Silloin kaupankäyntikuluja syntyy harvemmin ja tilin verohyöty pääsee paremmin esiin.
| Vaihtoehto | Sopii parhaiten | Rajoite |
|---|---|---|
Osakesäästötili | Suoriin pörssiosakkeisiin ja osinkojen uudelleensijoittamiseen | Ei rahastoja tai ETF:iä. Vain yksi OST henkilöä kohti. |
Arvo-osuustili | Osakkeisiin, ETF:iin ja laajaan hajautukseen | Osingot ja myyntivoitot verotetaan normaalisti toteutuessaan. |
Rahastosäästäminen | Pieniin kuukausisummiin ja helppoon hajautukseen | Ei samaa veron lykkäystä kuin OST:llä. |
Säästötili | Lyhyen aikavälin vararahaan | Tuotto jää yleensä sijoituksia matalammaksi. Vertaa säästötilien korot. |
Säästä jopa tuhansia euroja valitsemalla osakekauppaan markkinoiden paras välittäjä.
Vertaile osakevälittäjätAlaikäisen tilin kohdalla tärkeintä ei ole pelkkä kaupankäyntipalkkio. Katso myös, miten tilin avaaminen onnistuu, näkyykö lapsen salkku huoltajan palvelussa, miten toinen huoltaja antaa suostumuksen ja mitä tapahtuu, kun lapsi täyttää 18.
Nordnet on monelle luonteva vaihtoehto, koska palvelu on rakennettu sijoittamiseen ja sen OST:llä ei ole avaus- tai säilytysmaksua. Nordnet kertoo osakekauppojen alkavan 3 eurosta. OP sopii erityisesti OP:n nykyisille asiakkaille, ja OP:lla on erillinen osakesäästötili lapselle -prosessi. Nordea kertoo, että lapsen OST avataan asiakaspalvelun kautta ja lapsen pankkiasioihin tarvitaan huoltajien lupa. Mandatum Trader voi kiinnostaa aktiivisempaa sijoittajaa laajan markkinavalikoiman vuoksi, mutta alaikäisen tilin avaamisen käytännöt ja kulut kannattaa tarkistaa suoraan palvelusta ennen päätöstä.
Osa tämän sivun linkeistä voi olla kaupallisia linkkejä. Se ei muuta suositusta: lapselle valittavan palvelun pitää sopia sijoitustapaan, kuluihin ja huoltajien arkeen.
Jos sijoitat lapselle 100 € kuukaudessa 18 vuoden ajan, omia talletuksia kertyy 21 600 €. Tuotto riippuu täysin sijoituskohteista ja markkinoista, mutta pitkä aika tekee pienestäkin summasta merkityksellisen.
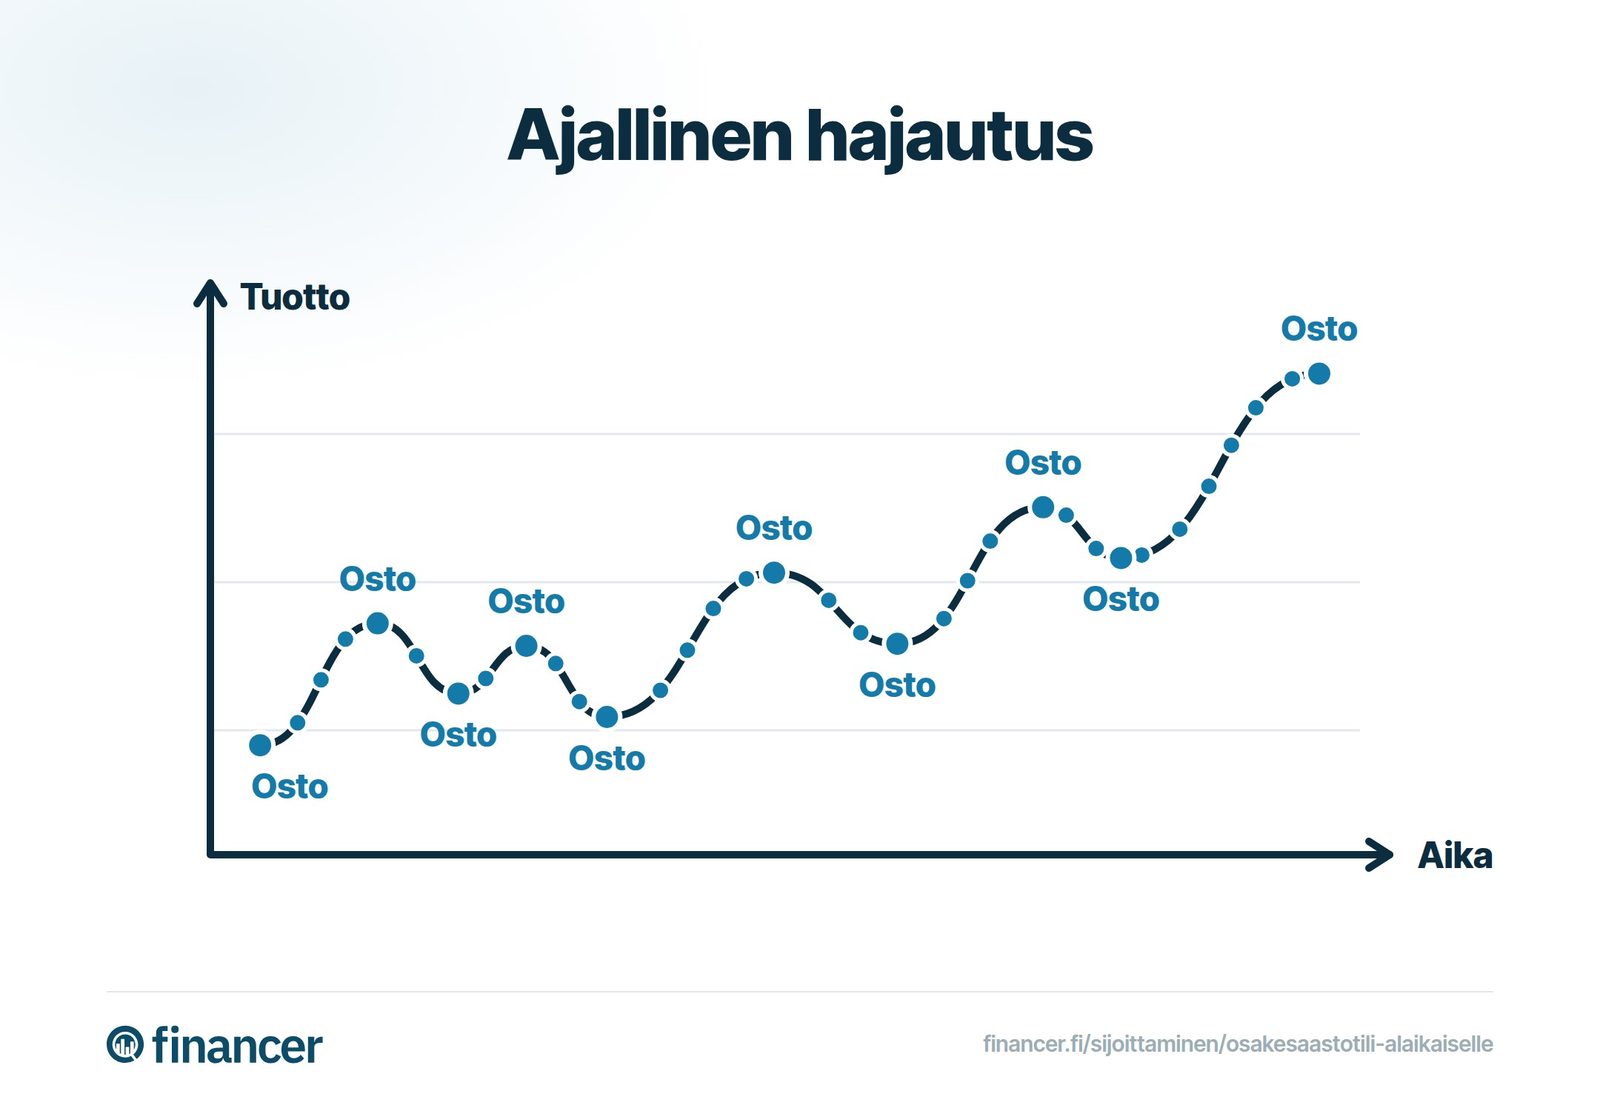
Esimerkkilaskelma ennen veroja ja kuluja:
Jos sama 100 € sijoitetaan kuukausittain laajaan indeksirahastoon, se ei onnistu osakesäästötilillä, vaan arvo-osuustilillä tai rahastosopimuksessa. Jos se sijoitetaan suoriin osakkeisiin OST:llä, kannattaa ostot tehdä riittävän harvoin, jotta välityspalkkiot eivät syö pientä kuukausisummaa. Yksi käytännöllinen tapa on kerätä rahaa tilille ja tehdä osakeosto esimerkiksi muutaman kerran vuodessa.
Kyllä. Alaikäiselle voi avata osakesäästötilin, mutta huoltajat avaavat ja hallinnoivat tiliä lapsen puolesta. Käytännöt vaihtelevat palveluntarjoajittain, ja yleensä molempien huoltajien suostumus tarvitaan.
Kyllä. Osakesäästötilin yhden tilin raja on henkilökohtainen. Lapsella voi olla yksi oma OST ja vanhemmalla oma OST, kunhan kummallakaan ei ole useampaa osakesäästötiliä samanaikaisesti.
Ei. Osakesäästötilille voi ostaa pörssiosakkeita, mutta ei rahastoja tai ETF:iä. Jos haluat sijoittaa lapselle indeksirahastoihin tai ETF:iin, käytä arvo-osuustiliä tai rahastosäästämistä.
Vuonna 2026 samalta lahjanantajalta voi antaa alle 7 500 € kolmen vuoden aikana ilman lahjaveroa. Raja on lahjanantajakohtainen, joten esimerkiksi molemmat vanhemmat seuraavat omia lahjojaan erikseen.
Lapsi on verovelvollinen omista sijoitustuloistaan. Käytännössä huoltajat huolehtivat alaikäisen veroasioista. Osakesäästötilillä vero syntyy vasta, kun tililtä nostetaan rahaa ja nostossa on tuottoa.
Täysi-ikäisenä lapsi saa itse määräysvallan tiliin ja sijoituksiin. Tämä kannattaa hyväksyä jo ennen kuin tilille lahjoitetaan rahaa: kyse ei ole vanhemman säästöpossusta, vaan lapsen omasta omaisuudesta.
Onko sinulla kysyttävää tästä aiheesta? Kysy yhteisöltä.
Sähköposti vahvistettu. Kommenttisi ilmestyy tarkistuksen jälkeen.
Linkki vanheni. Lähetä kommenttisi uudelleen.
Anonyymi
Talousasiantuntija · Financer
Vertaile osakevälittäjiä
alkaen 0 € vähimmäistalletus
13 vaihtoehtoa
Tarkastettuja, valvottuja välittäjiä
Vertaile välittäjiäVertaile osakevälittäjiä
alkaen 0 € vähimmäistalletus
13 vaihtoehtoa
7 min lukuaikaSijoittaminen
7 min lukuaikaSijoittaminen
6 min lukuaikaSijoittaminen
6 min lukuaikaSijoittaminen
5 min lukuaikaSijoittaminen
Tilaa *Financer Stacks* -uutiskirje - Saat joka viikko käytännön vinkkejä rahankäytön hallintaan, lisätulojen hankkimiseen ja siihen, miten rakennat arjen, jossa raha tukee sinun tavoitteitasi.