A
Anonyymi
Talousasiantuntija · Financer
Varoitus!
Lainasta aiheutuu kustannuksia.
Keskeinen kysymys lainaa haettaessa on lainan määrä.
Oma lainan tarve ei kuitenkaan aina kohtaa pankin myöntämän lainan määrän kanssa. Positiivisen luottotietorekisterin myötä luotonantajat näkevät aiempaa tarkemmin hakijan kokonaistaloudellisen tilanteen, mikä vaikuttaa suoraan myönnettävään lainamäärään.
Tässä artikkelissa tutustumme myönnettävään lainamäärään vaikuttaviin asioihin ja laskemme suuntaa-antavat lainamäärät eri tulotasoille.
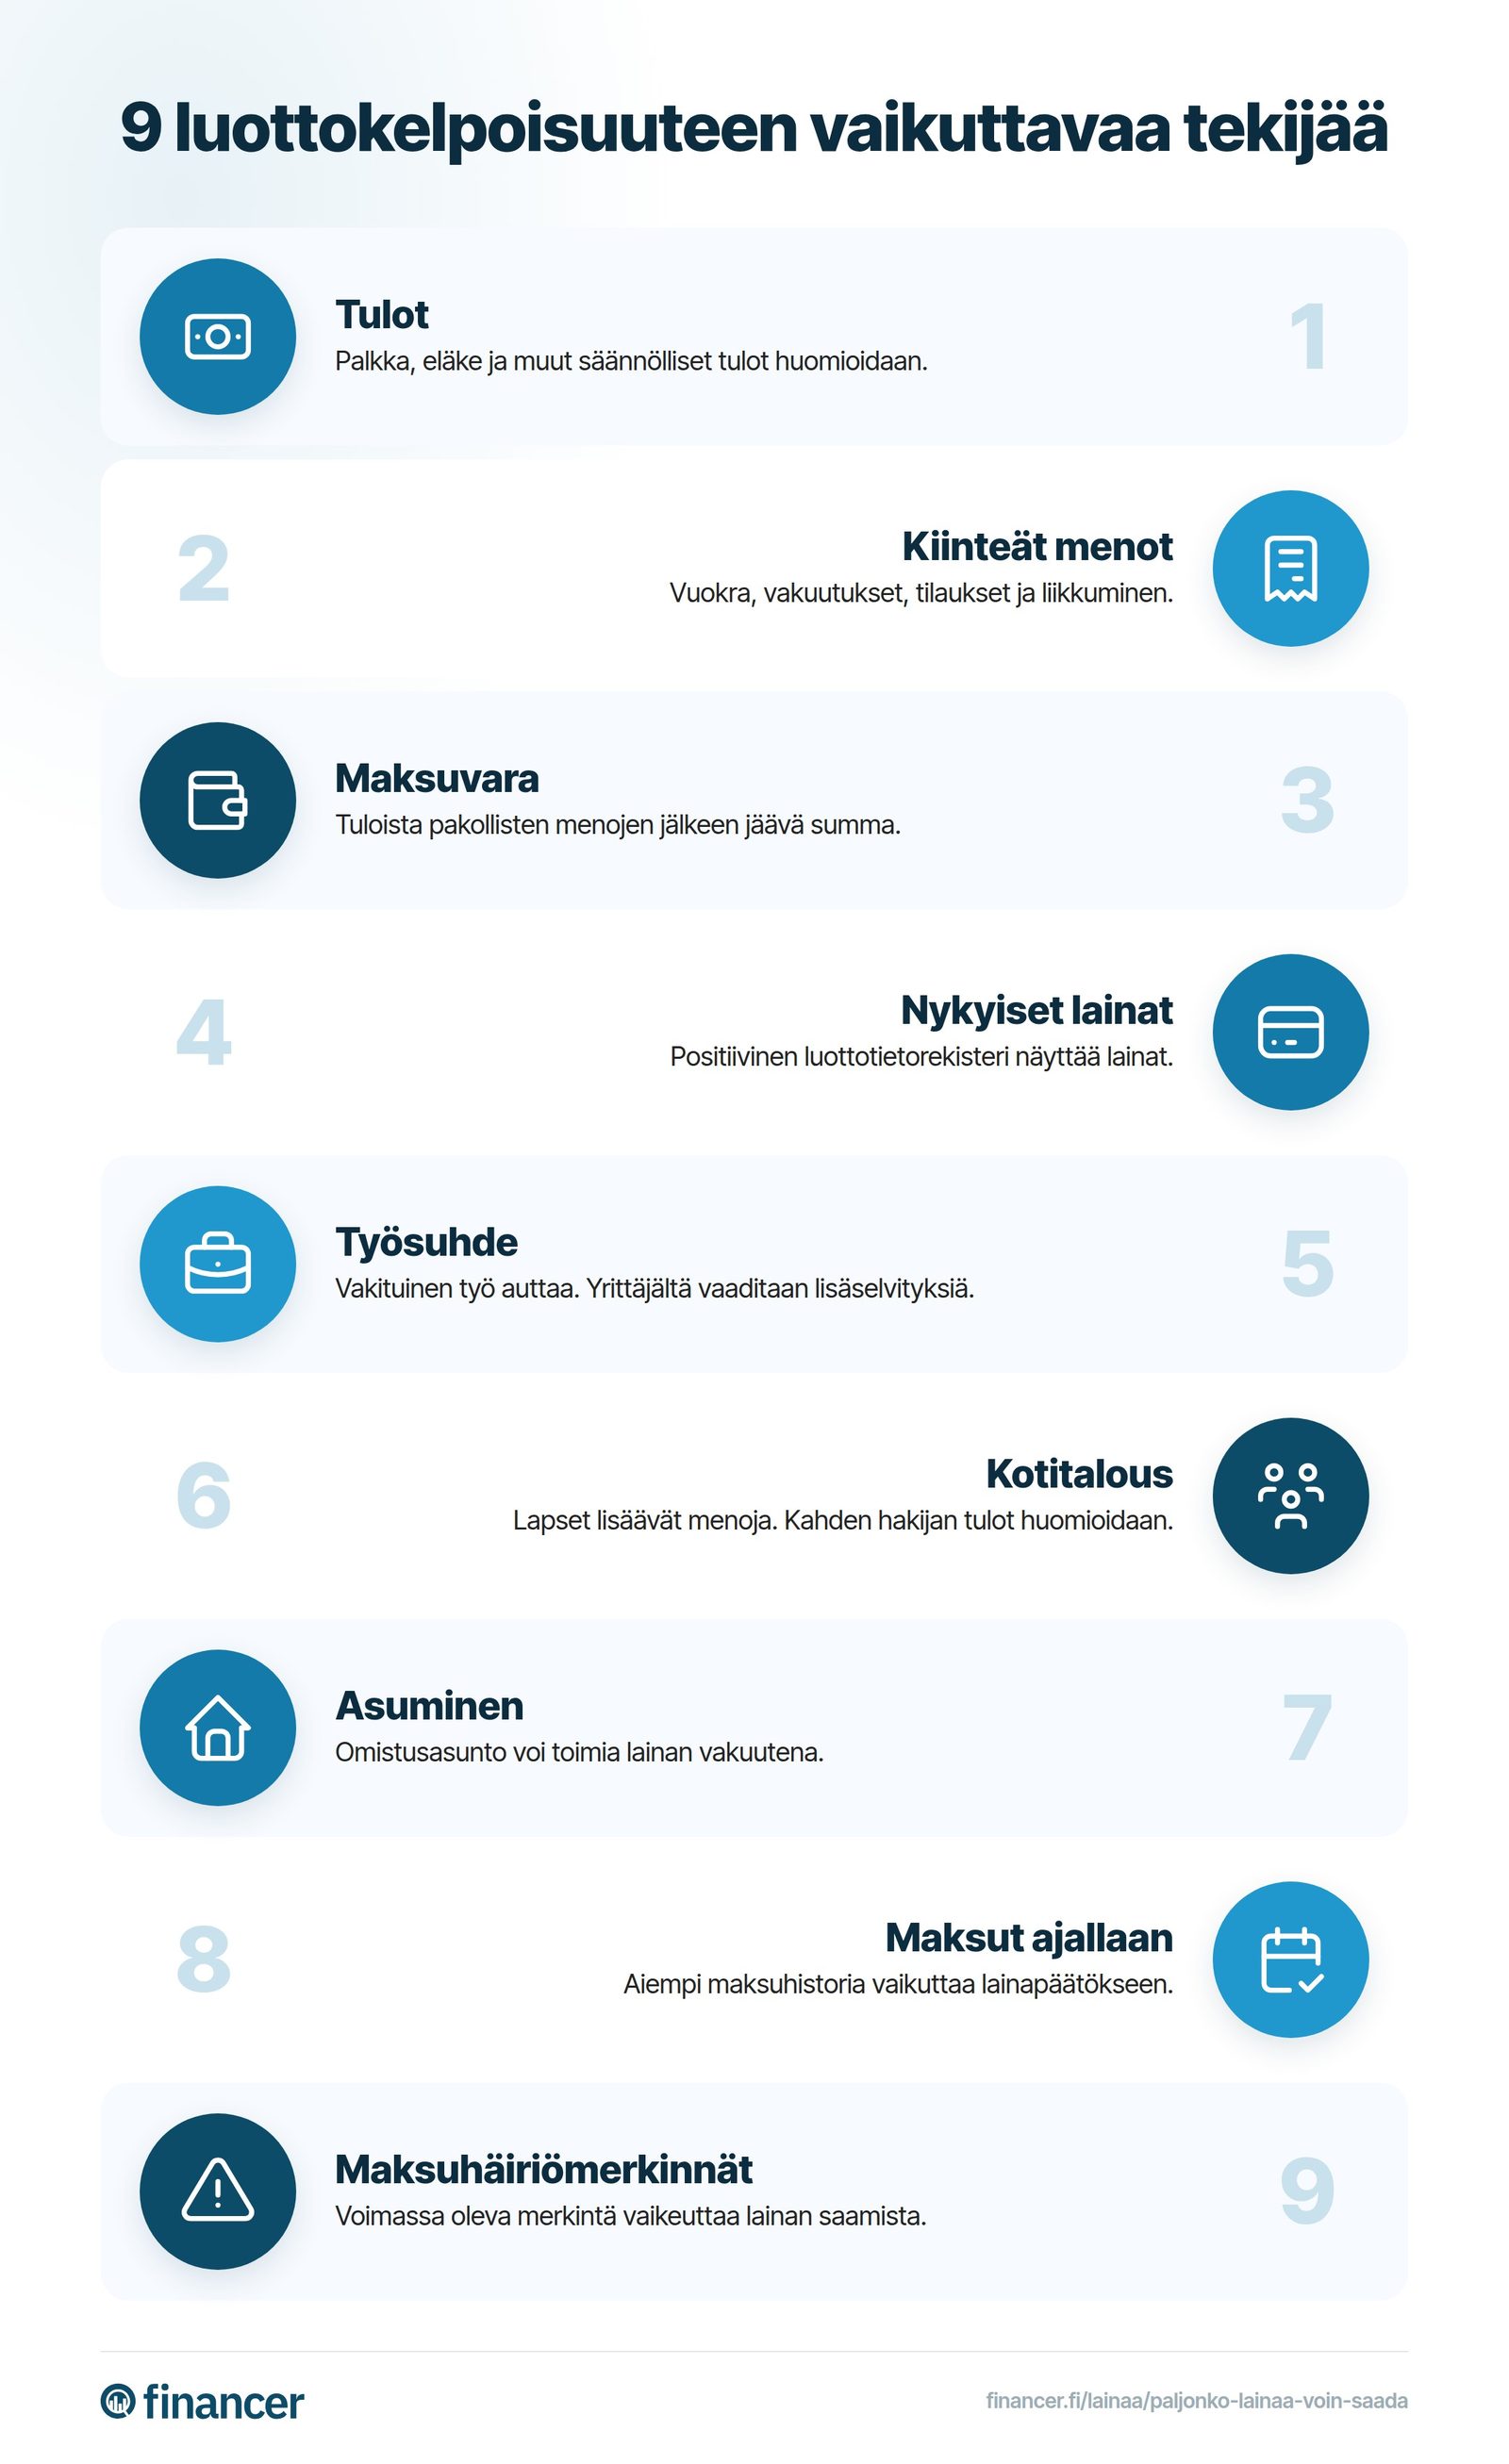
Myönnettävän lainan määrään ja pankin tekemään luottopäätökseen vaikuttavat aina kokonaisvaltainen taloudellinen tilanteesi sekä pankin tekemä arvio maksukyvystäsi ja lainan riskitasosta.
Emme pysty avaamaan tarkkaa pankkikohtaista prosessia, mutta pystymme auttamaan suuntaa-antavan lainasumman löytämisessä.
Lainan kuukausittaiset hoitokulut eivät asiantuntijoiden suositusten mukaan saisi ylittää 30 prosenttia nettopalkastasi. Käytämme tätä 30 prosentin nyrkkisääntöä laskiessamme erilaisia lainasummia eri tulotasoille.
Sinulle myönnettävään lainamäärään vaikuttavat luonnollisesti tulosi. Tulotasosi on eräs tärkeimmistä lainamäärän määrittävistä tekijöistä, mutta ei suinkaan ainoa.
Tulojen määrää laskettaessa huomioidaan yleensä kaikki säännölliset tulot, olivatpa ne palkkatuloa, eläketuloa, vuokratuloja tai osinkotuloja.
Kertaluontoisia tuloja, kuten myyntivoittoja tai bonuksia ei kuitenkaan yleensä huomioida lainan maksukykyä arvioitaessa.
Tulojen määrän lisäksi tärkeässä roolissa on myös tulojen muoto. Mikäli kaikki tulosi koostuvat vakituisessa, kokoaikaisessa työsuhteessa ansaituista palkkatuloista, olet pankkien unelmahakija. Vakituiset palkkatulot madaltavat hakijan riskitasoa pankin silmissä, jolloin lainaa voidaan usein myöntää enemmän ja paremmilla ehdoilla.
Tulojen lisäksi tärkeässä roolissa ovat hakijan muut luotot. Muut luotot paitsi nostavat kokonaisvaltaista velkaantumisastettasi, mutta myös aiheuttavat kuukausittaisia lainanhoitokuluja, jotka vähentävät käytössäsi olevien tulojen määrää.
Positiivisen luottotietorekisterin myötä aiemmat luottosi ovat suoraan luotonmyöntäjän tiedossa. Huhtikuusta 2026 lähtien rekisteriin on lisätty myös elinkeinotoimintaa ja maataloutta varten myönnetyt luotot.
Lainaa myönnettäessä kartoitetaan kaikki luotot, luoton tyypistä riippumatta. Näin ollen myös osamaksurahoitukset, luottokortit ja opintolainat vaikuttavat myönnettävän lainan määrään.
Käytettävissä olevien tulojesi määrää kartoittaessa huomioidaan myös muut säännölliset menosi. Suurimpana menona valtaosalla ihmisistä ovat asumismenot.
Useimmat luottohakemukset sisältävät erikseen sivun, jossa kartoitetaan kuukausittaisten menojesi määrää. Sivulla kysytään muun muassa asumismuotoasi ja kuukausittaisen vuokran tai vastikkeen määrää.
Tällä tavoin luotontarjoajat pystyvät kartoittamaan paljonko nettopalkastasi jää käyttöön pakollisten menojen jälkeen, ja kuinka suuren lainan kuluja ja lyhennyksiä pystyt kuukausittain maksamaan.
Esimerkiksi 1 600 euron nettopalkasta saisi nyrkkisäännön mukaan mennä 480 euroa kuukaudessa lainanhoitomenoihin. Tämä on kuitenkin mahdollista ainoastaan, mikäli kaikki muut menosi eivät ylitä 1 120 euroa. Vuokra ja säännölliset elinkustannukset saattavat herkästi nostaa kuukausittaiset kulusi yli tämän, jolloin sinulla ei todellisuudessa ole varaa ottaa 480 euron kuukausierällä olevaa lainaa.
Edellä mainitut lainamäärään vaikuttavat tekijät pätevät kaikenlaisiin kuluttajaluottoihin, myös vakuudettomiin kulutusluottoihin.
Myyös asuntolainoissa tulosi ja menosi sekä nykyiset luottosi ovat avainasemassa luottopäätöksessä ja sinulle myönnettävän lainamäärän laskemisessa.
Lisäksi asuntolainassa ja muissa vakuudellisissa luotoissa huomioidaan vakuuksien arvo.
Asuntolainassa pääasiallisena vakuutena toimii yleensä asunto, jolle lasketaan tyypillisesti noin 70 prosentin vakuusarvo.
Voit siis saada asuntolainaa enintään 70 prosenttia asunnon hinnasta, mikäli sinulla ei ole muita vakuuksia kuten kiinteistöjä, asuntoja tai sijoituksia, tai ulkopuolista takaajaa lainalle.
Tulotasosi on suurin yksittäinen lainan saamiseen vaikuttava tekijä, joka suurelta osin muovaa kokonaisvaltaista taloudellista tilannettasi.
Laskimme alle suuntaa-antavia lainasummia, joita eri tulotasoilla voisit saada. Huomioithan, että lainamäärät eivät huomioi mahdollisia lainan vakuusvaatimuksia, vaan ainoastaan lainanhoitoon käytettävien tulojen määrän. Nettopalkat on laskettu vuoden 2026 veroprosenteilla.
1 500 euron kuukausittaisilla bruttotuloilla nettopalkka jää noin 1 360 euroon kuukaudessa.
30 prosentin nyrkkisääntöä käyttäen voisit käyttää lainaan enintään 408 euroa kuukaudessa. Todellisuudessa 1 500 euron bruttotuloilla lainan saaminen voi olla haastavaa, sillä vuokran ja elinkustannusten jälkeen lainanhoitoon jäävä summa on usein pieni.
Kolmen vuoden laina-ajalla voisit teoriassa saada lainaa noin 8 000 euroa.
2 000 euron kuukausittaisilla bruttotuloilla nettopalkka on noin 1 716 euroa kuukaudessa.
30 prosentin nyrkkisääntöä käyttäen voisit käyttää lainaan enintään 515 euroa kuukaudessa. Todellisuudessa tämä jättäisi käytettäväksisi vain 1 201 euroa kuukaudessa asumiseen, ruokaan, harrastuksiin ja mahdollisiin yllättäviin menoihin. Luontevampi lainan kuukausierä saattaisi olla 200–300 euron välissä.
Kolmen vuoden laina-ajalla voisit saada lainaa noin 9 500 euroa 296 euron kuukausierällä.
2 500 euron bruttopalkalla nettopalkkasi on noin 2 026 euroa kuukaudessa.
30 prosentin nyrkkisääntöä käyttäen voisit käyttää lainaan enintään 608 euroa kuukaudessa. Käytettäväksisi jäisi tällöin 1 418 euroa kuukaudessa.
Kolmen vuoden laina-ajalla voisit saada lainaa noin 17 000 euroa 531 euron kuukausierällä.
3 000 euron bruttopalkalla käteen jäävä osuus on noin 2 342 euroa kuukaudessa.
30 prosentin nyrkkisääntöä käyttäen voisit käyttää lainaan enintään 703 euroa kuukaudessa.
Käytettäväksisi jäisi tällöin 1 639 euroa kuukaudessa, joka riittää elämiseen, mikäli sinulla ei ole muita lainoja, monia elätettäviä, kalliita harrastuksia tai kallista asuntoa.
Kolmen vuoden laina-ajalla voisit saada lainaa noin 22 000 euroa 688 euron kuukausierällä.
3 500 euron bruttopalkalla nettopalkka on noin 2 610 euroa kuukaudessa. Tämä on lähellä Suomen mediaanipalkkaa, joka oli Tilastokeskuksen mukaan 3 456 euroa bruttona tammikuussa 2026.
30 prosentin nyrkkisääntöä käyttäen voisit käyttää lainaan enintään 783 euroa kuukaudessa.
Kolmen vuoden laina-ajalla voisit saada lainaa noin 24 500 euroa 766 euron kuukausierällä.
4 000 euron kuukausipalkalla olet jo reilusti yli suomalaisen palkansaajan mediaaniansion. Käteen jäävä nettopalkkasi on tällöin noin 2 864 euroa kuukaudessa, josta 30 prosentin nyrkkisäännöllä voisit käyttää 859 euroa kuukaudessa lainaan.
Tällöin käyttöösi jäisi muihin menoihin 2 005 euroa kuukaudessa.
Kolmen vuoden laina-ajalla voisit saada lainaa noin 27 000 euroa 844 euron kuukausierällä.
Tässä tuloluokassa kuulut palkansaajien parhaiten tienaavaan 20 prosenttiin.
Kuukausipalkastasi jää keskimäärin käteen verojen ja lakisääteisten maksujen jälkeen noin 3 368 euroa kuukaudessa, josta voisit 30 prosentin säännöllä käyttää 1 010 euroa kuukaudessa lainanhoitoon.
Muihin menoihin ja säästöihin jäisi kuukaudessa käytettäväksi 2 358 euroa.
Kolmen vuoden laina-ajalla saisit keskimäärin noin 33 000 euroa lainaa 1 032 euron kuukausierällä.
6 000 euron kuukausittaisilla tuloilla kuulut Suomen palkansaajien korkeatuloisimpaan 10 prosenttiin eli ylimpään tulodesiiliin.
Verojen ja lakisääteisten maksujen jälkeen nettopalkkasi on noin 3 845 euroa kuukaudessa.
30 prosentin säännöllä voisit käyttää lainaan kuukaudessa 1 154 euroa, jolloin muihin menoihin sekä säästämiseen ja sijoittamiseen jäisi 2 691 euroa kuukaudessa.
Kolmen vuoden maksuajalla voisit mahduttaa budjettiisi 38 000 euron lainan, jonka arvioitu kuukausierä olisi noin 1 189 euroa kuukaudessa.
| Bruttotulot / kk | Nettopalkka / kk | 30 % sääntö / kk | Lainaa (3 v) |
|---|---|---|---|
1 500 € | 1 360 € | 408 € | 8 000 € |
2 000 € | 1 716 € | 515 € | 9 500 € |
2 500 € | 2 026 € | 608 € | 17 000 € |
3 000 € | 2 342 € | 703 € | 22 000 € |
3 500 € | 2 610 € | 783 € | 24 500 € |
4 000 € | 2 864 € | 859 € | 27 000 € |
5 000 € | 3 368 € | 1 010 € | 33 000 € |
6 000 € | 3 845 € | 1 154 € | 38 000 € |
Vuoden 2026 alussa kulutusluottojen nimelliskorko saa olla enintään 17,50 prosenttia. Korkokatto muodostuu 15 prosentin perusosasta ja korkolain mukaisesta viitekorosta, joka on tällä hetkellä 2,50 prosenttia.
Korkokatto tarkistetaan puolivuosittain, mutta korko ei voi koskaan nousta yli 20 prosentin.
Lisäksi muut luottokustannukset (järjestelypalkkio, tilinhoitomaksut) saavat olla enintään 150 euroa vuodessa. Huomioi kuitenkin, että lainan todellinen vuosikorko voi olla nimelliskorkoa korkeampi, kun kaikki kulut lasketaan mukaan.
Vertaile kulutusluotot jopa 70 000 € asti ja löydä paras lainantarjoaja muutamassa minuutissa.
Vertaile kulutusluototYksin hakiessa lainan määrä perustuu pelkästään omiin tuloihisi ja menoihisi. Vakuudettomissa kulutusluotoissa yksin haetun lainan enimmäismäärä on yleensä vuositulojen suuruinen, josta vähennetään aiemmat velat.
Esimerkiksi 3 000 euron kuukausituloilla (36 000 euroa vuodessa) voisit saada kulutusluottoa enintään noin 36 000 euroa, mikäli sinulla ei ole muita velkoja.
Asuntolainaa yksin hakiessa tarvitset riittävän omarahoitusosuuden ja vakuudet. Lainakatto rajoittaa lainan enintään 90 prosenttiin (tai 95 % ensiasunnon ostajille) asunnon hinnasta.
Mikäli sinulle ei myönnetä riittävän suurta lainamäärää hakiessasi lainaa yksin, kannattaa harkita yhteislainan hakemista yhdessä rinnakkaishakijan kanssa.
Hakiessasi lainaa rinnakkaishakijan kanssa, huomioidaan luottopäätösten tehdessä molempien hakijoiden tulot.
Sekä kulutusluottoa että asuntolainaa on mahdollista hakea yhteislainana.
Käsittelemme lainamääriä tässä artikkelissa pääasiassa kuukausittaisen lainakulun kautta. Todellisuudessa lainaa kannattaa kuitenkin miettiä kokonaisuutena, eikä ainoastaan kuukausierän kautta.
Valitsemalla pidemmän laina-ajan, saat toki lainaasi pienemmän kuukausierän, mutta samalla nostat lainan kokonaiskustannuksia.
Pitkällä laina-ajalla saatat maksaa lainasta huomattavasti enemmän korkoa ja lainakuluja kuin itse lainapääoman lyhennyksiä. Näin esimerkiksi 10 000 euron lainan kokonaiskustannukset saattavat nousta jopa yli 20 000 euroon.
Lainojen vertailu kannattaa aina, sillä erot lainojen korossa ja sivukuluissa voivat lakisääteisestä korkokatosta huolimatta olla suuria.
Edullisemman lainan lisäksi lainatarjousten välillä voi olla eroa myös myönnettävän lainan määrässä. Pankki ei välttämättä myönnä koko haettua lainamäärää vaan voi tarjota tätä alempaa lainamäärää.
Suosittelemme hyödyntämään lainanvälittäjiä lainojen vertailussa, sillä näin säästät runsaasti aikaa ja löydät parhaan lainatarjouksen helposti.
Lainanvälittäjät toimivat välikätenä sinun ja pankkien välillä. Näin saat yhdellä lainahakemuksella jopa 20 eri lainatarjousta.
Voit itse valita parhaiten itsellesi sopivan lainatarjouksen, jossa lainan korko, myönnettävän lainan määrä ja laina-aika miellyttävät itseäsi.
1 500 euron bruttotuloilla nettopalkka on noin 1 360 euroa vuoden 2026 veroprosenteilla. 30 prosentin nyrkkisäännöllä lainanhoitoon voi käyttää enintään 408 euroa kuukaudessa. Kolmen vuoden laina-ajalla tämä tarkoittaa noin 8 000 euron lainaa. Todellisuudessa lainan saaminen näin pienillä tuloilla voi olla haastavaa.
2 000 euron bruttotuloilla nettopalkka on noin 1 716 euroa. 30 prosentin säännöllä lainanhoitoon voi käyttää enintään 515 euroa kuukaudessa. Kolmen vuoden laina-ajalla voisit saada noin 9 500 euroa lainaa. Realistinen kuukausierä on kuitenkin usein 200–300 euroa.
3 000 euron bruttotuloilla käteen jää noin 2 342 euroa. 30 prosentin nyrkkisäännöllä lainanhoitoon voi käyttää enintään 703 euroa kuukaudessa. Kolmen vuoden laina-ajalla voisit saada noin 22 000 euroa lainaa.
4 000 euron bruttopalkalla nettopalkka on noin 2 864 euroa. 30 prosentin säännöllä lainanhoitoon voi käyttää enintään 859 euroa kuukaudessa. Kolmen vuoden laina-ajalla voisit saada noin 27 000 euroa lainaa.
Vuoden 2026 alussa kulutusluottojen nimelliskoron korkokatto on 17,50 prosenttia. Se muodostuu 15 prosentin perusosasta ja 2,50 prosentin viitekorosta. Korkokatto tarkistetaan puolivuosittain, mutta se ei voi koskaan nousta yli 20 prosentin.
Positiivinen luottotietorekisteri antaa luotonantajille tarkan kuvan hakijan kaikista luotoista, tuloista ja maksuviiveistä. Tämä vaikeuttaa ylivelkaantumista, mutta voi myös helpottaa lainan saamista, mikäli taloudellinen tilanteesi on hyvä. Huhtikuusta 2026 lähtien rekisteri kattaa myös elinkeinotoiminnan luotot.
200 000 euron laina on käytännössä asuntolaina, joka vaatii vakuudet. 30 prosentin nyrkkisäännöllä ja 25 vuoden laina-ajalla tarvitset noin 4 000–5 000 euron bruttokuukausitulot, jotta kuukausierä (noin 900–1 100 euroa) pysyy kohtuullisena. Lisäksi tarvitset vähintään 10 prosentin omarahoitusosuuden eli noin 22 000 euroa säästöjä.
Asiantuntijoiden mukaan lainanhoitokulut eivät saisi ylittää 30 prosenttia nettopalkasta. Jos kuukausittaiset lainanhoitokulut vievät tätä suuremman osan tuloistasi, olet vaarassa ylivelkaantua. Positiivinen luottotietorekisteri auttaa luotonantajia arvioimaan, onko lainan määrä hakijalle liian suuri.
Onko sinulla kysyttävää tästä aiheesta? Kysy yhteisöltä.
Sähköposti vahvistettu. Kommenttisi ilmestyy tarkistuksen jälkeen.
Linkki vanheni. Lähetä kommenttisi uudelleen.
Anonyymi
Talousasiantuntija · Financer
Vertaile parhaita lainanantajia
alkaen 4 % todellinen vuosikorko
33 vaihtoehtoa
Ilmainen · Ei sitoumuksia
Katso korkoniVertaile parhaita lainanantajia
alkaen 4 % todellinen vuosikorko
33 vaihtoehtoa
5 min lukuaikaLainaa
13 min lukuaikaLainaa
5 min lukuaikaLainaa
7 min lukuaikaLainaa
8 min lukuaikaLainaa
Tilaa *Financer Stacks* -uutiskirje - Saat joka viikko käytännön vinkkejä rahankäytön hallintaan, lisätulojen hankkimiseen ja siihen, miten rakennat arjen, jossa raha tukee sinun tavoitteitasi.