A
Anonyymi
Talousasiantuntija · Financer
Tässä oppaassa kerromme, kuinka kuka tahansa kykenee rakentamaan itselleen puskurirahaston, sekä miksi jokaisella meistä tulisi olla taloudellista puskuria.
Puskurirahasto on säästettyä varallisuutta, jonka tarkoituksena on turvata maksukyky arjen yllättävissä kuluissa. Hyvä tavoite puskurirahaston koolle on 3–6 kuukauden menoja vastaava summa.
Puskurirahasto koostuu yleensä säästötilillä olevasta käteisestä rahasta, mutta sisältää usein tämän lisäksi myös sijoituksiin kiinnitettyä varallisuutta.
Puskurirahastoon säästetään tasaiseen tahtiin tuloista yli jäävää rahaa, jolloin puskurirahasto kasvaa säännönmukaisesti. Näin ollen puskurirahaston kerryttäminen onnistuu, vaikka säästöön jäävä kuukausittainen summa ei olisikaan suuri.
Puskurirahaston perimmäisenä tarkoituksena on turvata maksukyky odottamattomien menojen kohdalla sekä tuoda säästäjälle mielenrauhaa.
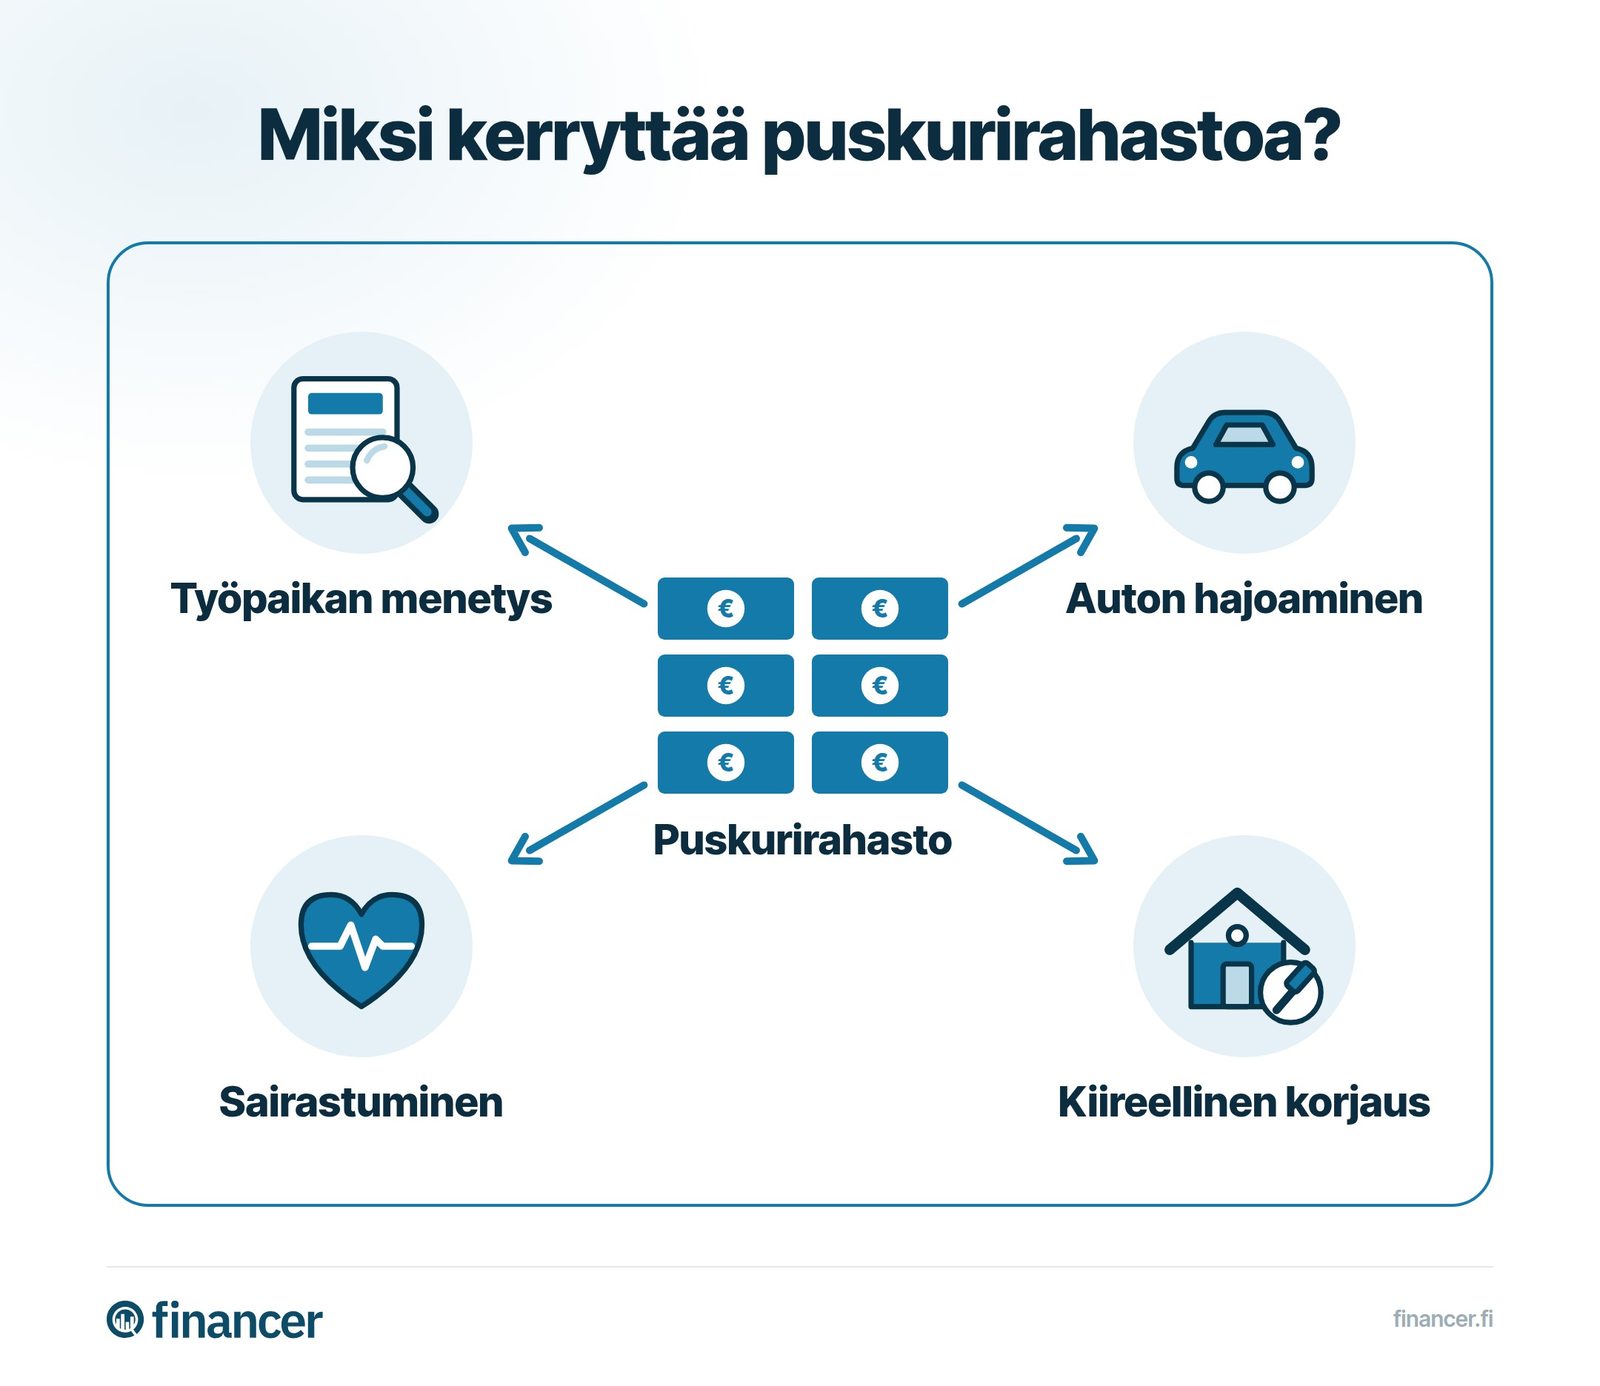
Lisäksi puskurirahasto auttaa ja tuo mielenrauhaa myös sellaisiin tilanteisiin, joissa työkykysi kärsii hetkellisesti. Vaikka Suomessa onkin kattava turvaverkosto, joka takaa selviytymisemme myös vaikeista tilanteista, mahdollistaa oma taloudellinen puskuri mielenrauhan myös poikkeusoloissa.
Oman taloudellisen puskurin rakentaminen kannattaa aloittaa jo ajoissa. Puskurirahaston optimaalinen koostumus on kuitenkin monille suuri kysymys, johon saattaa olla vaikeaa löytää selkeää vastausta.
Puskurirahasto koostetaan yleensä joko pelkästä säästötilillä olevasta käteisestä tai säästötilin ja sijoitusten yhdistelmästä. Optimaalinen koostumus riippuu kuitenkin säästökyvystäsi sekä kokonaisvaltaisesta elämäntilanteestasi.
Säästäminen on helpointa aloittaa avaamalla säästötili ja asettamalla sille säännöllinen tilisiirto esimerkiksi palkkapäivänäsi. Säästötilillä olevat varat ovat likvidiä valuuttaa, joka mahdollistaa niiden nopean käyttämisen yllättävissä tilanteissa.
Säästötilin varojen korkea likviditeetti tarkoittaa kuitenkin sitä, että säästötilillä olevalle varallisuudelle ei makseta korkeaa korkoa. Korot ovat laskeneet viime vuosien huipputasoista EKP:n koronlaskujen myötä, mutta vuonna 2026 parhaat säästötilit ja määräaikaistalletukset maksavat silti jopa 3,00 % vuosikorkoa, joten säästötilien vertailu kannattaa edelleen.
Monet puskurirahastoaan rakentavat ovat alkaneet lisäämään myös erilaisia sijoituksia perinteisen säästötilin lisäksi saadakseen säästämilleen varoille tuottoa. Sijoitukset mahdollistavat säästämäsi alkupääoman kasvattamisen yhä kiihtyvään tahtiin korkoa korolle -ilmiön ansiosta.
Puskurirahaston koko varallisuutta ei kuitenkaan kannata sijoittaa, sillä sijoitettua varallisuutta on vaikeaa tai jopa mahdotonta käyttää nopeasti yllättävien kustannusten yllättäessä. Esimerkiksi rahastojen myymisessä saattaa kulua useita päiviä tai jopa viikkoja ennen kuin rahat todellisuudessa siirtyvät tilillesi.
Sijoitusten realisointi saattaa myös käydä kalliiksi, mikäli yllättävä kustannus tapahtuu laskumarkkinan pohjalla, sijoitustesi arvon ollessa matala.
Rahastoihin, ETF:iin tai suoriin osakkeisiin sijoittaminen on kuitenkin järkevää pidemmällä aikavälillä, kun säästötilillesi on jo kertynyt riittävän suuri puskuri.
Aloita osakesijoittaminen jo tänään
Oman taloudellisen puskurin rakentaminen kannattaa aloittaa jo nyt, sillä pitkäjänteisyys palkitaan. Aloittamalla puskurirahaston rakentamisen mahdollisimman varhain, pystyt kasvattamaan riittävän taloudellisen puskurin myös pienemmällä säästösummalla pitkällä aikavälillä.
Pitkäjänteinen säästäminen ja sijoittaminen käyvät herkästi raskaaksi pidemmällä aikavälillä, jolloin säästämisen ja sijoittamisen säännöllisyys saattaa alkaa katkeilla.
Tämän vuoksi suosittelemme hyödyntämään useiden pankkien ja osakevälittäjien tarjoamia mahdollisuuksia tämän automatisointiin.
Säästötilin osalta automatisointi onnistuu varsin helposti asettamalla automaattinen tilisiirto palkkatililtäsi säästötilille. Asettamalla siirtopäiväksi palkkapäiväsi, et tule vahingossa käyttäneeksi rahoja, jotka suunnittelit säästäväsi.
Sijoitusten automatisointi on helpottunut viime aikoina huomattavasti, sillä yhä useampi osakevälittäjä tarjoaa helppokäyttöisiä ominaisuuksia juuri tähän tarkoitukseen.
Esimerkiksi Nordnet mahdollistaa automaattisen kuukausittaisen sijoituksen valitsemiisi rahastoihin. Riittää että asetat palkkatililtäsi automaattisen siirron arvo-osuustilillesi, jolloin rahastomerkintä tehdään haluamiisi rahastoihin tai ETF:iin automaattisesti kuukausittain.
Puskurirahaston suositeltu suuruus riippuu useista erilaisista tekijöistä, joista kuitenkin tärkeimpänä ovat omat säännölliset menosi. Tämän lisäksi puskurirahaston tavoitekokoon vaikuttaa suuresti myös nykyinen elämäntilanteesi, ikäsi sekä tulojesi suuruus.
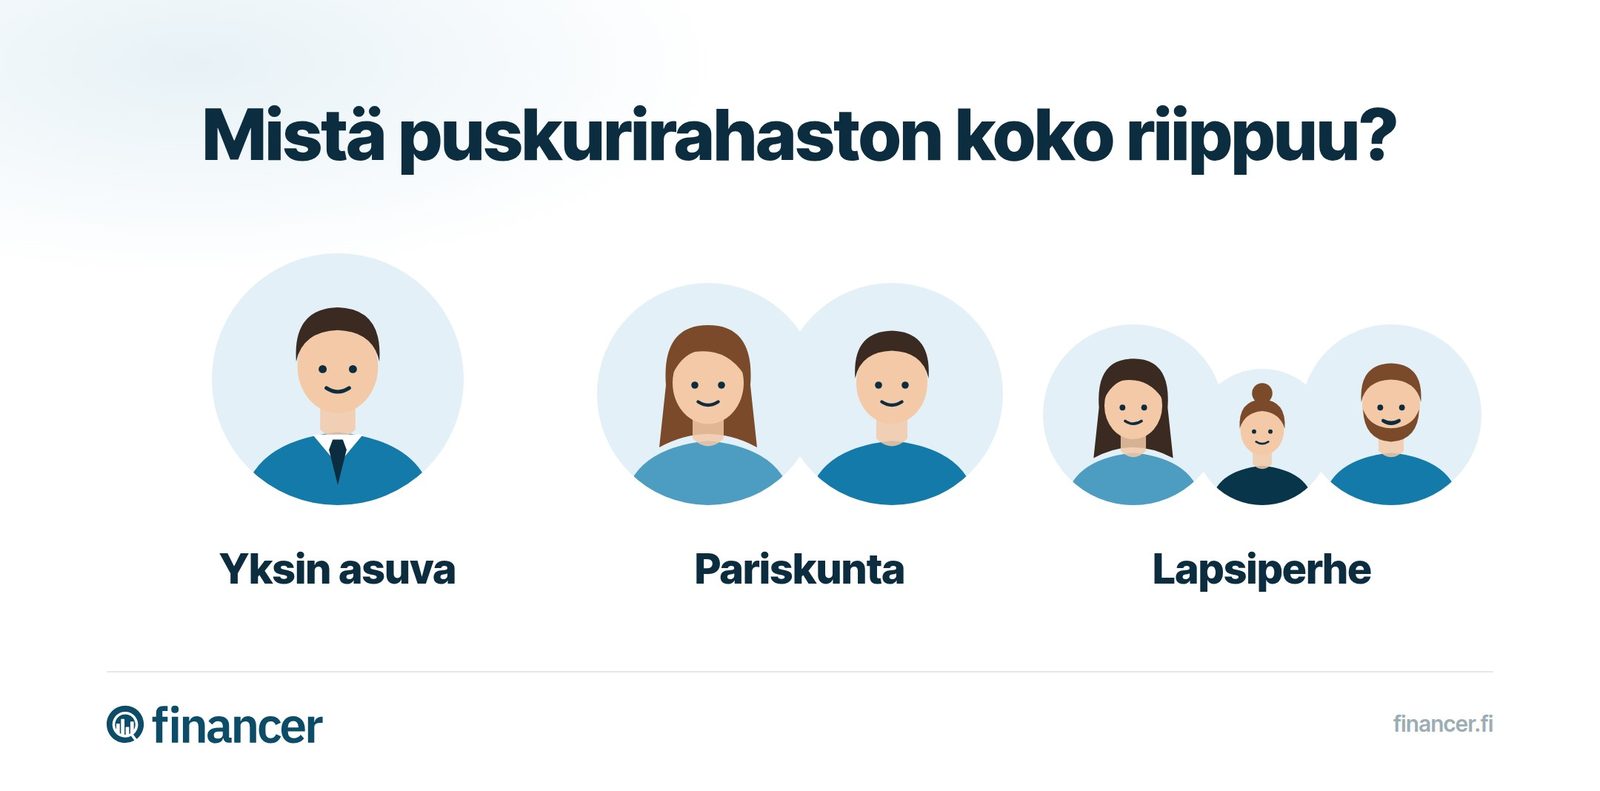
Puskurin optimaalinen summa on kaikille hyvä tavoite, vaikka kuukaudessa säästetty summa jäisikin pieneksi.
Tilastokeskuksen palkkarakennetilaston mukaan kokoaikaisten palkansaajien mediaaniansio oli 3 611 € kuukaudessa (brutto) vuonna 2024, ja nettona käteen jää verojen ja maksujen jälkeen selvästi pienempi summa – siksi puskurin koko kannattaa mitoittaa omien todellisten menojen mukaan. Tässä muutamia esimerkkejä sopivasta puskurirahaston koosta eri tulotasoilla:
Ensimmäisenä esimerkkinä käytetään keskiluokkaa edustavaa perheellistä palkansaajaa.
Toisena esimerkkinä on matalampaa tuloluokkaa edustava, osa-aikatyötä tekevä ja yksinasuva opiskelija.
Viimeisenä esimerkkinä korkeampaa tuloluokkaa edustava, perheellinen ja hintavaa elintasoa ylläpitävä palkansaaja.
Puskurirahaston rakentaminen vaatii säännöllistä ja tasaista säästämistä tuloistasi. Se, kuinka suuri osa tuloistasi sinun tulisi säästää ei kuitenkaan ole välttämättä selkeää.
Eräs yleisesti tunnetuista nyrkkisäännöistä säästämisen suunnitteluun on 50/30/20-sääntö.
Sääntö ohjaa suunnittelemaan kuukauden menot siten, että:
Edellä mainitun strategian lisäksi on olemassa myös monia muita tunnettuja sijoitusstrategioita, kuten 80/20-sääntö sekä 70/20/10-sääntö. Kaikkia näistä strategioista yhdistää kuitenkin se, että nettotuloista tulisi laittaa säästöön vähintään 20 prosenttia.
Vertasimme säästö- ja talletustilien korot. Katso vertailusta, mistä saat nyt parhaan koron säästötilille.
Vertaile säästötilitTärkeintä oman taloudellisen puskurin kerryttämisessä on aloittaa aikaisin. Tällä tavoin olet todennäköisesti ehtinyt jo säästämään riittävästi varoja siinä vaiheessa, kun tarve niiden käyttämiselle ilmaantuu.
Huhtikuusta 2024 lähtien Suomessa on ollut käytössä positiivinen luottotietorekisteri, joka näyttää lainanantajille kaikki kuluttajaluottosi. Tämä korostaa entisestään puskurirahaston merkitystä: kun sinulla on taloudellinen puskuri, vältät turhien kulutusluottojen ottamisen, jotka näkyvät rekisterissä.
Sopiva puskurirahaston koko kasvaa elämäntilanteen mukana. Karkeana ohjeena:
Aloita puskurirahaston rakentaminen näillä konkreettisilla askeleilla:
Puskurirahasto on säästettyä varallisuutta, jonka tarkoituksena on turvata maksukyky yllättävissä tilanteissa. Tyypillinen suositus puskurirahaston koolle on 3–6 kuukauden menoja vastaava summa. Puskuri säilytetään yleensä säästötilillä, josta varat saa nopeasti käyttöön.
Nyrkkisääntönä puskurirahaston tulisi kattaa 3–6 kuukauden pakolliset menot. Keskituloiselle suomalaiselle tämä tarkoittaa noin 6 000–12 000 euroa. Sopiva puskurirahaston koko riippuu kuitenkin tulotasostasi, elämäntilanteestasi ja kuukausittaisista menoistasi.
Puskurirahaston perusosa kannattaa pitää säästötilillä, josta varat saa nopeasti käyttöön. Vertaile säästötilien korot ja valitse paras vaihtoehto. Kun säästötilillä on riittävä puskuri, ylimenevän osan voi sijoittaa esimerkiksi rahastoihin tai ETF-rahastoihin paremman tuoton saamiseksi.
Aseta automaattinen tilisiirto palkkatililtäsi säästötilille palkkapäivänäsi. Näin säästäminen tapahtuu ilman erillistä muistamista. Sijoitusten osalta monet osakevälittäjät, kuten Nordnet, tarjoavat automaattisia kuukausisäästöjä rahastoihin.
Riippuu elämäntilanteesta. Yksinasuvan kannattaa tavoitella vähintään 3 000–6 000 euron puskuria, perheellisen 6 000–12 000 euroa. Tärkeintä on aloittaa pienikin säännöllinen säästäminen – jo 50–100 € kuussa riittää alkuun.
Yleinen suositus on 3–6 kuukauden pakollisten menojen verran. Suomalaiselle keskituloiselle tämä tarkoittaa käytännössä noin 6 000–12 000 euroa. Jos tulosi ovat epäsäännölliset tai sinulla on perhe, isompi puskuri (6 kuukauden menot) on turvallisempi vaihtoehto.
30-vuotiaana hyvä tavoite on 3–6 kuukauden menoja vastaava puskurirahasto, eli noin 5 000–15 000 euroa elämäntilanteesta riippuen. Tämän lisäksi pitkäaikaiset säästöt ja sijoitukset kasvattavat kokonaisvarallisuutta. Jos et ole vielä aloittanut säästämistä, pienikin kuukausittainen summa kerryttää puskuria ajan myötä.
Onko sinulla kysyttävää tästä aiheesta? Kysy yhteisöltä.
Sähköposti vahvistettu. Kommenttisi ilmestyy tarkistuksen jälkeen.
Linkki vanheni. Lähetä kommenttisi uudelleen.
Anonyymi
Talousasiantuntija · Financer
Löydä paras korko
jopa 4 % vuosituotto
8 vaihtoehtoa
17 min lukuaikaOma talous
9 min lukuaikaOma talous
7 min lukuaikaOma talous
8 min lukuaikaOma talous
9 min lukuaikaOma talous
Tilaa *Financer Stacks* -uutiskirje - Saat joka viikko käytännön vinkkejä rahankäytön hallintaan, lisätulojen hankkimiseen ja siihen, miten rakennat arjen, jossa raha tukee sinun tavoitteitasi.