A
Anonyymi
Talousasiantuntija · Financer
Varoitus! Luoton ottaminen maksaa.
Luottokortti on maksuväline, joka toimii 'puskurina' omien rahojesi ja kauppiaan välissä.
Toisin kuin pankkikortilla, ostokset eivät vähennä suoraan pankkitiliäsi vaan veloitetaan luottotililtä. Käytännössä korttiyhtiö myöntää sinulle lyhytaikaisen lainan jokaista ostosta kohti.
Suomessa on käytössä yli 3 miljoonaa yleisluottokorttia, ja keskimääräinen luottokorttisaldo per henkilö on noin 900 euroa. Luottokortin suurin etu on koroton maksuaika: jos maksat koko laskun eräpäivään mennessä, et maksa ostoksistasi korkoa lainkaan.
Yksinkertaisesti sanottuna luottokortti antaa sinulle mahdollisuuden ostaa nyt ja maksaa myöhemmin. Yleensä luottokorttilaskun voi maksaa ilman korkoa, jos hoidat maksut ajallaan.
Kun maksat luottokortilla, tapahtuma etenee seuraavasti:
1. Korttiyhtiö maksaa kauppiaalle välittömästi - Kauppias saa rahansa heti, vaikka sinun ei tarvitse maksaa vielä mitään.
2. Sinulle syntyy velka korttiyhtiölle - Ostoksesi summa lisätään luottotilillesi.
3. Saat kuukausittain laskun - Yleensä 20-30 päivää ostoksen jälkeen.
4. Koroton maksuaika - Jos maksat koko summan eräpäivään mennessä, et maksa korkoa.
5. Velkakierre alkaa - Jos maksat vain osan, loput siirtyy seuraavalle kuukaudelle korkoineen.
Tämä koroton maksuaika tekee luottokortista houkuttelevan lyhytaikaisen likviditeettiratkaisun. Se on kuin saisit automaattisesti 25-60 päivän korottoman lainan jokaisesta ostoksesta.
Pankkikortti (debit-kortti) ja luottokortti toimivat täysin eri tavalla:
Pankkikortti:
Luottokortti:
Luottokortti tarjoaa siis enemmän joustavuutta ja etuja, mutta vaatii kurinalaisuutta velkaantumisen välttämiseksi.
Luottokortin hakeminen on yksinkertainen prosessi, mutta vaatii huolellista valmistautumista:
Vertaile tarjouksia
Vertaile eri pankkien ja korttiyhtiöiden luottokortit helposti Financerin luottokorttivertailusta. Kiinnitä huomiota vuosimaksuun, korkoihin, bonusetuihin ja luottorajan kokoon.
Täytä hakemus
Hae korttia netissä suoraan pankin tai korttiyhtiön sivuilta. Hakemusta varten et tarvitse yleensä liitteitä, vaan lomakkeeseen tulee täyttää muutamat perustiedot tuloistasi sekä kortin käyttötarkoituksesta.
Odota luottopäätöstä
Päätös tulee yleensä muutamassa päivässä. Pankki arvioi maksukykyäsi ja luottotietojasi. Positiivinen luottotietorekisteri antaa lainanantajalle kokonaiskuvan kaikista lainoistasi ja tuloistasi.
Vastaanota ja aktivoi kortti
Kortti tulee postitse yleensä 3-10 päivässä, mutta kortin voi yleensä liittää Apple tai Google Pay -sovelluksiin jo heti hyväksymisen jälkeen.
Aseta turvarajat
Määritä kuukausittaiset kulutusrajat ja maksumuistutukset vastuullisen käytön varmistamiseksi.
Luottokortin kulut muodostuvat useasta osasta. Lain mukaan nimelliskorko saa olla enintään 15 % + Suomen Pankin viitekorko, kuitenkin korkeintaan 20 %. Vuonna 2026 viitekorko on 2,50 %, joten nimelliskoron katto on käytännössä 17,50 %.
Todellinen vuosikorko on nimelliskorkoa korkeampi, koska siihen lasketaan mukaan kaikki luoton kulut. Tyypillinen todellinen vuosikorko luottokorteissa on 18-20 %. Lisäksi luotonantaja saa periä muita kuluja, kuten avaus- ja hallinnointimaksuja, enintään 0,01 % luoton määrästä päivässä ja yhteensä korkeintaan 150 euroa vuodessa.
Käytännön esimerkki: Jos ostat luottokortilla 1 000 eurolla ja maksat summan takaisin 12 kuukaudessa, 17,50 % nimelliskorolla kokonaiskustannukseksi tulee noin 1 097 euroa. Todellinen vuosikorko on tällöin noin 18,97 %.
Vuosimaksu vaihtelee 0-200 euron välillä kortista riippuen. Monet pankit tarjoavat vuosimaksuttomia luottokortteja, jotka eivät maksa mitään, jos maksat laskun aina kokonaan eräpäivään mennessä.
Vertaile luottokorttien kustannuksia helposti luottokorttivertailustamme. Lisätietoa luottokorttien koroista löydät luottokorttien korot -oppaastamme.
Vertaile luotto- ja pankkikorttien hinnat, kulut, edut ja muut ominaisuudet ja hae uutta korttia nyt!
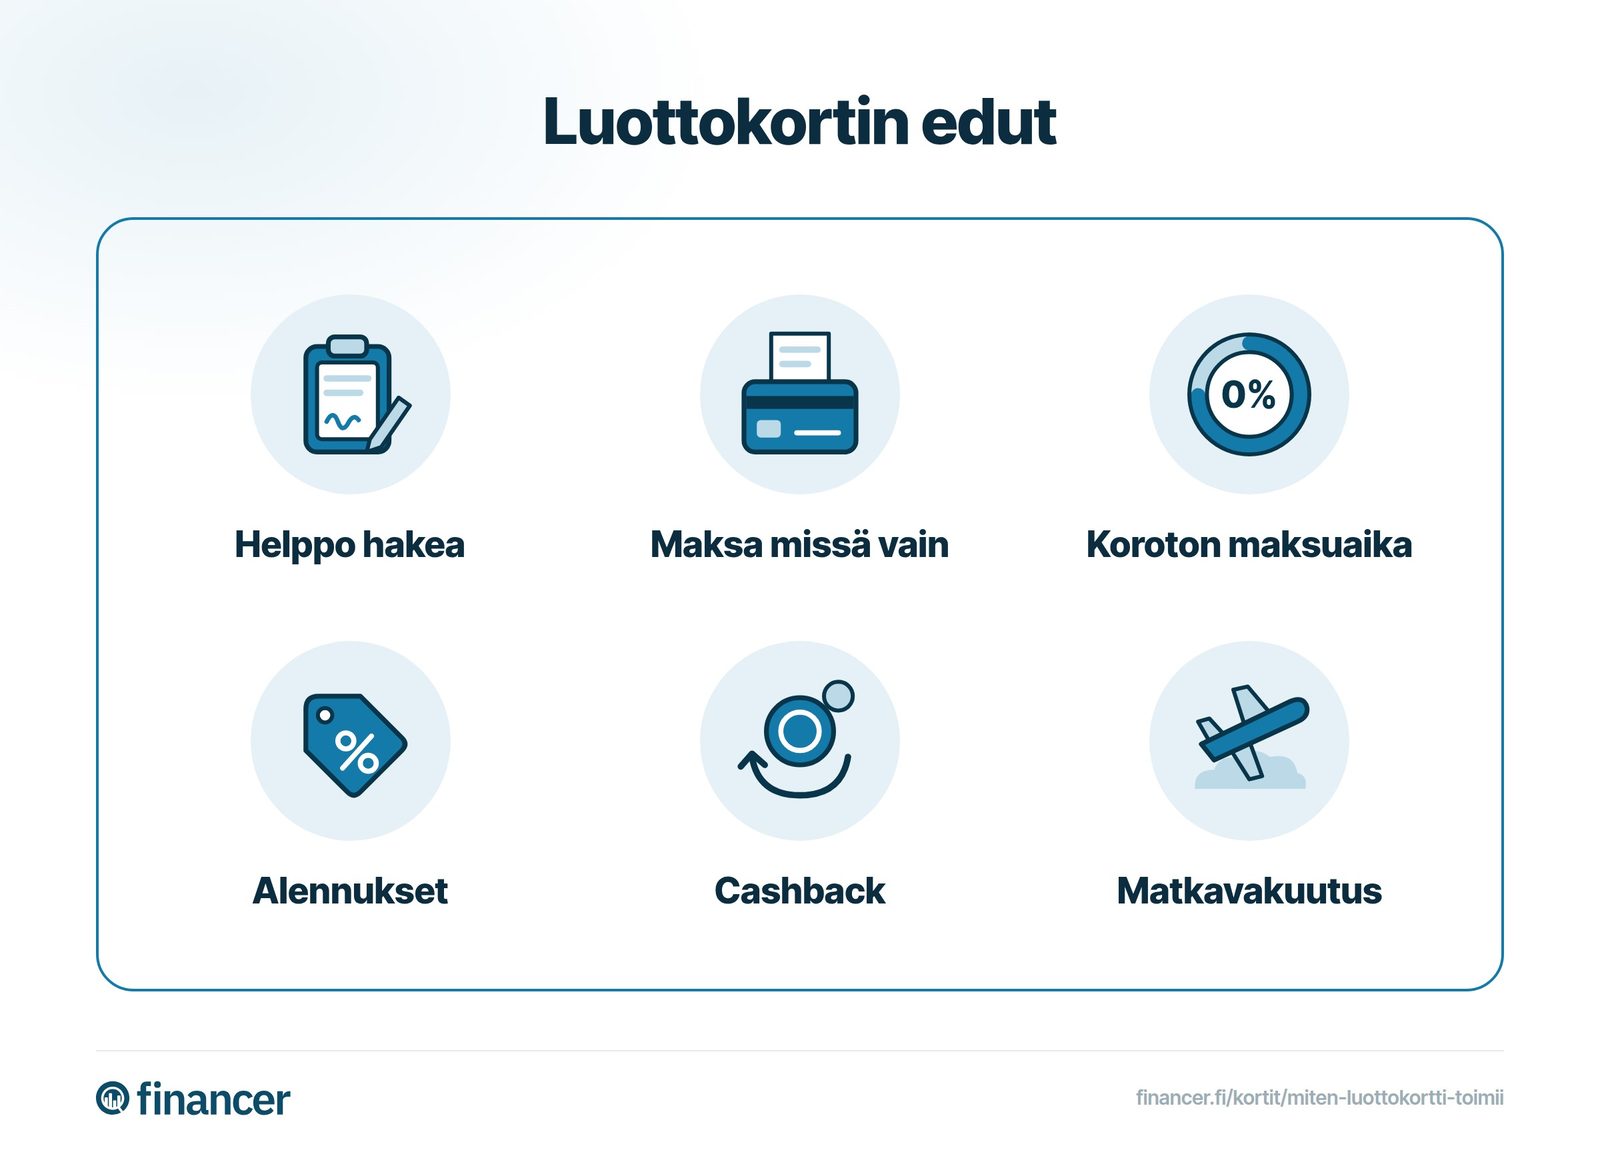
Vertaile luottokortitLuottokortin edut:
Luottokortin haitat:
Vastuullinen käyttö on avain luottokortin hyötyjen maksimoimiseen ja haittojen minimoimiseen.
Näin käytät luottokorttia turvallisesti ja tehokkaasti:
Maksa aina koko lasku eräpäivään mennessä. Tämä on tärkein sääntö - näin hyödynnät korottoman maksuajan täysimääräisesti.
Aseta kuukausittaiset kulutusrajat. Määritä itsellesi selkeä raja, jonka puitteissa pysyt. Älä käytä koko luottorajaa.
Seuraa menoja säännöllisesti. Tarkista saldo viikoittain verkkopankista tai mobiilisovelluksesta.
Älä käytä luottokorttia hätärahastona. Sen sijaan luo erillinen säästötili odottamattomia menoja varten.
Vertaile korttien ehtoja säännöllisesti. Vaihda parempiin ehtoihin jos löydät edullisemman vaihtoehdon.
Hälytysmerkki: Jos luottosaldo kasvaa jatkuvasti ja laskun maksaminen alkaa tuottaa ongelmia, lopeta kortin käyttö välittömästi. Luottokortti on maksuväline, ei pitkäaikainen rahoitusratkaisu.
Credit card tarkoittaa suomeksi luottokorttia. Se on maksuväline, joka antaa lyhytaikaista luottoa ostoksia varten. Luottokortilla maksat ostoksesi korttiyhtiön luotolla ja saat kuukausittain laskun.
Koroton maksuaika on tyypillisesti 25-60 päivää, keskimäärin 35 päivää. Tarkka aika riippuu korttiyhtiöstä ja ostopäivämäärästä suhteessa laskutuskauteen. Jos maksat koko laskun eräpäivään mennessä, et maksa korkoa lainkaan.
Luottoraja vaihtelee tulojen ja luottotietojen mukaan. Tyypillisesti 2 000-20 000 euroa, mutta voi olla suurempikin hyvätuloisille asiakkaille. Positiivinen luottotietorekisteri antaa pankeille kokonaiskuvan velkavastuistasi, mikä vaikuttaa luottorajan kokoon.
Maksuhäiriömerkintä vaikeuttaa kortin saamista merkittävästi. Jotkut pankit voivat myöntää kortin pienemmällä luottorajalla tai vaatia vakuuksia. Positiivisen luottotietorekisterin myötä pankit näkevät kuitenkin myös hyvän maksuhistoriasi, mikä voi helpottaa tilannetta.
Molemmat hyväksytään yhtä laajasti maailmanlaajuisesti. Erot ovat lähinnä bonuseduissa, vakuutuksissa ja lisäpalveluissa, jotka riippuvat kortinmyöntäjästä. Valitse kortti ensisijaisesti ehtojen ja etujen perusteella, ei korttibrändin.
Kustannukset riippuvat käytöstä. Vuosimaksu vaihtelee 0-200 euron välillä ja nimelliskorko on enintään 17,50 % (15 % + viitekorko). Muut kulut saavat olla korkeintaan 150 euroa vuodessa. Jos maksat aina koko laskun ajallaan, maksat vain mahdollisen vuosimaksun.
Yleensä ei, ellei erikseen sovittu. Ylitys voi aiheuttaa lisämaksuja ja kortin estämisen. Jotkut kortit sallivat pienen ylityksen lisämaksua vastaan.
Luottokorttilasku pitää maksaa viimeistään eräpäivään mennessä, joka on tyypillisesti 14-30 päivää laskun päivämäärästä. Jos maksat koko laskun eräpäivään mennessä, hyödynnät korottoman maksuajan eikä korkoa kerry. Myöhästyneestä maksusta voi aiheutua viivästyskorkoa ja mahdollisia huomautusmaksuja.
Koko laskun maksaminen eräpäivään mennessä on aina kannattavinta, koska silloin et maksa korkoa lainkaan. Laskua ei kuitenkaan tarvitse maksaa heti ostoksen jälkeen, sillä koroton maksuaika on käytettävissäsi eräpäivään asti. Jos et pysty maksamaan koko summaa, maksa aina vähintään minimilyhennys välttääksesi lisäkulut.
Luottokortin suurimmat hyödyt ovat koroton maksuaika (25-60 päivää), ostoturva verkko-ostoksissa, kansainvälinen käytettävyys ja bonusohjelmat. Luottokortti tarjoaa myös suojaa petoksilta, koska ostokset voi riitauttaa korttiyhtiön kautta. Lisäksi moniin luottokortteihin sisältyy matkavakuutus.
Luottokortti on oikein käytettynä tehokas maksuväline, joka tarjoaa ainutlaatuisen yhdistelmän joustavuutta, turvaa ja etuja. Koroton maksuaika tekee siitä houkuttelevan vaihtoehdon lyhytaikaiseen likviditeetinhallintaan.
Suurimmat hyödyt tulevat kansainvälisestä käytettävyydestä, vahvasta ostoturvasta ja bonusohjelmista. Samalla on tärkeää muistaa, että luottokortti ei sovellu pitkäaikaiseen rahoitukseen - siihen kulutusluotto on halvempi vaihtoehto.
Vastuullinen käyttö on avainasemassa: maksa aina koko lasku ajallaan, seuraa menojasi säännöllisesti ja älä käytä korttia impulsiivisiin ostoksiin. Näin hyödynnät luottokortin edut ilman velkaantumisriskiä.
Vertaile eri pankkien tarjouksia huolellisesti ja valitse tarpeisiisi sopiva kortti. Muista, että paras luottokortti on se, jota käytät harkiten ja maksat aina ajallaan.
Onko sinulla kysyttävää tästä aiheesta? Kysy yhteisöltä.
Sähköposti vahvistettu. Kommenttisi ilmestyy tarkistuksen jälkeen.
Linkki vanheni. Lähetä kommenttisi uudelleen.
Anonyymi
Talousasiantuntija · Financer
Vertaile parhaita kortteja
alkaen 10,6 % todellinen vuosikorko
45 vaihtoehtoa
Ilmainen · Ei sitoumuksia
Löydä korttiniVertaile parhaita kortteja
alkaen 10,6 % todellinen vuosikorko
45 vaihtoehtoa
7 min lukuaikaKortit
5 min lukuaikaKortit
4 min lukuaikaKortit
8 min lukuaikaKortit
6 min lukuaikaKortit
Tilaa *Financer Stacks* -uutiskirje - Saat joka viikko käytännön vinkkejä rahankäytön hallintaan, lisätulojen hankkimiseen ja siihen, miten rakennat arjen, jossa raha tukee sinun tavoitteitasi.